Wenn die Industrie in den Aggregaten noch stabil aussieht, kann die Erosion darunter längst weit fortgeschritten sein. Die Eingangsgrößen des deutschen Produktionsregimes – Forschungsstruktur, Chips, Batterien, die digitale Schicht – kippten seit den 1990er-Jahren. Die Ausgangsgrößen – Exportanteile, Wertschöpfung, Produktivität – hielten bis etwa 2016. Ein Essay über die zwei Uhren der Erosion, den Rückenwind, der sie verdeckte, und ein Regime, das vor allem Anpassung kennt.
Anlass: Ein Streit um ein Wort
Am 3. November 2026 hat der Publizist Dirk Specht auf Substack einen Beitrag unter dem Titel „Etwas mehr Substanz zur ‚Deindustrialisierung‘“ veröffentlicht. Er wendet sich gegen Darstellungen, die den Niedergang der deutschen Industrie an abstürzenden Produktionsmengen festmachen, wie er sie dem Ökonomen Hans-Werner Sinn und dessen Anhängern zuschreibt. Preisbereinigte Wertschöpfungskurven des ifo-Instituts, so Specht, zeigten ein anderes Bild: Die Industrie habe sich über Jahre auf hohem Niveau seitwärts bewegt und könne nun in eine Erosion übergehen. Wesentlich seien zwei Diagnosen: der erodierende Qualitäts- und Leistungsvorsprung deutscher Produkte und der Rückstand bei den neuen Segmenten der Digitalökonomie. Energiepreise, Bürokratie und Arbeitskosten hält er für wichtig, aber nicht für wesentlich.
Den beiden Diagnosen ist zuzustimmen. Offen bleibt, wann sich welche Erosion zeigt und warum sie so lange verborgen blieb. Dazu lohnt der Blick auf die Zeitreihen.
Das Regime
Der Wirtschaftshistoriker Werner Abelshauser beschreibt das deutsche Produktionsregime als diversifizierte Qualitätsproduktion: technisch anspruchsvolle, auf Kundenwünsche zugeschnittene Güter auf wissenschaftlicher Basis, getragen von einer qualifizierten Belegschaft, engen Verbünden zwischen Industrie, Banken und Verbänden und langfristiger Finanzierung. Fahrzeugbau, Maschinenbau, Chemie und Elektrotechnik sind die Kernbranchen. Der Technikhistoriker Joachim Radkau (Technik in Deutschland) verteidigt diese Tradition als Kontinuitätslinie: ständige Anpassung und Verbesserung, Krisen als Strukturwandel.
Für die Industrialisierung des 19. und frühen 20. Jahrhunderts hat das getragen. Die Frage ist, was es leistet, wenn sich die Architektur ganzer Branchen verschiebt – von der mechanischen Fertigung zu Software, Chips und Plattformen.
Die frühe Uhr: Was zuerst kippte
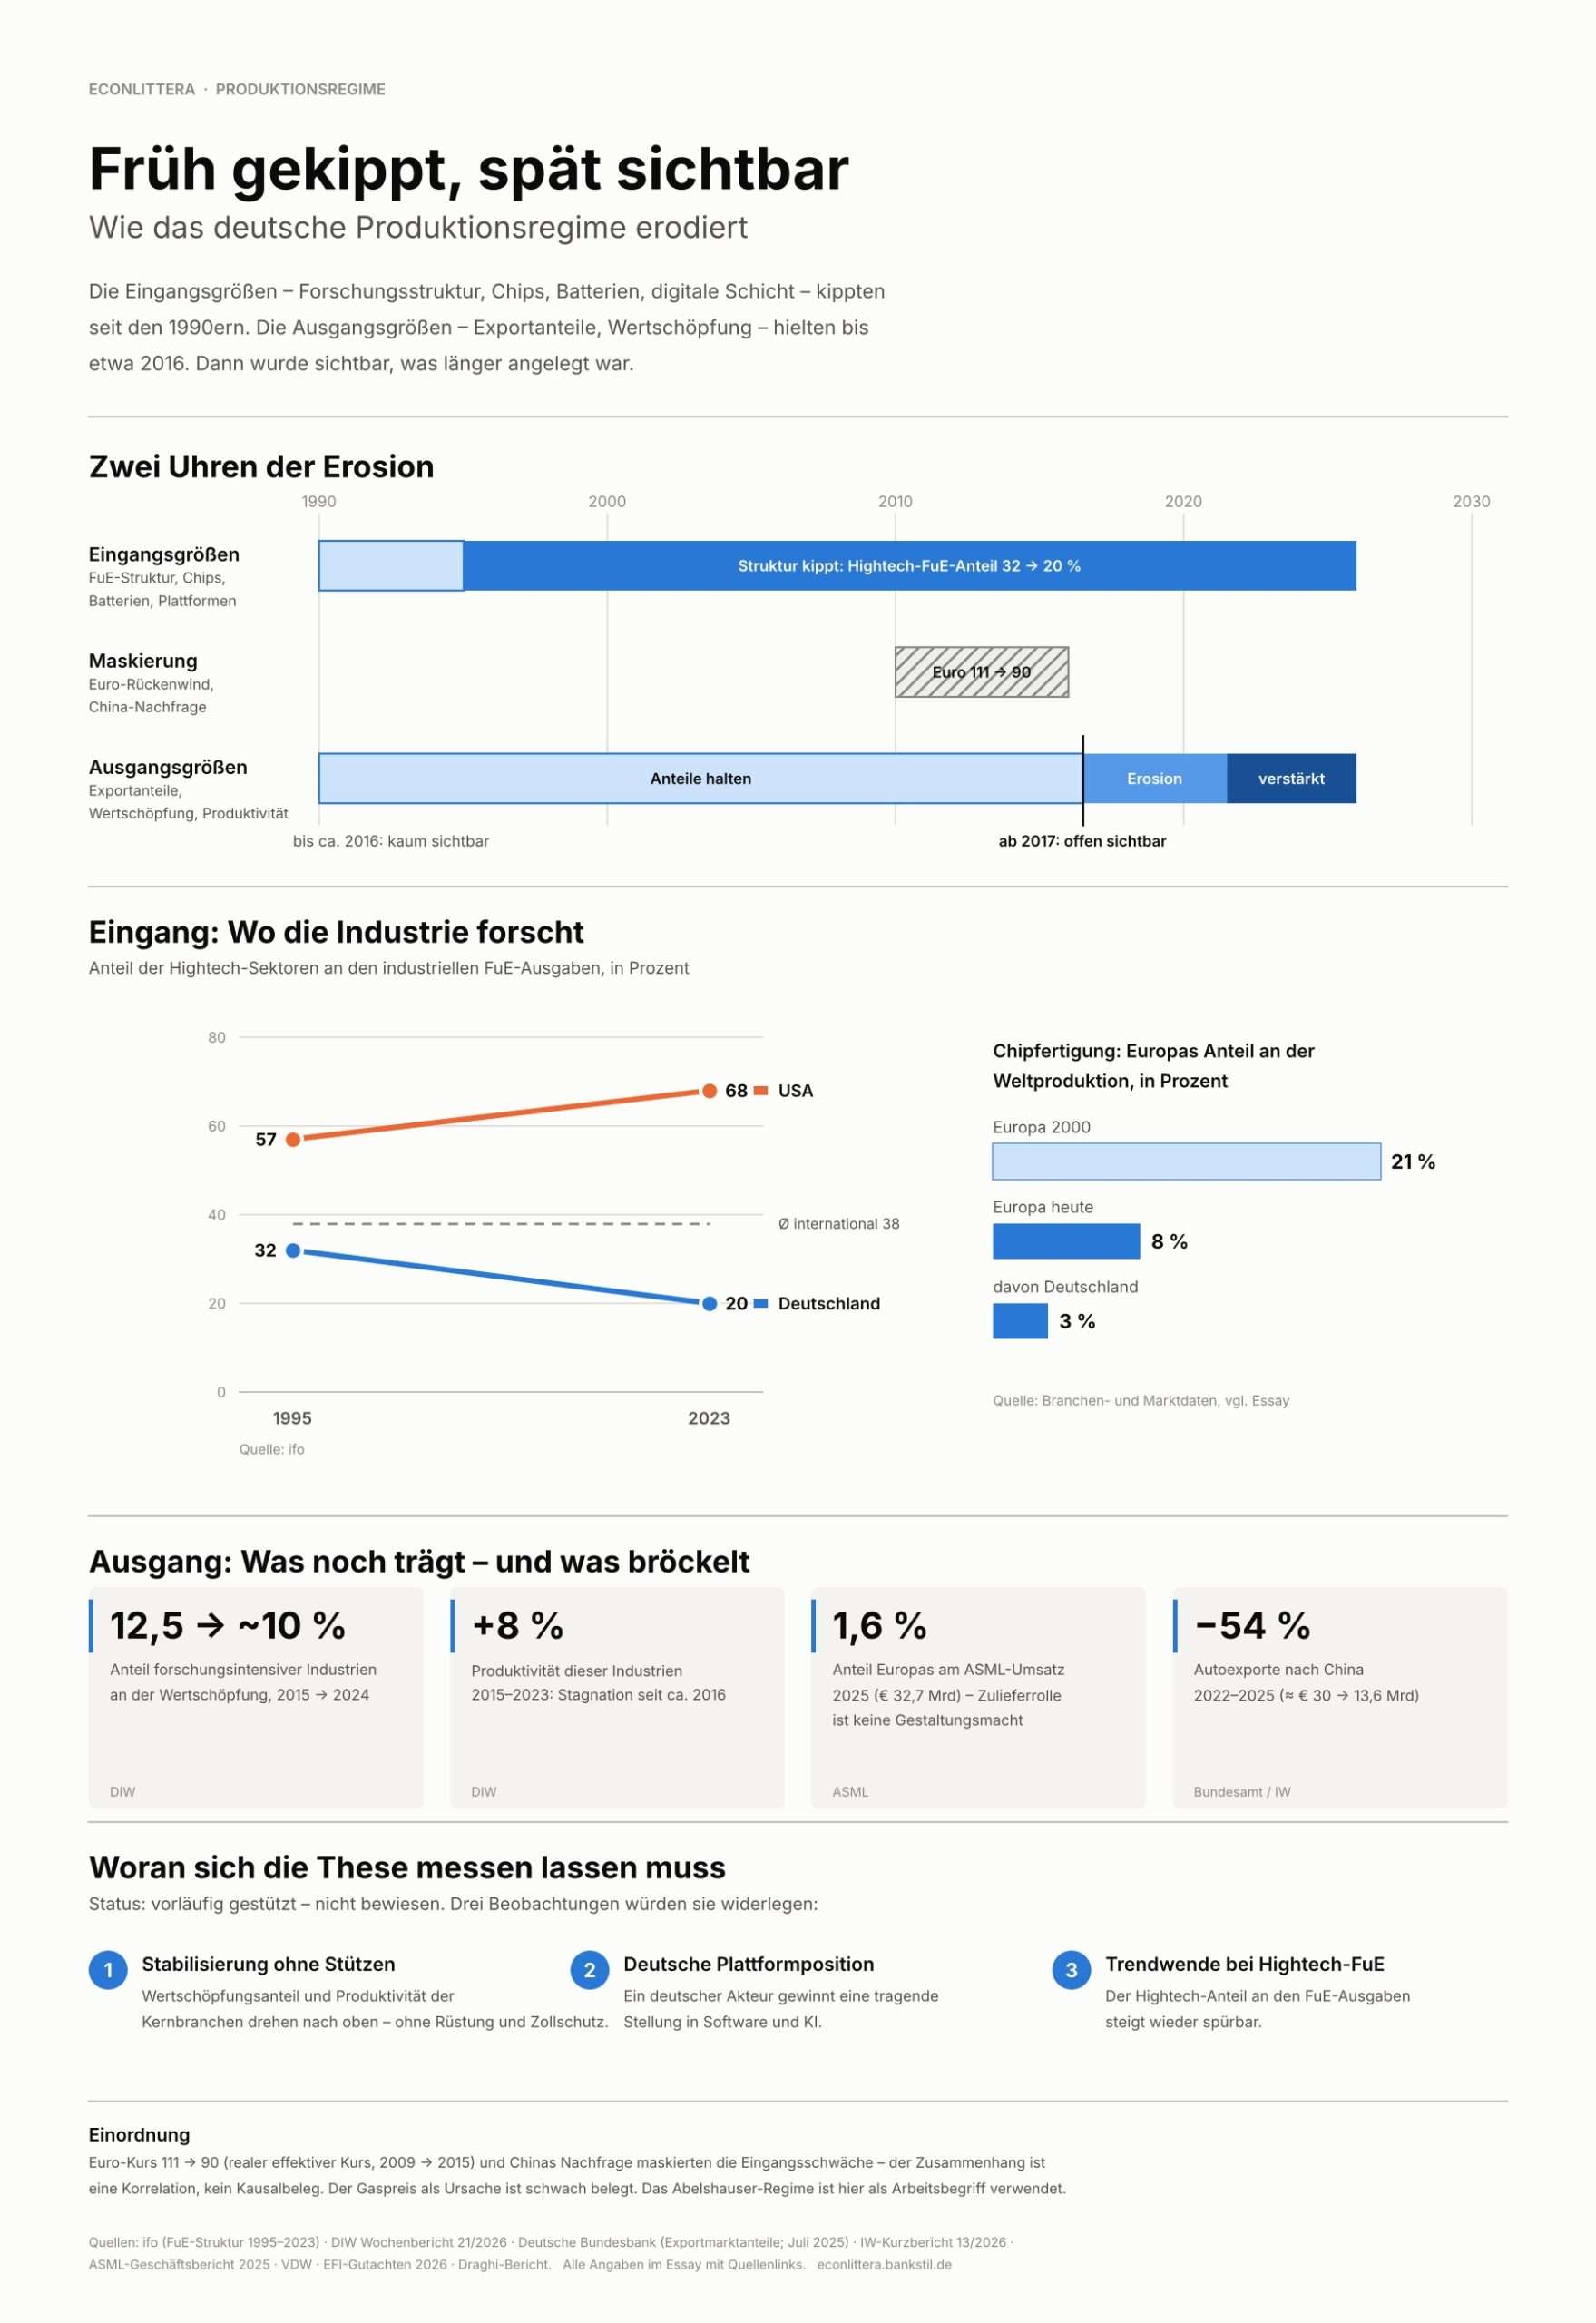
Forschungsstruktur. Eine ifo-Studie für 18 OECD-Länder zeigt: Der Anteil der Hightech-Branchen (Pharma, Chips, Luft- und Raumfahrt) an den industriellen Forschungs- und Entwicklungsausgaben sank in Deutschland von 32 Prozent im Jahr 1995 auf rund 20 Prozent im Jahr 2023. In den USA stieg er im selben Zeitraum von 57 auf 68 Prozent, der internationale Durchschnitt liegt bei 38 Prozent. Die deutsche Industrie forscht überwiegend dort, wo sie schon stark war: in Automobilbau, Maschinenbau und Chemie. Dieser Verschiebung entspricht, dass Europas Forschung nach Einschätzung der LBBW vor allem auf bestehende mittlere Technologien konzentriert ist, allen voran den Automobilsektor.
Chips. Europas Anteil an der Halbleiterfertigung lag um die Jahrtausendwende bei rund 21 Prozent und beträgt heute etwa acht Prozent, der deutsche Anteil liegt bei drei Prozent. Anfang der 1990er-Jahre sollen es nach Branchenangaben noch rund 30 Prozent gewesen sein. Der Rückgang beginnt früh: Schon Anfang der 1980er-Jahre meldete die Computerwoche einen sinkenden europäischen Produktionsanteil. Bei den Chip-Patenten lag Deutschland zwischen 2000 und 2021 mit 5,6 Prozent hinter Taiwan und China. Die europäischen Ausrüster, allen voran ASML, ändern an diesem Befund wenig. ASML setzte 2025 nur 1,6 Prozent seines Umsatzes in der gesamten Region Europa, Nahost und Afrika ab, im ersten und zweiten Quartal 2026 nach Berichten gar nichts. Seine Kunden sitzen in China, Taiwan, Südkorea und den USA. Wer die Maschinen liefert, aber nicht die Fabriken hat, in denen sie laufen, besitzt Lieferfähigkeit, aber keine Gestaltungsmacht über die Architektur der Branche.
Batterien. Hier lag die Lücke nicht in der Fähigkeit, sondern in der Entscheidung. Nach einem Positionspapier des VDE entwickelte und fertigte Daimler bereits erfolgreich eigene Batterien, und Bosch erwog eine eigene Zellfertigung, entschied sich aber dagegen. Heute teilen Japan, China und Korea rund 80 Prozent des Zellmarkts unter sich, und die deutschen Batterieimporte aus China stiegen 2025 um ein Viertel auf etwa elf Milliarden Euro.
Die digitale Schicht. Der IKT-Sektor trägt in Deutschland weniger zur Wertschöpfung und Beschäftigung bei als im OECD- und EU-Durchschnitt, und der Anteil der IKT-Patente an allen deutschen Anmeldungen ist gesunken. Seit den 1990er-Jahren wird der Technologiewettbewerb in der IKT von den USA und Asien dominiert, wie die Bundesregierung in einer Bundestagsdrucksache selbst festhält. Mario Draghi führt die Produktivitätslücke der EU zu den USA primär auf den Tech-Sektor zurück, und nach Darstellung der Bundesbank kam der Aufholprozess Europas Mitte der 1990er-Jahre zum Erliegen. Beides gilt für die EU insgesamt, Deutschland ist hier keine Ausnahme.
Über diese Felder hinweg ergibt sich ein einheitliches Bild: nie gehabt (Plattformen, IKT-Dienste), verspielt (Chipfertigung, Batteriezellen) und abhängig geworden. In Teilen bleibt die Zuliefererrolle bestehen, aber unter einer Architektur, die anderswo gesetzt wird.
Die späte Uhr: Was lange stabil blieb
Dem steht gegenüber, wie lange die Ausgangsgrößen hielten. Nach der Bundesbank blieben die deutschen Exportmarktanteile nach der Finanzkrise bis 2016 praktisch stabil, sanken seit 2017 und entwickelten sich seit 2021 im internationalen Vergleich besonders schwach. Mehr als drei Viertel der Verluste zwischen 2021 und 2023 gehen auf verschlechterte Wettbewerbsfähigkeit zurück, nicht auf die Nachfragestruktur. Ohne die Verluste wäre die deutsche Wirtschaft von 2021 bis 2024 um 2,4 Prozentpunkte stärker gewachsen.
Das DIW zeigt, wo das Regime seinen Kern hat und wo er schwindet: Der Wertschöpfungsanteil der Produzenten hochwertiger Technologiegüter – Kraftfahrzeugbau, Maschinenbau, Chemie, elektrische Ausrüstungen – fiel von rund 12,5 Prozent (2015) auf knapp zehn Prozent. Ihre Produktivität stagniert seit etwa 2016, und ihr Welthandelsanteil schrumpfte zwischen 2015 und 2024 um rund 15 Prozent. Das DIW hält selbst fest, dass der Strukturwandel lange hinter stabilen Aggregatgrößen verborgen blieb und nun offener zutage tritt. Damit bestätigt sich, was auf EconLittera in einem früheren Beitrag über Modellgläubigkeit und Strukturblindheit beschrieben wurde: Aggregate registrieren den Verfall akkumulierter Fähigkeiten spät.
Konkret zeigt sich die Erosion in den beiden Kernbranchen. Die deutschen Autoexporte nach China brachen zwischen 2022 und 2025 um mehr als 54 Prozent ein, von knapp 30 auf 13,6 Milliarden Euro. Bei Werkzeugmaschinen überholte China 2025 Deutschland erstmals als größter Exporteur, Deutschlands Anteil liegt bei 5,7 Prozent.
Was die Erosion verdeckte
Wenn die Eingangsgrößen seit den 1990ern kippen, die Ausgangsgrößen aber bis 2016 halten, braucht es eine Erklärung dafür, was die Lücke füllte. Drei Kandidaten bieten sich an.
Der Wechselkurs. Der reale effektive Wechselkurs des Euro (auf Basis der Verbraucherpreise, gegenüber den 18 wichtigsten Handelspartnern) lag 2009 bei rund 111 und fiel bis 2015 auf rund 90 (erstes Quartal 1999 = 100). Ein niedrigerer Wert bedeutet bessere preisliche Wettbewerbsfähigkeit. Die Phase des Rückenwinds zwischen 2010 und 2015 passt zeitlich zur Stabilität der Exportanteile bis 2016. Das ist eine Korrelation, kein Nachweis, und der Kurs gilt für den Euroraum, nicht für Deutschland allein.
China als Absatzmarkt. Die Exportstatistik allein unterzeichnet die Rolle Chinas, denn deutsche Hersteller produzieren dort vor Ort, und ihre Wertschöpfung erscheint nicht als Export. Der Absatz in China stützte die Kernbranchen bis 2022, danach brach er in der Autoindustrie ein.
Energie. Die These vom billigen russischen Gas als Fundament der Wettbewerbsfähigkeit ist schwach belegt. Der Gaspreis war zunächst an den Ölpreis gekoppelt und ab den Neuverhandlungen nach 2010 an den Gasmarkt. Günstig wirkte russisches Gas vor allem, weil Gas in den 2010er-Jahren überall günstig war. Als Gesamtfaktor ist der Energiekostenanteil überschaubar: Das DIW rechnet bei einem Preisanstieg von sechs Cent je Kilowattstunde mit einem Kostenzuwachs von höchstens sieben Prozent der Wertschöpfung, stark betroffen sind einzelne Branchen wie Industriegase und Chemie. Seit 2022 ist Energie ein Verstärker der Erosion, aber kein Ursprung.
Wo die Erosion sichtbar wird: Verbünde und Cluster
Die nationale Aggregatsicht ist die falsche Ebene, um die Dynamik zu sehen. Sie zeigt sich in Verbünden und Regionen, in denen die Kompetenz räumlich verdichtet ist. In früheren EconLittera-Beiträgen wurde das an Leuna Polyamid (Produktionsende im September 2026, rund 400 Beschäftigte) und am Chemiestandort Böhlen/Schkopau (Schließung der Dow-Anlage bis Ende 2027) gezeigt: Fällt ein Knoten aus, geraten andere Anlagen am Verbundstandort in Gefahr, und zwar unabhängig davon, ob der Auslöser eine Insolvenz oder eine Konzernentscheidung ist. Der Chemiepark Marl (Evonik) bildet den Gegenfall: Dort sind die betroffenen Firmen überwiegend konzerneigen, die Kaskadengefahr ist geringer. Diese Aussage ist vorläufig gestützt, unterhalb der Schwelle einer belegten Regelmäßigkeit. Dass die forschungsintensive Industrie national noch knapp zehn Prozent der Wertschöpfung trägt, widerspricht ihr nicht, im Gegenteil: Das Aggregat verdeckt die lokale Erosion.
Der Einwand der Kontinuität
Die Verteidiger des Regimes haben ein starkes Argument. Die Exportposition war bis 2016 stabil, die deutsche Industrie trägt heute noch knapp zehn Prozent zur Wertschöpfung und ist mit rund zehn Prozent Welthandelsanteil der drittgrößte Exporteur forschungsintensiver Güter. Die Produktivität der Produzenten hochwertiger Technologiegüter stieg zwischen 2015 und 2023 um etwa acht Prozent, die der spitzentechnologischen Industrien um rund 25 Prozent. Das ist Erosion, kein Zusammenbruch. Aus dieser Sicht reichen Anpassung und Geduld, wie in früheren Krisen.
Die Antwort liegt in der Art der Anpassung. Das Regime optimiert innerhalb einer gegebenen Architektur. Die Stabilität der 2010er erklärt sich zu einem Teil aus Rückenwind, nicht aus bewiesener Fähigkeit, Architekturwechsel zu bewältigen. Wo sich die Architektur verschoben hat – Chips, Batterien, Software –, hat das Regime keine eigene Antwort entwickelt, sondern zugekauft, ausgelagert oder auf die Zuliefererrolle gesetzt. Die Expertenkommission Forschung und Innovation (EFI) beschreibt das für KI und Mikroelektronik: Die Schwäche liege weniger in der Forschung als in Entwicklung und Anwendung, bei vier von sieben Schlüsseltechnologien schneide Deutschland bei den Patenten schlechter ab als bei den Publikationen.
Was gegen die These spräche
Die Erosionsthese wäre widerlegt oder deutlich geschwächt, wenn
- sich Wertschöpfungsanteil und Produktivität der Kernbranchen stabilisieren, ohne dass neue Stützen wie Rüstungsaufträge oder Zölle dahinterstehen,
- deutsche Unternehmen bei Software und KI eine Plattformposition aufbauen und nicht nur Anwendungen entwickeln,
- sich der Hightech-Anteil an den industriellen Forschungsausgaben von seinem Abwärtstrend löst.
Schluss
Specht trifft den Kern, wenn er den Qualitätsvorsprung und die neuen Segmente nennt. Die Zeitreihen zeigen darüber hinaus, dass beides keine zwei Probleme sind, sondern dasselbe in zwei Tempi: Die Fähigkeit, neue Architekturen zu setzen, kippte früh, die Leistung der etablierten Kerne hielt lange, weil Wechselkurs und Absatzmärkte stützten. Je länger die späte Uhr noch ausschlug, desto weniger wurde die frühe gelesen.
Ralf Keuper
Quellen
- Dirk Specht: Etwas mehr Substanz zur „Deindustrialisierung“ (3.11.2026)
- ifo-Studie zu Forschung und Wachstum (Hightech-Anteil an industrieller FuE): computer-automation.de
- DIW Wochenbericht 21/2026, Danne/Schiersch: Deutsche forschungsintensive Industrien schwächeln
- Bundesbank, Monatsbericht Juli 2025 (Exportmarktanteile), in der Berichterstattung: Nordkurier, GMK Center
- Bundesbank, Wechselkursstatistik: Effektive Wechselkurse
- Bundesbank: Produktivität und Lebensstandard in Europa
- Draghi-Bericht: Zusammenfassung Le Grand Continent
- LBBW Research: Europas Wachstumsbremse lösen
- EFI-Gutachten 2026: Forschung & Lehre, Kapitel A1
- IW-Kurzbericht 13/2026, Matthes: China-Schock trifft vor allem die Autoindustrie
- VDW zur Werkzeugmaschinenindustrie: Computer & Automation
- Halbleiter: deutschland.de, Industriall Europe, Computerwoche, ifo/EconPol zu Chip-Patenten
- ASML: Crypto Briefing, Dr. Web, Finanztrends
- Batterien: VDE-Positionspapier, Börse Online zu Batterieimporten
- IKT: Uni Wuppertal, Positionspapier, Bundestag Drucksache 19/32536
- Gas und Energie: Cleanthinking, DIW Wochenbericht 38/2023
- Früherer EconLittera-Beitrag: Modellgläubigkeit und Strukturblindheit
- Weitere EconLittera-Beiträge