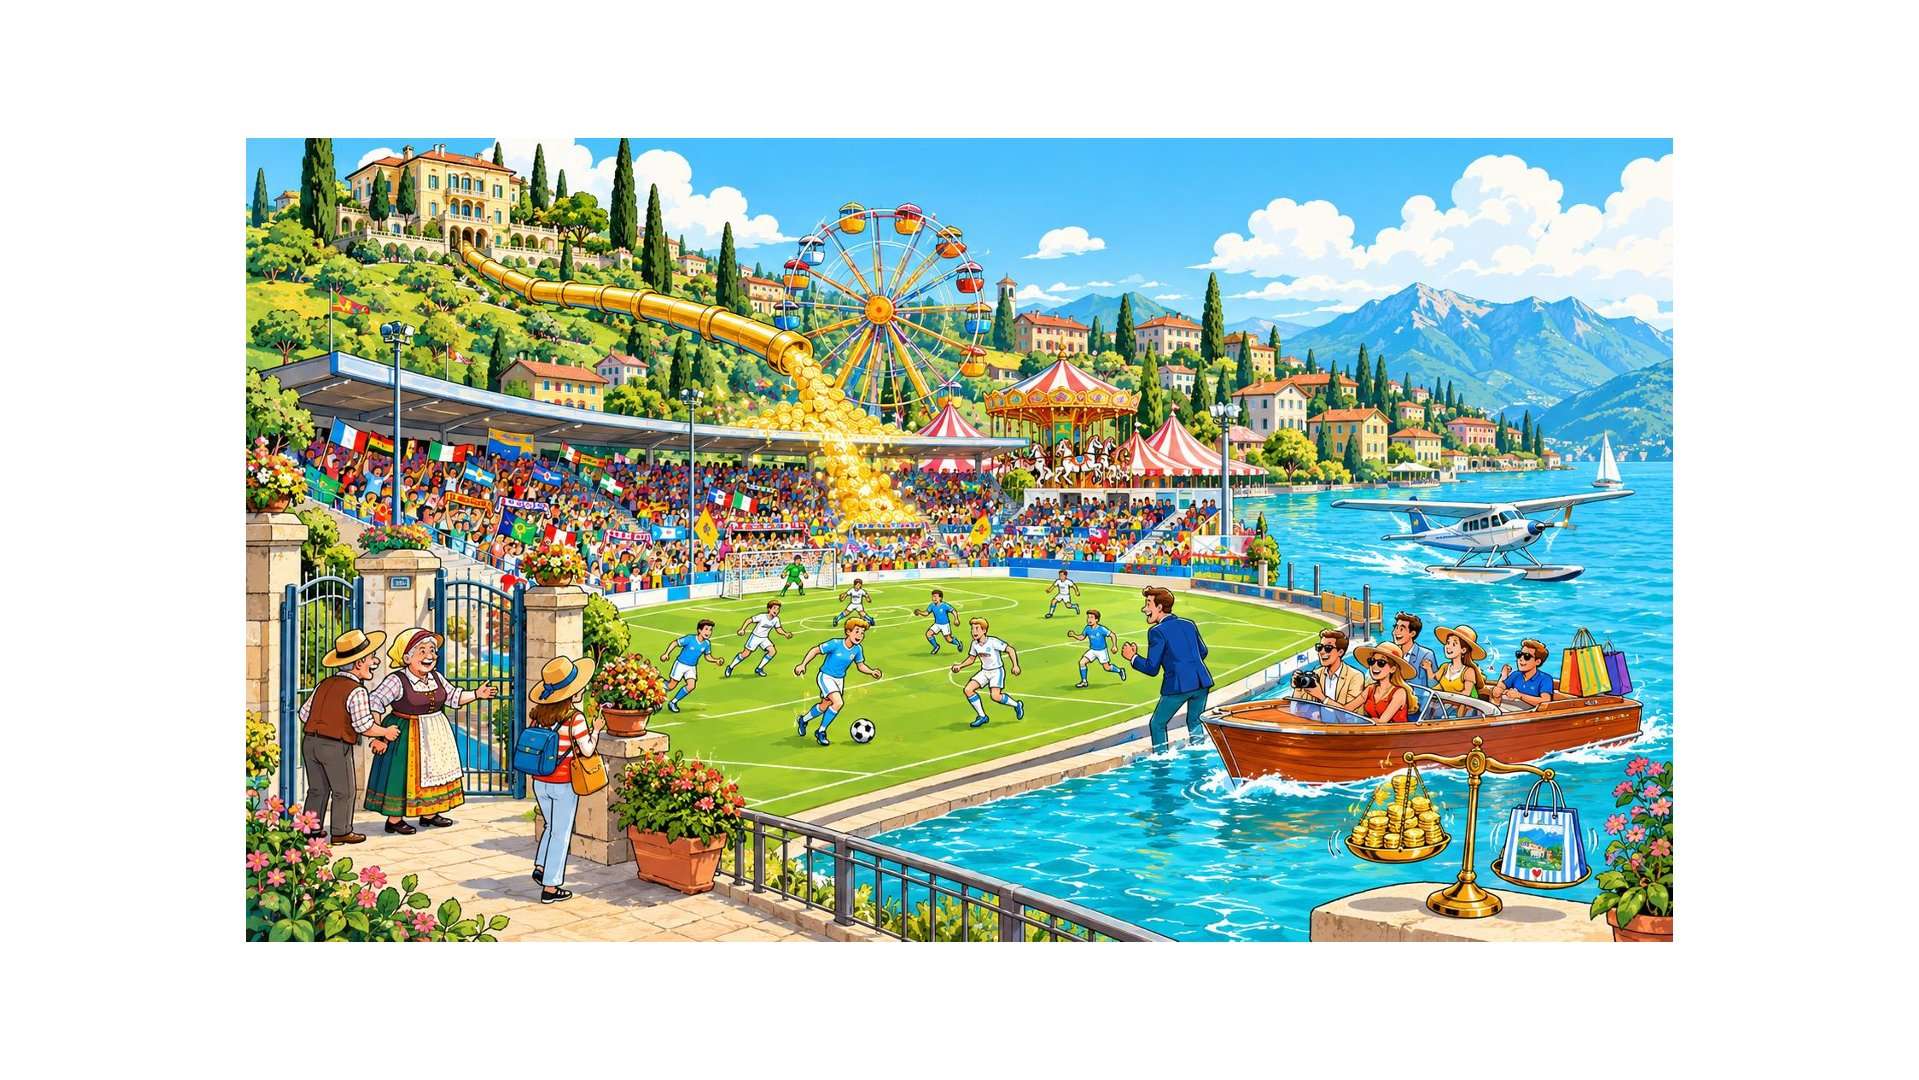
Vom Viertligisten in die Champions League, mit Disney als Vorbild und einer Milliardenbewertung bis 2038 als Ziel: Como 1907 gilt als das derzeit spannendste Experiment im europäischen Fußball. Doch hinter dem Storytelling am Comer See steht ein Modell, das bislang von privatem Vermögen getragen wird. Ob daraus ein Geschäft wird oder ein sehr teures Markenprojekt, entscheidet sich nicht auf dem Platz, sondern in den Büchern.
Als die indonesischen Hartono-Brüder 2019 den Klub aus Como übernahmen, war er das Ergebnis mehrerer Insolvenzen, ein Traditionsverein am Rand des Profifußballs. Der Kaufpreis ist nicht offiziell belegt; kolportiert werden Beträge zwischen rund 350.000 Euro und etwa einer Million. Sieben Jahre später spielt Como in der Champions League und wird in der Presse als „Disney des Fußballs“ gehandelt. Der Vergleich stammt vom Präsidenten selbst. Mirwan Suwarso sagt, was für Disney der Themenpark sei, seien für Como der Fußballverein und der Spieltag. Und er fügt einen Satz hinzu, der den Kern des Projekts freilegt: Man habe keine sportlichen, sondern geschäftliche Ambitionen und wolle bis 2038 eine Bewertung von einer Milliarde Dollar erreichen.
Wer den Fußball zur Attraktion eines größeren Erlebnisraums erklärt, misst Erfolg nicht mehr an der Tabelle, sondern am Markenwert. Das Modell ist entsprechend gebaut. Como verkauft nicht in erster Linie Spiele, sondern einen Ort: den Comer See mit seinen rund 4,8 Millionen Besuchern im Jahr, Mode und Glamour, Hospitality-Pakete mit Villa und Wasserflugzeug, dokumentarische Inhalte schon aus den unteren Ligen. Etwa 40 Prozent der Ticketkäufer sind Touristen, die Karten gehen in über 160 Länder. Der Merchandising-Umsatz ist nach Vereinsangaben von rund 53.000 auf über 10 Millionen Euro gewachsen. Der Vertrag mit Adidas läuft nach der Saison 2026/27 aus, danach will der Klub Trikots und Sportbekleidung selbst produzieren und womöglich auch für andere Vereine fertigen. Bemerkenswert ist dabei, dass die alte Vereinbarung ohnehin ein Sachleistungsvertrag ohne garantierte Zahlung war; Gestaltung, Vertrieb und Verkauf lagen schon jetzt weitgehend beim Verein. Der Schritt ist weniger der Verzicht auf große Ausrüstergelder als die Ausweitung einer bereits gelebten Eigenvermarktung.
Damit dieses Angebot glaubwürdig bleibt, braucht es Fußball, der Aufmerksamkeit erzeugt. Cesc Fàbregas, Trainer und Minderheitsgesellschafter, lässt offensiv spielen; Thierry Henry ist Anteilseigner; bei der Kaderplanung arbeitet der Klub mit dem Moneyball-Erfinder Billy Beane. Der Sport ist hier kein Nebenprodukt, sondern das Programm, das die Marke jeden Spieltag neu beglaubigt.
Wo der Vergleich endet
Doch der Disney-Vergleich trägt nur bis zu einer bestimmten Stelle. Disneys Parks finanzieren sich aus Eintritt, Gastronomie und Warenverkauf, also aus dem Geld der Besucher. Como finanziert sich bislang wesentlich aus dem Vermögen seiner Eigentümer. Nach Angaben des italienischen Branchendienstes Calcio e Finanza hat die Familie über ihre Londoner Holding Sent Entertainment rund 390 Millionen Euro in den Klub gegeben. Die Gesamtinvestitionen der vier Spielzeiten von 2023/24 bis 2026/27 werden auf etwa 406 Millionen Euro veranschlagt, mit steil steigender Tendenz: 14 Millionen in der Serie-B-Saison, dann 100, 127 und geplant 165 Millionen. Die kumulierten Verluste seit 2020 werden mit etwa 217 Millionen Euro beziffert, das Geschäftsjahr 2024/25 schloss mit einem Rekorddefizit von 132 Millionen.
Die Erlöse wachsen, aber von einer sehr kleinen Basis, und sie stehen einem Personalaufwand gegenüber, der nach den genannten Schätzungen von rund 30 Millionen Euro auf etwa 140 Millionen binnen weniger Jahre steigen soll. Wie stark die Marke diese Kosten trägt, lässt sich aus den veröffentlichten Zahlen nicht ablesen. Vorläufig spricht deshalb mehr dafür, Como als durch privates Vermögen getragenen Markenaufbau zu lesen, der erst später als Geschäftsmodell erscheinen soll, als schon heute als eines.
Die Prüfung von außen
Dass diese Frage nicht akademisch bleibt, zeigt die europäische Regulierung. Für das Frühjahr 2027 wird ein Settlement-Verfahren mit der UEFA erwartet, in dem der Klub darlegen muss, wie er zur finanziellen Balance zurückfindet. In den Berichten sind zwei Wege erkennbar. Der erste sind Transfergewinne mit jungen Spielern; Como hat Angebote von 44 und 50 Millionen Pfund für Spieler zuletzt ausgeschlagen, was in diesem Zusammenhang eine bemerkenswerte Entscheidung ist. Der zweite sind Einnahmen aus der Champions League, wo nach dem Erfolg gegen Leipzig mindestens 34 Millionen Euro an Ausschüttungen als sicher gelten.
Beide Wege setzen sportlichen Erfolg voraus. Das steht in Spannung zur Aussage, man habe keine sportlichen Ambitionen. Ein Markenmodell, das seine Glaubwürdigkeit aus Spitzenfußball bezieht und seine regulatorische Tragfähigkeit aus Transfererlösen und Europapokalprämien, bleibt an den Sport gebunden, auch wenn es sich als unabhängig von ihm beschreibt. Die These, dass der Fußball hier eher Träger als Kern ist, erscheint plausibel, ist aber vorläufig nicht belegt.
Die Herkunftsfrage
Bleibt die Verankerung im Ort. Das Stadion gehört der Stadt und wird mit einem internationalen Architekturbüro umgebaut. Aktuell fasst es je nach Quelle und Umbaustand rund 10.600 bis 13.600 Zuschauer; das Endziel liegt bei 15.000 bis 20.000 Plätzen, offiziell ist es nicht beziffert. Die erste Bauphase ist für Oktober 2027 angesetzt, der Abschluss für August 2028, die Kosten werden mit 30 bis 40 Millionen Euro genannt, den Großteil sollen die Eigentümer tragen. Suwarso will, dass die Arena 365 Tage im Jahr für alle offensteht. Der Klub bindet die Stadt mit kleinen Gesten ein, vom Geschenk an Neugeborene bis zu Freigetränken in Partnerbars nach Siegen. Zugleich wird berichtet, dass italienische Spieler im aktuellen Kader kaum eine Rolle spielen. Ein Verein, der sich als Ausdruck eines Ortes vermarktet, dessen Personal und Erlösbasis aber nur zum Teil von diesem Ort stammen, muss erklären, was „lokal“ dann bedeutet.
Hier weist der Fall über Como hinaus. Er zeigt, dass Vermögen in großem Maßstab Marken aufbauen kann, die über Jahre keine eigene Ertragslogik brauchen. Ob daraus bis 2038 ein tragfähiges Unternehmen wird oder ein außergewöhnlich gut erzähltes Liebhaberprojekt, entscheidet sich an dem Tag, an dem die Zuflüsse der Eigentümer nicht mehr Voraussetzung, sondern Ausnahme sind.
Ralf Keuper
Quellen
- Como 1907 in der Königsklasse: Vom Viertligisten zur Lifestyle-Marke | Bolzplatz | ZDFsportstudio
- Como 1907: Hinter dem Champions-League-Erfolg steckt ein Milliarden-Plan – t-online
- Disney, Moneyball, Luxustourismus: So funktioniert die Entertainment-Maschine des FC Como 1907 – OMR
- Como, le strategie degli Hartono dopo investimenti per 400mln e l’ombra delle intese con la UEFA – Calcio e Finanza
- Como 1907’s masterplan to build a billion-dollar business empire – SportsPro
- Walking a tightrope between a global brand and traditional football – Goal.com (SPOX)
- No More Adidas: Como to Produce Own Kits From 2027-28 – Footy Headlines (nach Sports Business Journal)
- Como 1907 Announces First Stage of Populous-designed Stadio Giuseppe Sinigaglia Redevelopment – Populous
- Como stadium set for further capacity boost – The Stadium Business
- Como 1907: The Mouse and the Lake – The Como Companion
- Como 1907 – Wikipedia