Der Maschinenbauverband VDMA fordert von der Bundesregierung Reformen und verweist auf den Nutzen einer Wochenstunde Mehrarbeit. Die Branche leidet derzeit vor allem an zu geringer Auslastung und unzureichender Nachfrage, die teils konjunkturell, teils strukturell ist: wachsende Konkurrenz aus China und die anhaltende Krise der Automobilindustrie als wichtigem Abnehmer. Ein Fachkräftemangel bleibt als mittelfristiger Engpass möglich, seine Größe hängt aber davon ab, wie viel Personal die Branche künftig überhaupt braucht. Die Zahlen, mit denen der Verband argumentiert, gelten nur unter der Annahme, dass alles Übrige gleich bleibt, und gerade das ändert sich.
I. Der Anlass
Am 10. November 2026 eröffnete VDMA-Präsident Bertram Kawlath den Maschinenbau-Gipfel in Berlin mit einer Abrechnung. Vor einem Jahr, sagte er, sei seine Branche wütend gewesen, nun sei sie fassungslos. Anlass sind der Streit in der Koalition, der Reformen blockiert, und der aus seiner Sicht sichtbar werdende Abstieg des Standorts. Seine Liste: Arbeitsmarkt, Bürokratie, Steuerlast und ein härterer Umgang mit China. Als Beleg führte er eine vom Verband beauftragte Studie des Instituts der deutschen Wirtschaft (IW) an, die der VDMA „Wachstumspotenziale durch den Arbeitsmarkt“ nennt. Sie beziffert den Effekt einer einzigen zusätzlichen Arbeitsstunde pro Woche: rund 1,5 Prozent mehr reales Inlandsprodukt, fünf Prozent mehr Investitionen und 120.000 zusätzliche Beschäftigte innerhalb von fünf Jahren.
Der Verband vertritt hier seine Interessen, und er tut das legitim. Die Frage ist, wie viel das Argument für die Branche trägt, die es vorbringt.
II. Was die Zahlen der Branche selbst sagen
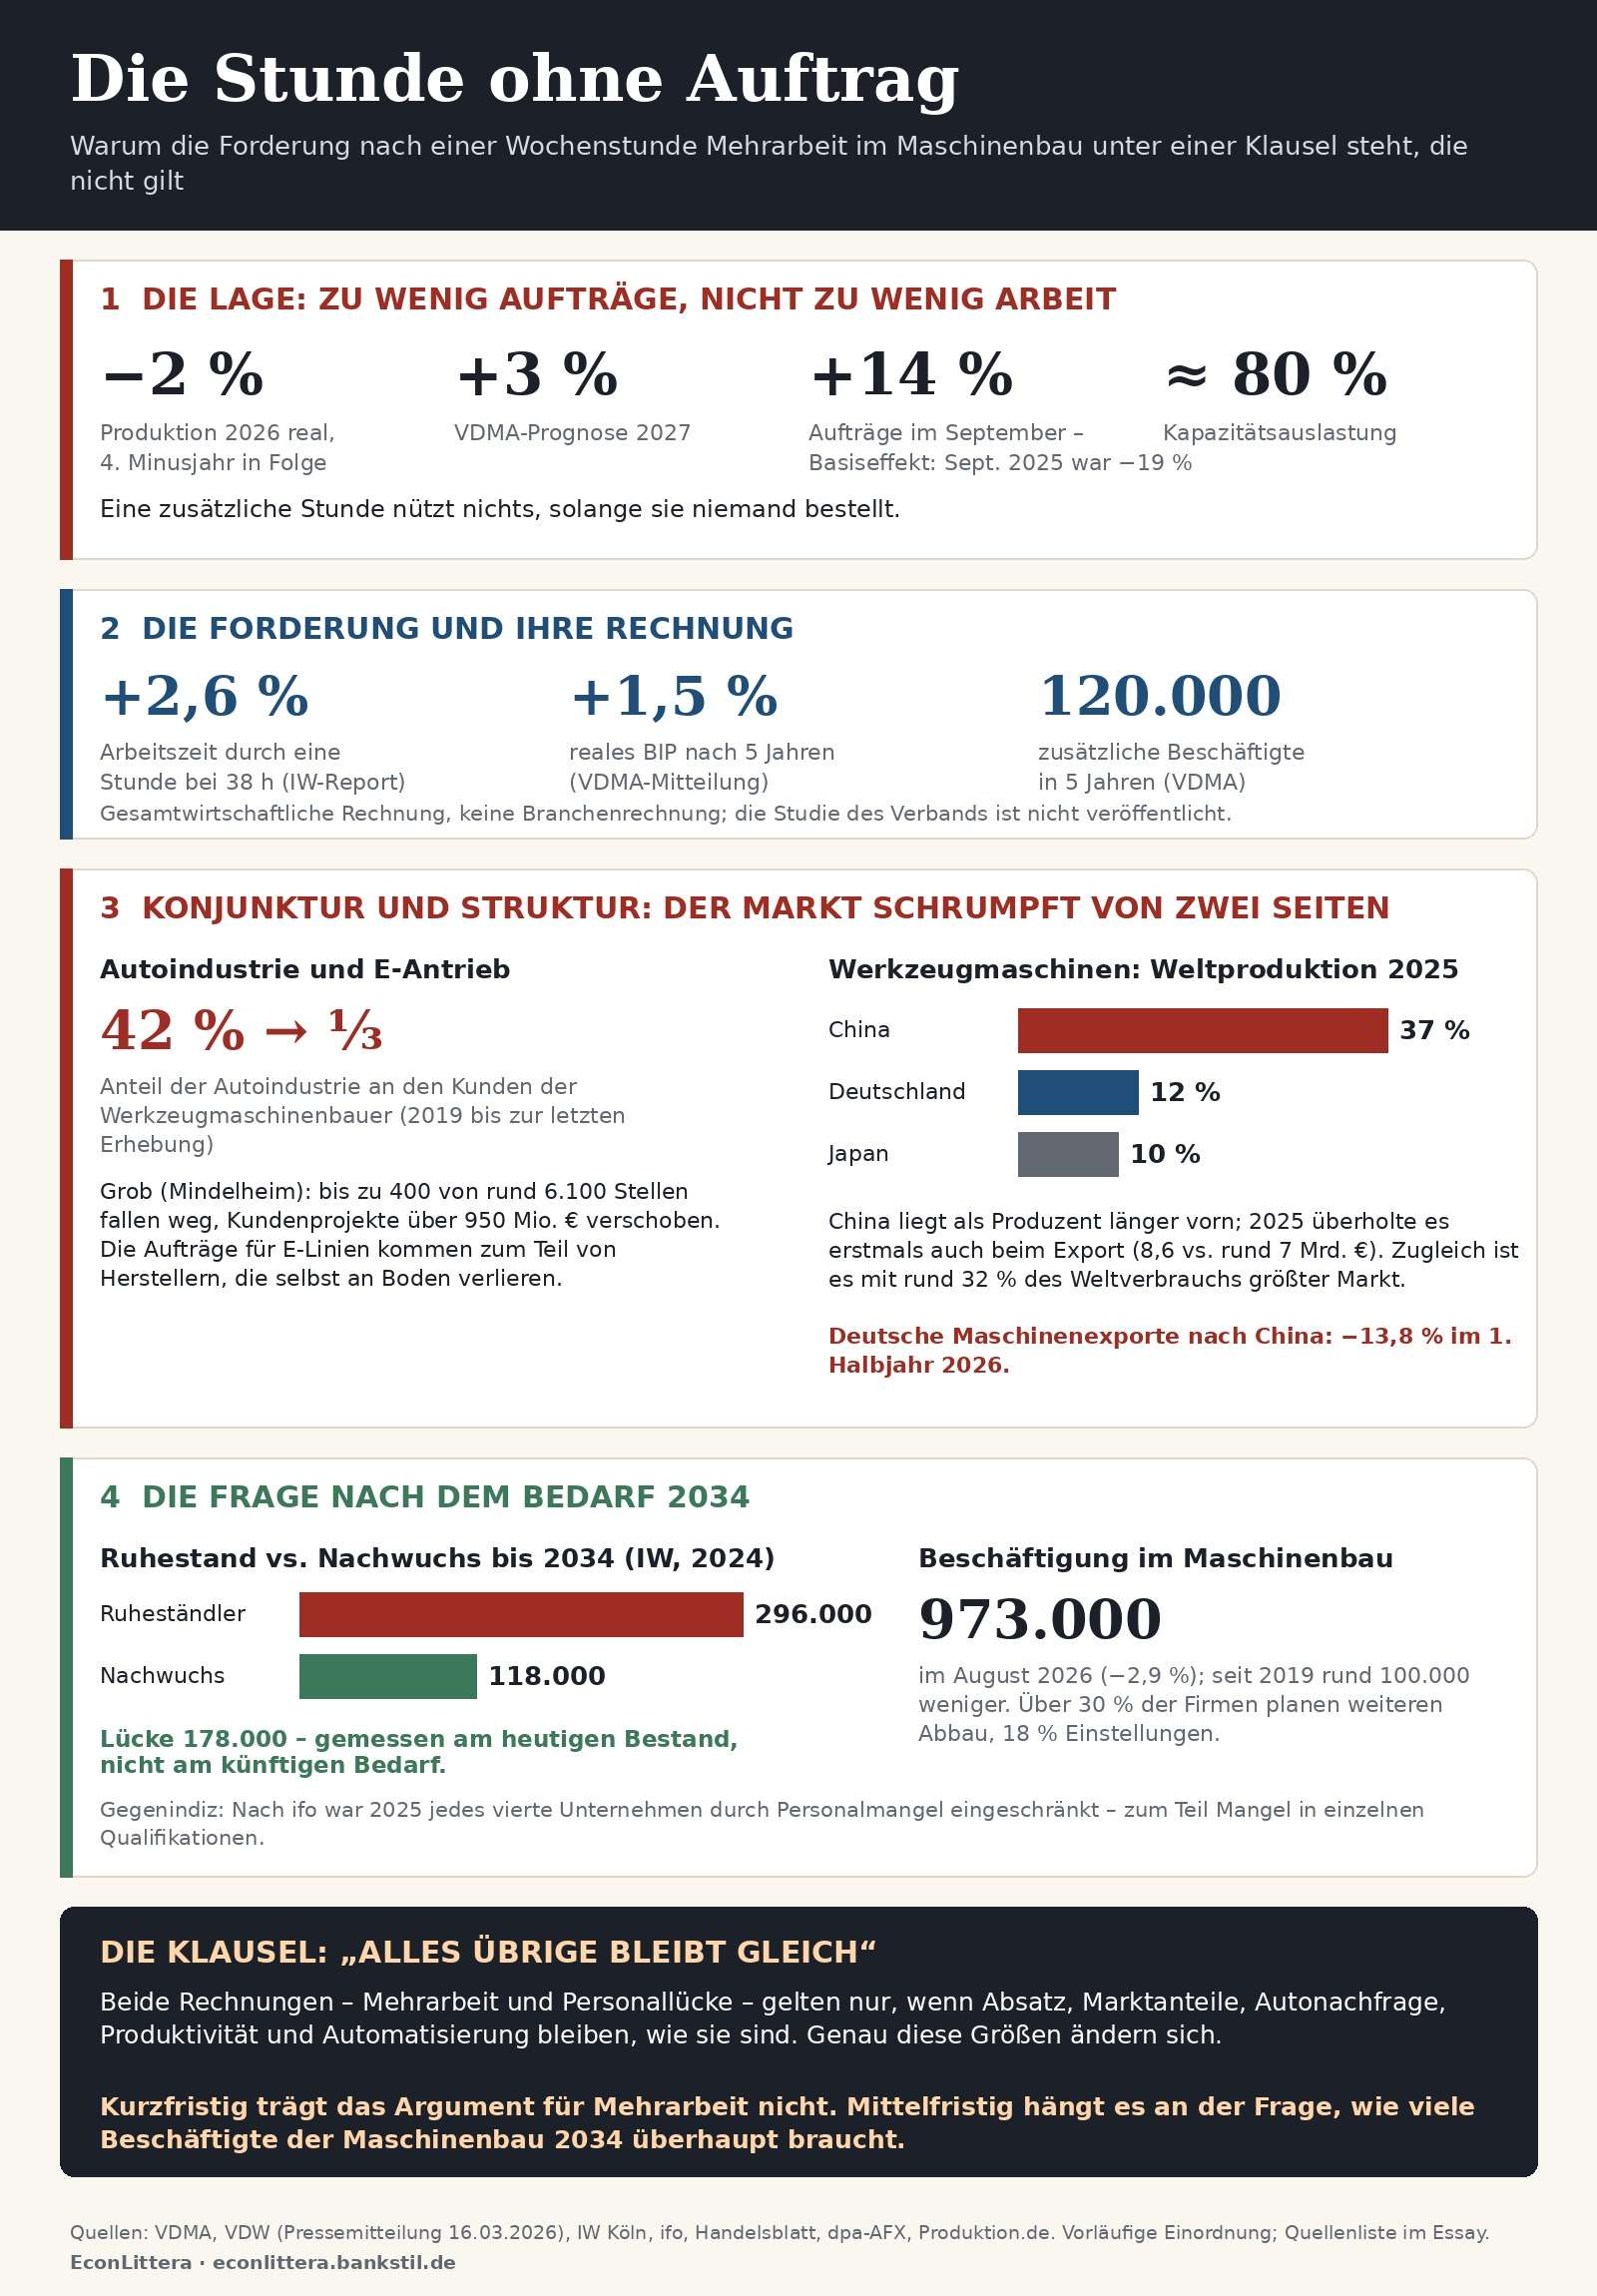
Der VDMA erwartet für 2026 einen realen Produktionsrückgang von zwei Prozent, das vierte Minusjahr in Folge, und für 2027 ein Plus von drei Prozent. Diese Prognose hängt an der zweiten Jahreshälfte: In den ersten sieben Monaten lag die Produktion noch 4,1 Prozent unter dem Vorjahr. Ein Jahresminus von nur zwei Prozent setzt voraus, dass sich die gestiegenen Aufträge bald in Produktion umsetzen. Das ist eine Annahme des Verbands, kein Befund.
Die Aufträge sind das Bild, das Hoffnung macht: Im September lagen sie preisbereinigt 14 Prozent über dem Vorjahresmonat. Dem Plus liegt allerdings ein extrem schwacher Vorjahresmonat zugrunde, denn im September 2025 waren die Bestellungen um 19 Prozent eingebrochen. Über neun Monate ergibt sich nur ein Plus von fünf Prozent, im dritten Quartal vier Prozent. Auch die Verteilung ist uneinheitlich: Im September kam das kräftigste Plus mit 22 Prozent aus dem Inland, über die neun Monate dagegen stammt das Wachstum aus Märkten außerhalb des Euroraums, während im Euroraum fünf Prozent weniger bestellt wurden. Der September-Wert ist ein Zuwachs gegenüber einer sehr niedrigen Vergleichsbasis und noch keine Trendwende; so wird er auch in der Berichterstattung eingeordnet.
III. Wo der Engpass liegt
Eine Wochenstunde Mehrarbeit ist ein Hebel auf der Angebotsseite. Er wirkt, wo Arbeit knapp ist und Aufträge vorliegen. Im Maschinenbau war die Lage zuletzt eine andere. Die Kapazitätsauslastung lag nach VDMA-Angaben Ende 2025 bei 78,3 Prozent, deutlich unter dem langjährigen Mittel von gut 85 Prozent. Kawlath selbst berichtete damals von häufigerer Kurzarbeit und davon, dass die Betriebe ihre Stammbelegschaften halten wollen. Zugleich suchen sie weiter Fachkräfte. Kurzarbeit und Fachkräftesuche nebeneinander deuten darauf hin, dass der Engpass nicht schlicht zu wenig Arbeitszeit ist, sondern auch eine Frage der Qualifikationen und der Struktur sein kann.
In einem Betrieb in Kurzarbeit bringt eine zusätzliche Stunde pro Woche nichts, solange niemand sie bestellt. Wie das im Einzelfall aussieht, zeigt der Ergänzungstarifvertrag bei Grob in Mindelheim: Die Beschäftigten verzichten bis Februar 2028 auf Leistungen von rund 30 Millionen Euro, darunter nach Berichten 1,5 unbezahlte Wochenstunden über acht Monate, und erhalten dafür Beschäftigungssicherung. Die zusätzliche Arbeitszeit dient dort der Kostensenkung und der Standortsicherung, nicht dem Abarbeiten eines Auftragsüberhangs. Zuvor hatte Grob den Abbau von bis zu 400 Stellen angekündigt. Auf Sicht von fünf Jahren kann das anders aussehen, und die Studie rechnet auch so. Ihre Wirkung setzt aber voraus, dass zusätzliche Stunden auf Nachfrage treffen. Das ist eine Annahme über den Gesamtmarkt, und sie gilt für den einzelnen Betrieb mit halb ausgelasteten Maschinen erst, wenn die Auftragslage sich dreht.
Die öffentlich einsehbare Grundlage solcher Rechnungen ist der IW-Report „Längere Arbeitszeiten“ von Holger Schäfer und Oliver Stettes (1. April 2026). Er rechnet eine zusätzliche Wochenstunde bei einer 38-Stunden-Woche als Ausweitung der Arbeitszeit um 2,6 Prozent, das sind für die ganze Volkswirtschaft 1,6 Milliarden Stunden im Jahr oder rund eine Million Vollzeitbeschäftigte. Es ist eine gesamtwirtschaftliche Rechnung, keine Branchenrechnung. Die vom Verband genannten Wirkungsgrößen (1,5 Prozent Inlandsprodukt, fünf Prozent Investitionen, 120.000 Beschäftigte) stammen aus der Mitteilung des VDMA zur Studie „Wachstumspotenziale durch den Arbeitsmarkt“ und aus der Berichterstattung darüber. Ob diese Studie mit dem Report identisch ist oder eine eigene Auftragsarbeit des IW, ist öffentlich nicht dokumentiert; die Studie selbst ist nicht veröffentlicht, ihre Annahmen sind deshalb nicht überprüfbar.
Zur Größenordnung: Der Verband nennt zwei Zeitpunkte, nach fünf Jahren 1,5 Prozent mehr reales Inlandsprodukt, nach zehn Jahren 1,7 Prozent oder kumuliert etwa 549 Milliarden Euro. Bei einem nominalen Inlandsprodukt von grob 4,5 Billionen Euro sind 1,5 bis 1,7 Prozent etwa 65 bis 75 Milliarden Euro im Jahr. Die kumulierten 549 Milliarden ergeben über zehn Jahre im Schnitt gut 50 Milliarden im Jahr, was zu einem Effekt passt, der erst allmählich aufwächst. Wie der Verband kumuliert (real, nominal, abgezinst), geht aus seiner Mitteilung nicht hervor. Tragend ist die Aussage über 1,5 Prozent und 120.000 Beschäftigte, die große Summe beeindruckt nur stärker.
IV. Konjunktur und Struktur
Die Nachfrageschwäche ist nur zum Teil konjunkturell. Zwei Entwicklungen wirken strukturell, und auf beide hat die Arbeitszeit keinen Einfluss.
Die erste ist die Lage der Automobilindustrie, einem der großen Abnehmer von Maschinen und Werkzeugmaschinen. Der Verein Deutscher Werkzeugmaschinenfabriken (VDW) meldete für das erste Quartal 2026 ein Auftragsplus von 15 Prozent, wies aber selbst darauf hin, dass das Ausgangsniveau schwach war, einzelne Projekte das Ergebnis prägten und eine breite Nachfrageerholung nicht erkennbar sei. Schwach blieben danach insbesondere die Automobil- und die Zulieferindustrie. Schon 2025 hatte die Fachpresse die Investitionszurückhaltung dort nicht allein als konjunkturell eingeordnet, sondern mit der Umstellung auf Elektromobilität, veränderten globalen Produktionsstrategien und dem Wettbewerb mit asiatischen Anbietern in Verbindung gebracht.
Hinzu kommt ein Wandel, der unabhängig von der Konjunktur wirkt: Der Elektroantrieb kommt mit deutlich weniger spanend gefertigten Bauteilen aus als der Verbrenner, denn Motorblock und Getriebe entfallen oder werden einfacher. Der VDW nennt den Übergang zum Elektroantrieb ausdrücklich als Grund dafür, dass die Automobilindustrie deutlich weniger in die Zerspanung investiert. Der Anteil der Automobilindustrie an den Kunden der Werkzeugmaschinenhersteller ist nach der letzten Kundenstrukturerhebung des Verbands von 42 Prozent im Jahr 2019 auf rund ein Drittel gesunken, der Anteil der Autohersteller selbst hat sich auf etwa 10 Prozent mehr als halbiert. Der allgemeine Maschinenbau ist inzwischen der wichtigste Abnehmer. Das ist kein Wegbrechen auf einen Schlag, aber ein Markt, der über Jahre an Gewicht verliert. Teile davon lassen sich auffangen: Die Hersteller bauen ihr Kundenportfolio breiter auf, und auf den Antriebsstrang spezialisierte Anbieter wie Grob haben mit dem Zukauf eines Herstellers von Bauteilen für Elektromotoren reagiert. Geschützt hat das nicht: Grob kündigte im März 2026 den Abbau von bis zu 400 der rund 6.100 Stellen am Stammsitz Mindelheim an, sozialverträglich über Fluktuation und ein Freiwilligenprogramm. Nach Medienberichten hatten Kunden zuvor Projekte im Wert von mehr als 950 Millionen Euro verschoben, darunter Vorhaben der Elektromobilität. Der Wechsel belastet damit beide Seiten: Das Geschäft mit dem Verbrenner schrumpft, und die Aufträge für die Elektrolinien kommen bislang zögerlicher als geplant. Dazu kommt die Frage, wer die Elektroaufträge vergibt. Bei Grob sind Mercedes-Benz und Volkswagen als Kunden für Batterie- und Statorprojekte belegt, also Hersteller, die selbst an Boden verlieren; daneben nennt das Unternehmen Kunden in den USA, Mexiko und Japan. Wie groß der Anteil deutscher Hersteller am Elektrogeschäft der Ausrüster insgesamt ist, lässt sich aus den öffentlichen Angaben nicht ablesen. Bei chinesischen Herstellern sind deutsche Ausrüster im Nachteil: Nach der Darstellung des VDMA in einem älteren Bericht ziehen sie diese in der Regel nur in Betracht, wenn sie vor Ort fertigen, oft im Joint Venture mit einem chinesischen Partner, und chinesische Anbieter liefern Ausrüstung für alle Schritte der Batteriefertigung. Ob der Ausgleich reicht, ist offen. Für die Frage nach dem Personalbedarf von 2034 ist das ein Posten, den eine Fortschreibung des heutigen Bestands nicht enthält.
Die zweite ist China, und zwar in doppelter Rolle. Als Wettbewerber ist das Land seit 2020 der größte Maschinenexporteur der Welt: Für 2023 weist der VDMA China einen Anteil von 18,0 Prozent am Weltmaschinenhandel aus, Deutschland 14,5 Prozent. Rund ein Drittel der weltweiten Maschinenproduktion kam 2024 aus China, und chinesische Hersteller treten zunehmend auch auf europäischen Märkten gegen deutsche an. Als Absatzmarkt schrumpft China für die deutschen Hersteller: Die Maschinenexporte dorthin gingen im ersten Halbjahr 2026 um 13,8 Prozent zurück, der Anteil an den deutschen Maschinenexporten liegt nur noch bei 7,1 Prozent. Der Verband führt die chinesische Stärke auf technologischen Fortschritt, niedrigere Produktionskosten und Subventionen zurück und kritisiert zudem Lieferungen nach Europa, die geltende technische Vorschriften missachten. Wie stark welcher dieser Faktoren ins Gewicht fällt, ist Gegenstand der Debatte. Die Antworten, die der Verband fordert, liegen in der Handels- und Wettbewerbspolitik, nicht bei der Arbeitszeit.
Beide Entwicklungen verringern die Zahl der Aufträge, auf die zusätzliche Arbeitsstunden treffen könnten. Mehr Stunden bei unveränderter oder sinkender Nachfrage bedeuten zunächst mehr Kapazität ohne mehr Aufträge. Ob sie dann Marktanteile sichern, weil sie die Stückkosten gegenüber chinesischen Anbietern senken, oder die Überkapazität vergrößern, hängt davon ab, ob die zusätzliche Arbeit in Kosten- oder Qualitätsvorteile mündet. Das lässt sich aus den vorliegenden Daten nicht entscheiden.
V. Zwei Zeithorizonte, und die Frage nach dem Bedarf
Der Verband argumentiert auf zwei Zeitachsen zugleich, ohne sie zu trennen. Kurzfristig ist die Lage von zu geringer Nachfrage geprägt, die zum Teil konjunkturell, zum Teil strukturell ist (Abschnitt IV). Mittelfristig kommt die Demografie hinzu: Kawlath verweist darauf, dass dem Maschinenbau bis etwa 2034 durch Verrentung rund 300.000 Beschäftigte verloren gehen und nur 120.000 nachkommen, eine Lücke von 180.000. Die Werte gehen auf eine Rechnung des IW vom November 2024 zurück (296.000 und 118.000, Lücke 178.000), nach der in den nächsten zehn Jahren rund ein Viertel der Beschäftigten in den Ruhestand geht.
Diese Lücke ist eine Lücke gegenüber dem heutigen Personalbestand. Ob dieser Bestand der Bedarf des Jahres 2034 ist, ist offen, und die Branchendaten sprechen eher dagegen. Ende 2025 beschäftigte der Maschinenbau in Betrieben ab 50 Mitarbeitern noch gut eine Million Menschen, rund 22.000 weniger als ein Jahr zuvor; im August 2026 waren es nach VDMA-Angaben 973.000, 2,9 Prozent weniger als im Vorjahr. Seit 2019 sind nach Angaben des VDMA-Chefvolkswirts Johannes Gernandt rund 100.000 Arbeitsplätze weggefallen. In der VDMA-Konjunkturerhebung vom dritten Quartal 2026 rechnen mehr als 30 Prozent der Unternehmen mit weiterem Stellenabbau, nur 18 Prozent planen Neueinstellungen. Der Ruhestand ist zugleich der Weg, auf dem eine schrumpfende Branche ohne Entlassungen kleiner werden kann; wie viel des bisherigen Abbaus auf Renteneintritte und wie viel auf Entlassungen entfällt, lässt sich nach Verbandsangaben nicht genau beziffern. Die Lücke ist demnach eine Rechnung unter der Annahme, dass der Bedarf gleich bleibt. Ob die IW-Rechnung das so unterstellt, geht aus der Pressemitteilung nicht hervor, und das Gutachten lag mir nicht vor.
Gegen die These vom entfallenden Bedarf spricht, dass nach ifo-Angaben Mitte 2025 fast jedes vierte Maschinenbauunternehmen durch fehlendes Personal in der Produktion eingeschränkt war. Mangel in einzelnen Qualifikationen und Überhang an anderer Stelle schließen einander nicht aus. Auch die Wochenstunde fügt sich in dieses Bild ein: Bei grob einer Million Beschäftigten und einer Vollzeitwoche von 38 Stunden entspricht sie rechnerisch etwa 2,6 Prozent mehr Arbeitszeit, also gut 25.000 Vollzeitstellen. Das IW rechnet gesamtwirtschaftlich ebenso: 2,6 Prozent mehr Arbeitszeit sind dort rund eine Million Vollzeitbeschäftigte. Bei gleichem Produktionsvolumen wären das Stellen, die nicht besetzt werden müssten. Zusätzliche Beschäftigung entsteht nur, wenn die Produktion wächst. Das ist eine Überschlagsrechnung und kein Studienergebnis.
Das gilt auch für die Politik. Die Bundesregierung erwartet für 2026 ein Wachstum von 1,3 Prozent. Nach der Darstellung der dpa wird es wesentlich von staatlichen Ausgaben über die Sondervermögen für Infrastruktur und Verteidigung getragen. Der Nachfrageimpuls kommt damit zu einem großen Teil vom Staat, während der Verband Reformen auf der Angebotsseite verlangt. Beides kann richtig sein; die Reihenfolge ist die offene Frage. Wie viel von der staatlichen Nachfrage im Maschinenbau ankommt, werden die Auftragszahlen der kommenden Monate zeigen. Vorläufig lässt sich sagen: Die Forderung nach Mehrarbeit ist ein Argument für die Zeit nach dem Auftragstief, und wie groß die Personallücke 2034 tatsächlich ausfällt, hängt von Auftragslage, Automatisierung und Marktanteilen ab, also von denselben Strukturfragen wie in Abschnitt IV. Mehrarbeit ersetzt die Antwort darauf nicht.
VI. Die Klausel, unter der gerechnet wird
Die beiden Zahlenwerke, auf die sich der Verband stützt, sind bedingte Aussagen. Die Studie zur Wochenstunde zeigt, was geschieht, wenn mehr gearbeitet wird. Die Rechnung zur Personallücke zeigt, was bis 2034 fehlt, wenn der Bestand der Maßstab bleibt. Beide gelten, wie bei Szenario- und Modellrechnungen üblich, nur unter der Klausel, dass das Übrige gleich bleibt. Der IW-Report „Längere Arbeitszeiten“ benennt die Klausel für seine Grundrechnung: Soweit der mir zugängliche Textauszug es erkennen ließ, unterstellt er, dass sich andere Faktoren wie der Ausfall von Arbeitszeit durch Krankheit proportional verhalten. Die Nachfrage modelliert er in dieser Rechnung nicht als begrenzende Bedingung. Er versteht die Arbeitszeitverlängerung als Antwort auf das schrumpfende Arbeitskräftepotenzial, also als Angebotsargument. Für die Wirkungsgrößen des Verbands und für die Lückenrechnung des IW von 2024 liegen mir die Annahmen nicht vor.
Das ist an sich kein Vorwurf, jede Prognose braucht eine solche Klausel. Zum Problem wird sie, wenn das, was gleich bleiben soll, genau das ist, was sich ändert. Damit die Wochenstunde das Inlandsprodukt um 1,5 Prozent hebt, müssten die zusätzlichen Stunden auf Aufträge treffen. Absatz, Marktanteile gegenüber China, die Nachfrage der Automobilindustrie, Zölle und Löhne müssten sich dafür so verhalten, wie die Rechnung es voraussetzt. Damit die Lücke von 178.000 eine Lücke bleibt, müssten Bestand, Produktivität, Automatisierung und Marktanteile bis 2034 ungefähr so bleiben wie heute. Die Abschnitte IV und V zeigen, dass gerade diese Größen in Bewegung sind. Die Klausel nimmt aus der Rechnung heraus, was in der Wirklichkeit die Hauptsache ist.
Beide Rechnungen setzen zudem den Bedarf voraus, den sie belegen sollen: die eine, dass die zusätzlichen Stunden gebraucht werden, die andere, dass die fehlenden Köpfe gebraucht werden. Auch die Überschlagsrechnung in Abschnitt V arbeitet so; sie unterstellt ein gleiches Produktionsvolumen und zeigt nur, wie stark das Ergebnis von dieser Annahme abhängt. Vorläufig lässt sich sagen: Die Zahlen des Verbands sind als Wenn-dann-Aussagen lesbar, nicht als Vorhersage dessen, was geschieht. Ob die Bedingung eintritt, entscheidet sich an der Nachfrage.
Ralf Keuper
Quellen
- Handelsblatt: VDMA: Maschinenbau rechnet mit Regierung ab – „Fassungslos“
- verbaende.com (VDMA-Mitteilung): Fehlende Reformen: „Fassungslos über politische Blockaden und Schönfärberei“
- dpa-AFX: Maschinenbauer „fassungslos“ über Bundesregierung
- ad-hoc-news (dpa): Maschinenbauer „fassungslos“ über Bundesregierung
- packaging journal (nach F.A.Z.): VDMA warnt vor Kipppunkt
- Produktion.de: Maschinenproduktion unter Druck, VDMA senkt Prognose für 2026
- Computer&Automation: VDMA: Auftragseingang im September 2026 steigt um 14 %
- Goldesel: Maschinenbau-Aufträge steigen, Basiseffekt
- t-online: Mehr Aufträge für Maschinenbauer
- Computer&Automation: VDMA: Innovationsstandort in Gefahr (Auslastung, Jahrespressekonferenz)
- boerse-online/dpa-AFX: Zölle und Standortprobleme: Maschinenbau schrumpft weiter
- VDW: Talsohle durchschritten – erstes Quartal bringt Auftragsplus im Werkzeugmaschinenbau (23.06.2026)
- VDW: Pressemitteilung 16.03.2026: Deutsche Werkzeugmaschinenindustrie stabilisiert sich – China baut Produktionsvorsprung aus
- VDW: Wichtige Zahlen der deutschen Werkzeugmaschinenindustrie, Jahr 2025
- industrial-production.de: Globaler Werkzeugmaschinenmarkt
- Computer&Automation: VDW: Maschinenbau erstmals wichtigster Kunde
- messen.de: AMB 2024: VDW beleuchtet die Stellung der deutschen Werkzeugmaschinenindustrie
- Produktion.de: Abhängigkeit der Autobauer von China schadet Maschinenbau
- Grob: Mercedes-Benz und Grob starten Kooperation bei Batterieproduktionsanlagen
- Grob: Jahresrückblick (Kunden und E-Mobilitäts-Aufträge)
- Produktion.de: Werkzeugmaschinen und Elektromobilität passt doch zusammen (Statorprojekt bei VW)
- NC-Fertigung: Stellenabbau bei Grob in Mindelheim?
- AllgäuHIT: Ergänzungstarifvertrag bei GROB: Beschäftigung bis 2028 gesichert
- Dr. Web: Grob-Werke Mindelheim: Was kostet die Jobgarantie bis 2028?
- Produktion.de: Werkzeugmaschinen: Hersteller bereiten sich auf E-Antrieb vor
- Produktion.de: Werkzeugmaschinen: Nachfrage am Tiefpunkt angekommen
- Computer&Automation: VDMA-Halbjahresbilanz 2026, Maschinenexporte sinken um 0,8 %
- ms-aktuell: China setzt Deutschlands Maschinenbauer immer stärker unter Druck
- Schwäbische Zeitung: Maschinenbau will Hilfe gegen unfaire Konkurrenz aus China
- IW Köln: Längere Arbeitszeiten, IW-Report 13/2026 (Schäfer/Stettes, 01.04.2026)
- IW Köln: Bis 2034 fehlen 178.000 Arbeitskräfte im Maschinenbau (11.11.2024)
- Deutsche Wirtschafts Nachrichten: Beschäftigtenzahl sinkt um 2,2 Prozent (13.02.2026)
- ms-aktuell: Maschinenbau gewinnt Zuversicht, doch viele Firmen planen Stellenabbau
- Produktion.de: Maschinenbau, KI und Verteidigung geben Impulse
- Produktion.de: Maschinenbau 2025: Personalabbau setzt sich fort (inkl. ifo-Angabe)
- Unternehmeredition: Stellenabbau im Maschinenbau: VDMA fordert Reformen
- hessenschau: Arbeitszeit-Debatte, eine Stunde Mehrarbeit entspricht 2,6 Prozent mehr Arbeitszeit