Bis zur Jahresmitte ließ sich der Absatzrückgang von Volkswagen vollständig mit China erklären. Das dritte Quartal 2026 spricht dafür, dass diese Erklärung nicht mehr ausreicht. Zugleich wachsen chinesische Marken in Europa schneller als der Markt, und zwar in der Region, die bisher den Rückgang in China abgefedert hat. Auch in Südamerika und weiteren Auslandsmärkten gewinnen sie Anteile. Diese Entwicklungen gehören vermutlich zu demselben Vorgang.
Am 12. Oktober 2026 meldete die Nachrichtenagentur dpa die Auslieferungszahlen des Volkswagen-Konzerns für das dritte Quartal. Weltweit wurden von Juli bis September rund 1,89 Millionen Fahrzeuge an Kunden übergeben, 14,3 Prozent weniger als ein Jahr zuvor. In China lag das Minus bei 38,5 Prozent. Über die ersten neun Monate summiert sich der Rückgang auf 9,0 Prozent: Der Konzern lieferte gut sechs Millionen Fahrzeuge aus, rund 600.000 weniger als im Vorjahreszeitraum, in dem es knapp 6,6 Millionen gewesen waren.
Die Meldung ist kurz, und sie nennt weder Regionen außerhalb Chinas noch Antriebsarten. Die Original-Mitteilung des Konzerns lag zum Redaktionsschluss noch nicht vor. Das begrenzt, was sich sicher sagen lässt. Es lässt sich aber einiges prüfen, wenn man die Zahlen der vorangegangenen Quartale danebenlegt.
Was bis Juni galt
Die Quartalswerte der Konzernmitteilungen ergeben für 2026 folgendes Bild:
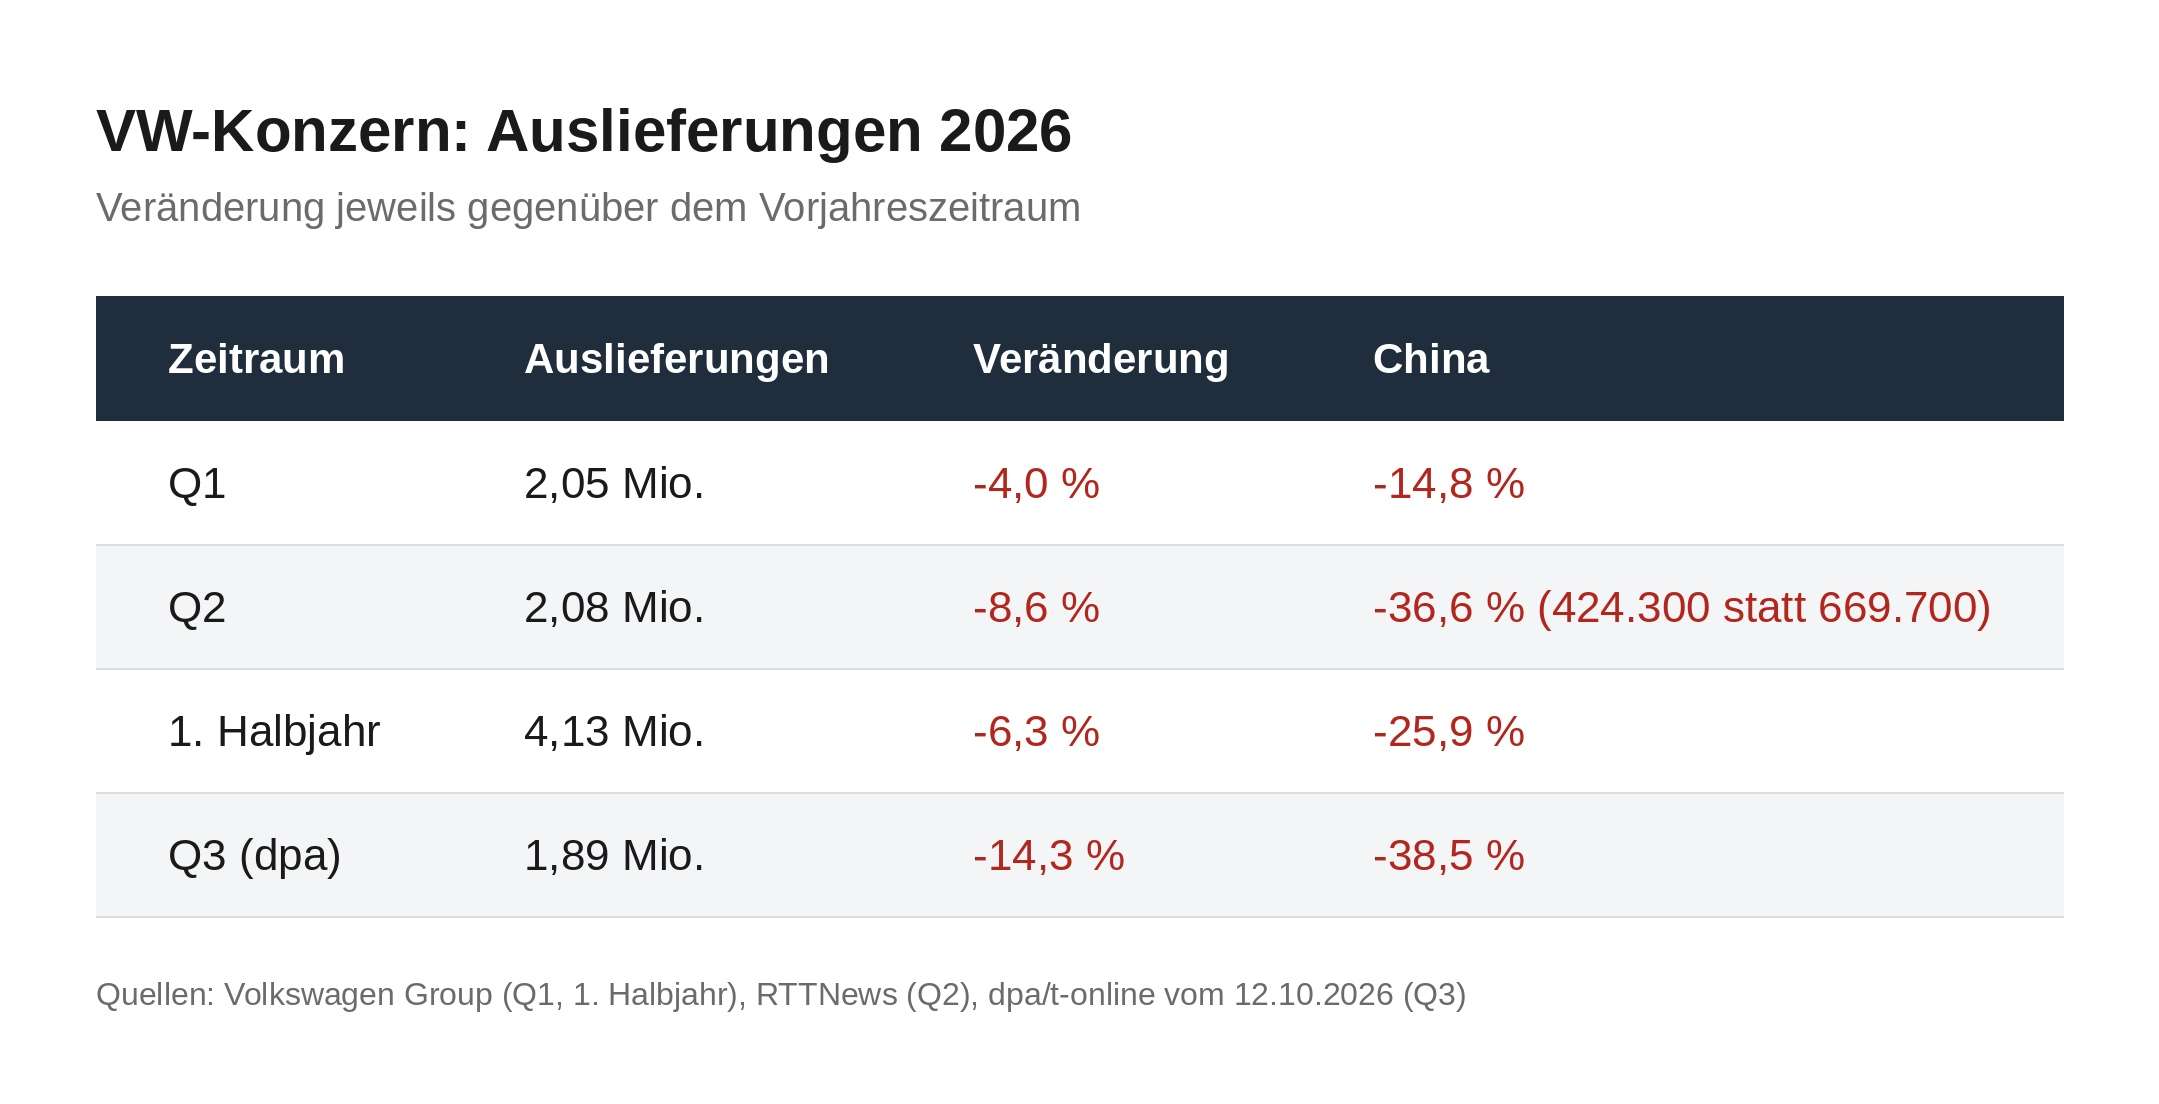
Rechnet man China heraus, ergibt sich für die ersten beiden Quartale ein anderes Bild. Im zweiten Quartal verlor VW in China rund 245.000 Fahrzeuge, das Konzernminus insgesamt betrug etwa 194.000. Außerhalb Chinas lag der Absatz damit um gut 3 Prozent über dem Vorjahr. Im ersten Quartal waren es knapp 1 Prozent, im Halbjahr nach Angaben des Konzerns rund 2 Prozent. Nordamerika erholte sich im zweiten Quartal (+7,7 Prozent), Südamerika wuchs, und Westeuropa legte leicht zu (+1,8 Prozent). Das Plus ohne China ist allerdings ein Durchschnitt, der Gegenläufiges verdeckt: In Asien-Pazifik ohne China lag der Absatz im zweiten Quartal um 7,2 Prozent unter dem Vorjahr, im Nahen Osten und Afrika um 1,9 Prozent. Bis Juni war die Lage also im Kern klar: Ein schrumpfender chinesischer Markt, in dem lokale Wettbewerber VW Anteile abnehmen, drückte den Konzern ins Minus, und der Rest der Welt hielt im Durchschnitt dagegen, getragen von Nord- und Südamerika und mit einem leichten Plus in Europa.
Das dritte Quartal: eine Überschlagsrechnung
Das Vorjahresquartal war nicht schwach. VW hatte im dritten Quartal 2025 rund 2,2 Millionen Fahrzeuge ausgeliefert, ein Plus von 1,0 Prozent. Das Minus von 14,3 Prozent entspricht also etwa 310.000 Fahrzeugen.
Wie viel davon auf China entfällt, geht aus der dpa-Meldung nicht hervor, weil der Absolutwert für China im dritten Quartal 2025 fehlt. Eine Überschlagsrechnung hilft trotzdem. Chinas Anteil an den Konzernauslieferungen lag im ersten Halbjahr 2025 bei rund 30 Prozent und im zweiten Quartal 2025 bei rund 29,5 Prozent. Nimmt man 30 Prozent auch für das dritte Quartal 2025 an, dann erklärt ein Minus von 38,5 Prozent in China etwa 250.000 der 310.000 fehlenden Fahrzeuge. Für den Rest der Welt bliebe ein Rückgang von knapp 4 Prozent.
Die Annahme trägt natürlich Unsicherheit. Bei einem Chinaanteil von 25 Prozent läge der Rest bei etwa -6 Prozent, bei 35 Prozent bei etwa -1 Prozent. Erst bei einem Anteil von gut 36 Prozent würde China den Rückgang vollständig erklären, und das wäre deutlich mehr als in den Quartalen davor. Das Ergebnis ist deshalb keine Messung, sondern eine Spanne. Sie spricht dafür, dass VW im dritten Quartal erstmals in diesem Jahr auch außerhalb Chinas verloren hat. Belegt ist das nicht, bis die Regionalzahlen des Konzerns vorliegen.
Dieselben Hersteller, andere Front
Die zweite Beobachtung betrifft Europa. Die Zulassungszahlen der letzten Monate zeigen einen raschen Anstieg chinesischer Marken, und zwar in der Region, die bisher VWs Ausgleich war:
- In der EU lag der Anteil chinesischer Marken von Januar bis April bei rund 6 Prozent, nach 3,2 Prozent im Vorjahreszeitraum. Im gesamten europäischen Markt einschließlich Großbritannien und der EFTA-Staaten waren es 7,3 Prozent nach 3,7 Prozent.
- Im August erreichten sie nach Zahlen des Marktforschers Dataforce einen Rekordanteil von 11,7 Prozent der EU-Zulassungen.
- Das Center of Automotive Management (CAM) kommt für Januar bis August auf ein Marktwachstum in Europa von 5,8 Prozent. Ohne die chinesischen Hersteller wären es weniger als 1 Prozent gewesen.
- BYD kam in der EU von Januar bis August auf 177.752 Zulassungen, ein Plus von 163 Prozent. Europaweit (EU, EFTA, Großbritannien) lag BYD mit 234.099 Fahrzeugen vor Tesla mit 191.787 reinen Elektroautos. Dabei zählen bei BYD auch Plug-in-Hybride mit.
Ein wichtiger Punkt gilt für die Interpretation. Das Wachstum chinesischer Marken ist weniger ein Elektro-Phänomen, als es die Schlagzeilen nahelegen. Im August verdreifachten sich die chinesischen Plug-in-Hybrid-Zulassungen, die rein elektrischen verdoppelten sich. Bei BYD in Deutschland lag der Plug-in-Hybrid-Anteil von Januar bis August bei 61,5 Prozent. Die EU-Zusatzzölle gelten für reine Elektroautos, Plug-in-Hybride weichen ihnen aus. Hinzu kommt lokale Fertigung: Eine Analystenprognose erwartet für 2026 rund 90.000 in Europa gebaute Fahrzeuge chinesischer Marken, BYD baut ein Werk in Ungarn. Auch das mindert die Zollwirkung.
In Deutschland selbst ist der Anteil noch klein. Das Kraftfahrt-Bundesamt zählte im September 6,1 Prozent chinesische Marken, über die ersten neun Monate 4,5 Prozent. In Großbritannien waren es im September 23,3 Prozent.
Auch jenseits Europas
Die Entwicklung beschränkt sich nicht auf Europa. In Brasilien, VWs wichtigstem Markt in Südamerika, lag der Anteil chinesischer Marken an den Pkw-Neuzulassungen im Juni 2026 bei 23,3 Prozent, nach 10,2 Prozent im Vorjahresmonat. BYD kam mit gut 21.000 Fahrzeugen auf Platz vier, VW blieb mit rund 42.400 Neuzulassungen Marktführer. Zum Vergleich: Über die ersten neun Monate 2025 hatten chinesische Marken in Brasilien 9,1 Prozent erreicht, nach 6,8 Prozent im Vorjahreszeitraum. Der Gesamtmarkt wuchs im Juni um 33,8 Prozent. Das erklärt, warum VW in Südamerika im ersten Halbjahr trotzdem um 8,3 Prozent auf 327.200 Fahrzeuge zulegen konnte: Ein stark wachsender Markt kann einen sinkenden Anteil verdecken. Ob VW in Brasilien Anteil gehalten hat, geht aus den vorliegenden Daten nicht hervor.
In Mexiko wuchsen chinesische Marken im ersten Quartal 2026 nach Angaben von AMDA und INEGI 5,6-mal schneller als der Gesamtmarkt, der um 3,7 Prozent zulegte. Ihr Anteil wird je nach Abgrenzung auf rund 22 bis 28 Prozent beziffert. VW wird in dem Bericht unter den etablierten Herstellern genannt, die an Boden verlieren, allerdings ohne Zahlen.
Für Asien und den Nahen Osten liegen Konzernzahlen vor, die auf ähnliche Verhältnisse hindeuten. Chinesische Marken hatten 2025 nach einer Auswertung des JATO-Analysten Felipe Muñoz unter anderem in Thailand 32,4 Prozent Marktanteil, in Australien 16,7, in den Vereinigten Arabischen Emiraten 16,0, in Südafrika 15,0, in Indonesien 12,2 und in Saudi-Arabien 11,8 Prozent. Genau in diesen Regionen verlor VW schon im zweiten Quartal: Asien-Pazifik ohne China -7,2 Prozent, Naher Osten und Afrika -1,9 Prozent. Das ist ein Hinweis, aber kein Nachweis, denn die Konzernzahlen nennen keine Länder und keine Ursachen.
Mehrere Fronten, ein Vorgang
Die Beobachtungen zusammen legen eine Lesart nahe. Die Hersteller, die VW in China Marktanteile abnehmen, expandieren zugleich in Europa, Südamerika und anderen Auslandsmärkten. Zwei der Regionen, die den Rückgang in China bis Juni ausglichen, Europa und Südamerika, sind damit Zielmärkte derselben Expansion. Wer in einem schrumpfenden Heimatmarkt unter Preisdruck steht, sucht Absatz im Ausland. Europa ist dafür zugänglich: Es ist groß, vergleichsweise offen, und die Zölle lassen sich teilweise umgehen.
Für VW heißt das: Die Region, die bis Juni den Rückgang in China abfederte, steht selbst unter Druck. In der EU lag der Konzernanteil von Januar bis April bei 26,7 Prozent, das ist weiterhin die mit Abstand stärkste Position. Allerdings wuchsen die VW-Zulassungen mit 2,9 Prozent langsamer als der Markt (+4,2 Prozent). Rechnerisch gab der Anteil damit leicht nach, von rund 27,0 auf 26,7 Prozent. Der Abstand ist klein, die Richtung ist es nicht. Wächst der Gesamtmarkt ohne die Chinesen kaum, müssen deren Zugewinne zu einem erheblichen Teil von den etablierten Anbietern kommen. Wie sich das auf einzelne Marken verteilt, zeigen erst die Zulassungszahlen nach Marken.
Dass die chinesische Expansion in Europa eine Folge des Preisdrucks im Heimatmarkt ist, ist eine Deutung. Die Zahlen zeigen nur das Gleichzeitige: Ein starker Rückgang bei VW in China und ein starker Anstieg chinesischer Marken in Europa. Die These ist damit vorläufig gestützt, nicht verifiziert. Sie beruht auf zwei Datenreihen (Konzernauslieferungen und Zulassungsstatistiken), die nicht direkt miteinander verglichen werden können.
Was dagegen spricht und was offen bleibt
- Zulassungen sind keine Auslieferungen. Die Statistiken von ACEA, KBA und Dataforce zählen Zulassungen, VW meldet Auslieferungen an Kunden. Beide Größen weichen im Monatsverlauf voneinander ab.
- Die Abgrenzung „chinesische Marke“ ist uneinheitlich. Je nach Quelle liegen die Anteile zwischen rund 6 und über 11 Prozent. Das hängt vermutlich davon ab, ob die EU oder Gesamteuropa betrachtet wird, und ob Konzerne wie Geely mit Volvo, Polestar und Smart mitgezählt werden.
- VW setzt auf eine Gegenoffensive. Am 11. Oktober zeigte der Konzern in Paris die „Electric Urban Car Family“ (ID. Polo, ID. Cross, Cupra Raval, Škoda Epiq), die auf einer gemeinsamen Plattform mit über 80 Prozent gleichen Bauteilen basiert. Der europäische Auftragsbestand für reine Elektroautos lag Mitte des Jahres um mehr als 50 Prozent über dem Stand vom Jahresende. Wie schnell sich das in Auslieferungen niederschlägt und ob es Marktanteile gegen die Chinesen sichert, ist offen.
- Die Regionalzahlen für Q3 fehlen. Der Überschlag oben ersetzt sie nicht.
Der nächste Prüfstein sind zwei Veröffentlichungen: die Original-Mitteilung von VW zu den Auslieferungen nach Regionen und Marken, und die ACEA-Zulassungszahlen für September, die am 22. Oktober erscheinen sollen. Sie zeigen, ob VWs Europa-Geschäft im dritten Quartal tatsächlich nachgegeben hat und wer die Zugewinne der chinesischen Marken verloren hat.
Zur Quellenbasis: Grundlage sind die Quartalsmitteilungen des Volkswagen-Konzerns zu den Auslieferungen 2025 und 2026, die Zulassungsstatistiken von ACEA, KBA und SMMT in der Aufbereitung durch Agenturen und Fachmedien, Auswertungen von Dataforce und CAM sowie eigene Überschlagsrechnungen. Die Rechnungen sind als solche gekennzeichnet.
Ralf Keuper
Quellen
- t-online/dpa: Volkswagen verkauft erneut weniger Autos (12.10.2026)
- Volkswagen Group: Auslieferungen Q1 2026
- Volkswagen Group: Auslieferungen 1. Halbjahr 2026
- Volkswagen Group: Auslieferungen bis Ende September 2025
- Volkswagen Group: Pressemitteilungen, u. a. „For Europe“ und Volkswagen Group Design (11.10.2026)
- RTTNews: Volkswagen Q2 Deliveries Fall 8.6% As China Sales Decline
- euronews: Chinese carmakers double EU market share as EVs drive sales growth (27.5.2026)
- Lider: Zulassungsdaten Januar bis April 2026, Marktanteile VW und chinesische Marken
- autoevolution: Chinese Automakers Hit Record Market Share in Europe (Dataforce, August 2026)
- mezha.ua zur CAM-Analyse: Chinesische Hersteller und das Marktwachstum in Europa
- web.de: BYD überholt Tesla bei Europas Neuzulassungen
- goodcarbadcar: Chinesische Marken im September 2026 in Großbritannien und Deutschland (SMMT, KBA)
- ElektroQuatsch: Chinesische Marken bauen Europa-Fertigung hoch
- drweb.de: BYD verdoppelt sich, chinesische Marken bei 6 % in der EU