Chinas Autoindustrie beginnt sich zu konsolidieren. Nio und Geely legen ihre Batteriewechsel-Geschäfte zusammen, GAC übernimmt die Hälfte von FAW Toyota. Auf den ersten Blick sieht das nach der lange erwarteten Marktbereinigung aus, die auch den Druck auf Europa verringern könnte. Bei näherem Hinsehen trifft die Bereinigung jedoch vor allem die Joint-Venture-Werke ausländischer Hersteller, während die chinesischen Eigenmarken ihren Überhang in den Export verlagern. Für Europa entsteht daraus eine unangenehme Asymmetrie: In China wird Überkapazität exportiert, hierzulande wird sie stillgelegt.
Der Anlass
Am 28. September 2026 berichtete die New York Times über zwei Transaktionen, die sie als Zeichen einer beginnenden Konsolidierung in der übervollen chinesischen Autoindustrie deutete. Der Elektroautohersteller Nio und der Geely-Konzern (Zhejiang Geely Holding) führen ihre Tochtergesellschaften für Batteriewechsel und Laden zusammen. Zwei Wochen zuvor hatte der staatliche Hersteller GAC (Guangzhou Automobile Group) angekündigt, sich über eine Aktienausgabe an einem Gemeinschaftsunternehmen des ebenfalls staatlichen Konzerns FAW (First Automotive Works) zu beteiligen. Die Diagnose, die die Zeitung zitiert, ist eindeutig: In China gebe es schlicht zu viele Autohersteller, Fusionen und Übernahmen seien der Trend der kommenden Jahre.
Die Diagnose ist richtig. Die Schlussfolgerung, die sich aus ihr nahelegt, ist es nicht ohne Weiteres. Konsolidierung bedeutet nicht automatisch, dass Produktionskapazität vom Markt verschwindet. Und selbst wo sie verschwindet, kommt es darauf an, welche.
Zusammenlegen ohne Zusammenwachsen: Nio und Geely
Beim Batteriewechsel fährt ein Elektroauto in eine automatisierte Station, in der die leere Batterie im Fahrzeugboden gegen eine geladene ausgetauscht wird. Der Vorgang dauert drei bis vier Minuten, deutlich weniger als eine Schnellladung auf 80 Prozent. Nio hat dieses Modell über Jahre zu seinem Markenzeichen ausgebaut und betreibt das größte Wechselnetz Chinas. Die Kehrseite: Stationen erfordern hohe Vorabinvestitionen für Grundstücke, Netzanschlüsse und Technik, rentieren sich aber erst bei hohem Durchsatz.
Die Konditionen des Geschäfts zeigen, worum es geht. Laut Nios Pflichtmitteilung an die US-Börsenaufsicht bringt eine Geely-Tochter ihre Wechselgesellschaft Yiyi, die vor allem Taxi- und Fahrdienstflotten bedient, sowie 640 Millionen Yuan in bar in NIO Power ein und erhält dafür 30 Prozent. Nio behält mit 63,6 Prozent die Kontrolle, die Einheit wird mit rund 16 Milliarden Yuan bewertet, umgerechnet etwa 2,4 Milliarden Dollar. Im Gegenzug übernimmt Nio 10 Prozent an Geelys Ladegesellschaft Haohan Energy, die mit dem Geld wiederum Ladeanlagen von Nio kauft. Faktisch tauscht Nio also einen Teil seines Ladenetzes gegen eine Beteiligung am Netz des Partners.
Zwei Details relativieren das Bild einer festen Allianz. Erstens ist Geelys Anteil an Leistungsziele gebunden: Er kann bei verfehlten Zielen auf 20 Prozent sinken oder mit einer weiteren Einzahlung von 640 Millionen Yuan auf 34 Prozent steigen. Zweitens ist die eigentlich weitreichende Komponente, die Ausrichtung von Geelys Pkw-Modellen auf Nios Wechselstandard, bislang nur als „vorläufiger Plan“ vereinbart. Die Vorgeschichte mahnt zur Zurückhaltung: Schon im November 2023 hatten beide Unternehmen eine Partnerschaft mit gemeinsamen Standards angekündigt, damals ohne Kapital und ohne erkennbare Folgen. Stephen Dyer, Leiter der Asien-Automobilpraxis bei der Beratung AlixPartners, weist in der New York Times darauf hin, wie tief ein Wechselstandard in die Fahrzeugkonstruktion eingreift. Genau deshalb haben sich chinesische Hersteller seit mehr als einem Jahrzehnt über gemeinsame Standards unterhalten, ohne sie umzusetzen.
Der Kern des Geschäfts ist betriebswirtschaftlich: Ein teures Netz soll durch zusätzliche Nutzer ausgelastet werden. Für Nio bringt der Verkauf eines Minderheitsanteils Kapital und einen Bewertungsmaßstab. Am verlustbringenden Fahrzeuggeschäft ändert er nichts. Geely wiederum sichert sich eine Option auf einen Standard, ohne sich festzulegen. Mit einer Bereinigung von Fahrzeugkapazität hat all das wenig zu tun.
Die Bereinigung trifft die Joint Ventures: GAC und FAW Toyota
Anders liegt der zweite Fall. Seit dem 28. September ist offiziell, was zuvor nur vermutet wurde: GAC will FAWs 50-Prozent-Anteil an FAW Toyota übernehmen, bezahlt mit neuen eigenen Aktien zum Ausgabepreis von 5,75 Yuan. FAW wird dadurch zweitgrößter Aktionär von GAC, kontrollierender Eigentümer bleibt die Staatsvermögensverwaltung der Stadt Guangzhou.
Um die Bedeutung zu verstehen, muss man die Vorgeschichte kennen. Seit den 1980er-Jahren mussten ausländische Autohersteller, die in China produzieren wollten, Gemeinschaftsunternehmen mit chinesischen Partnern eingehen, in der Regel zu gleichen Teilen. Toyota arbeitet bis heute mit zwei getrennten Strukturen: FAW Toyota im Norden und GAC Toyota im Süden, die miteinander konkurrieren. Nach der Transaktion hätte GAC Zugriff auf beide.
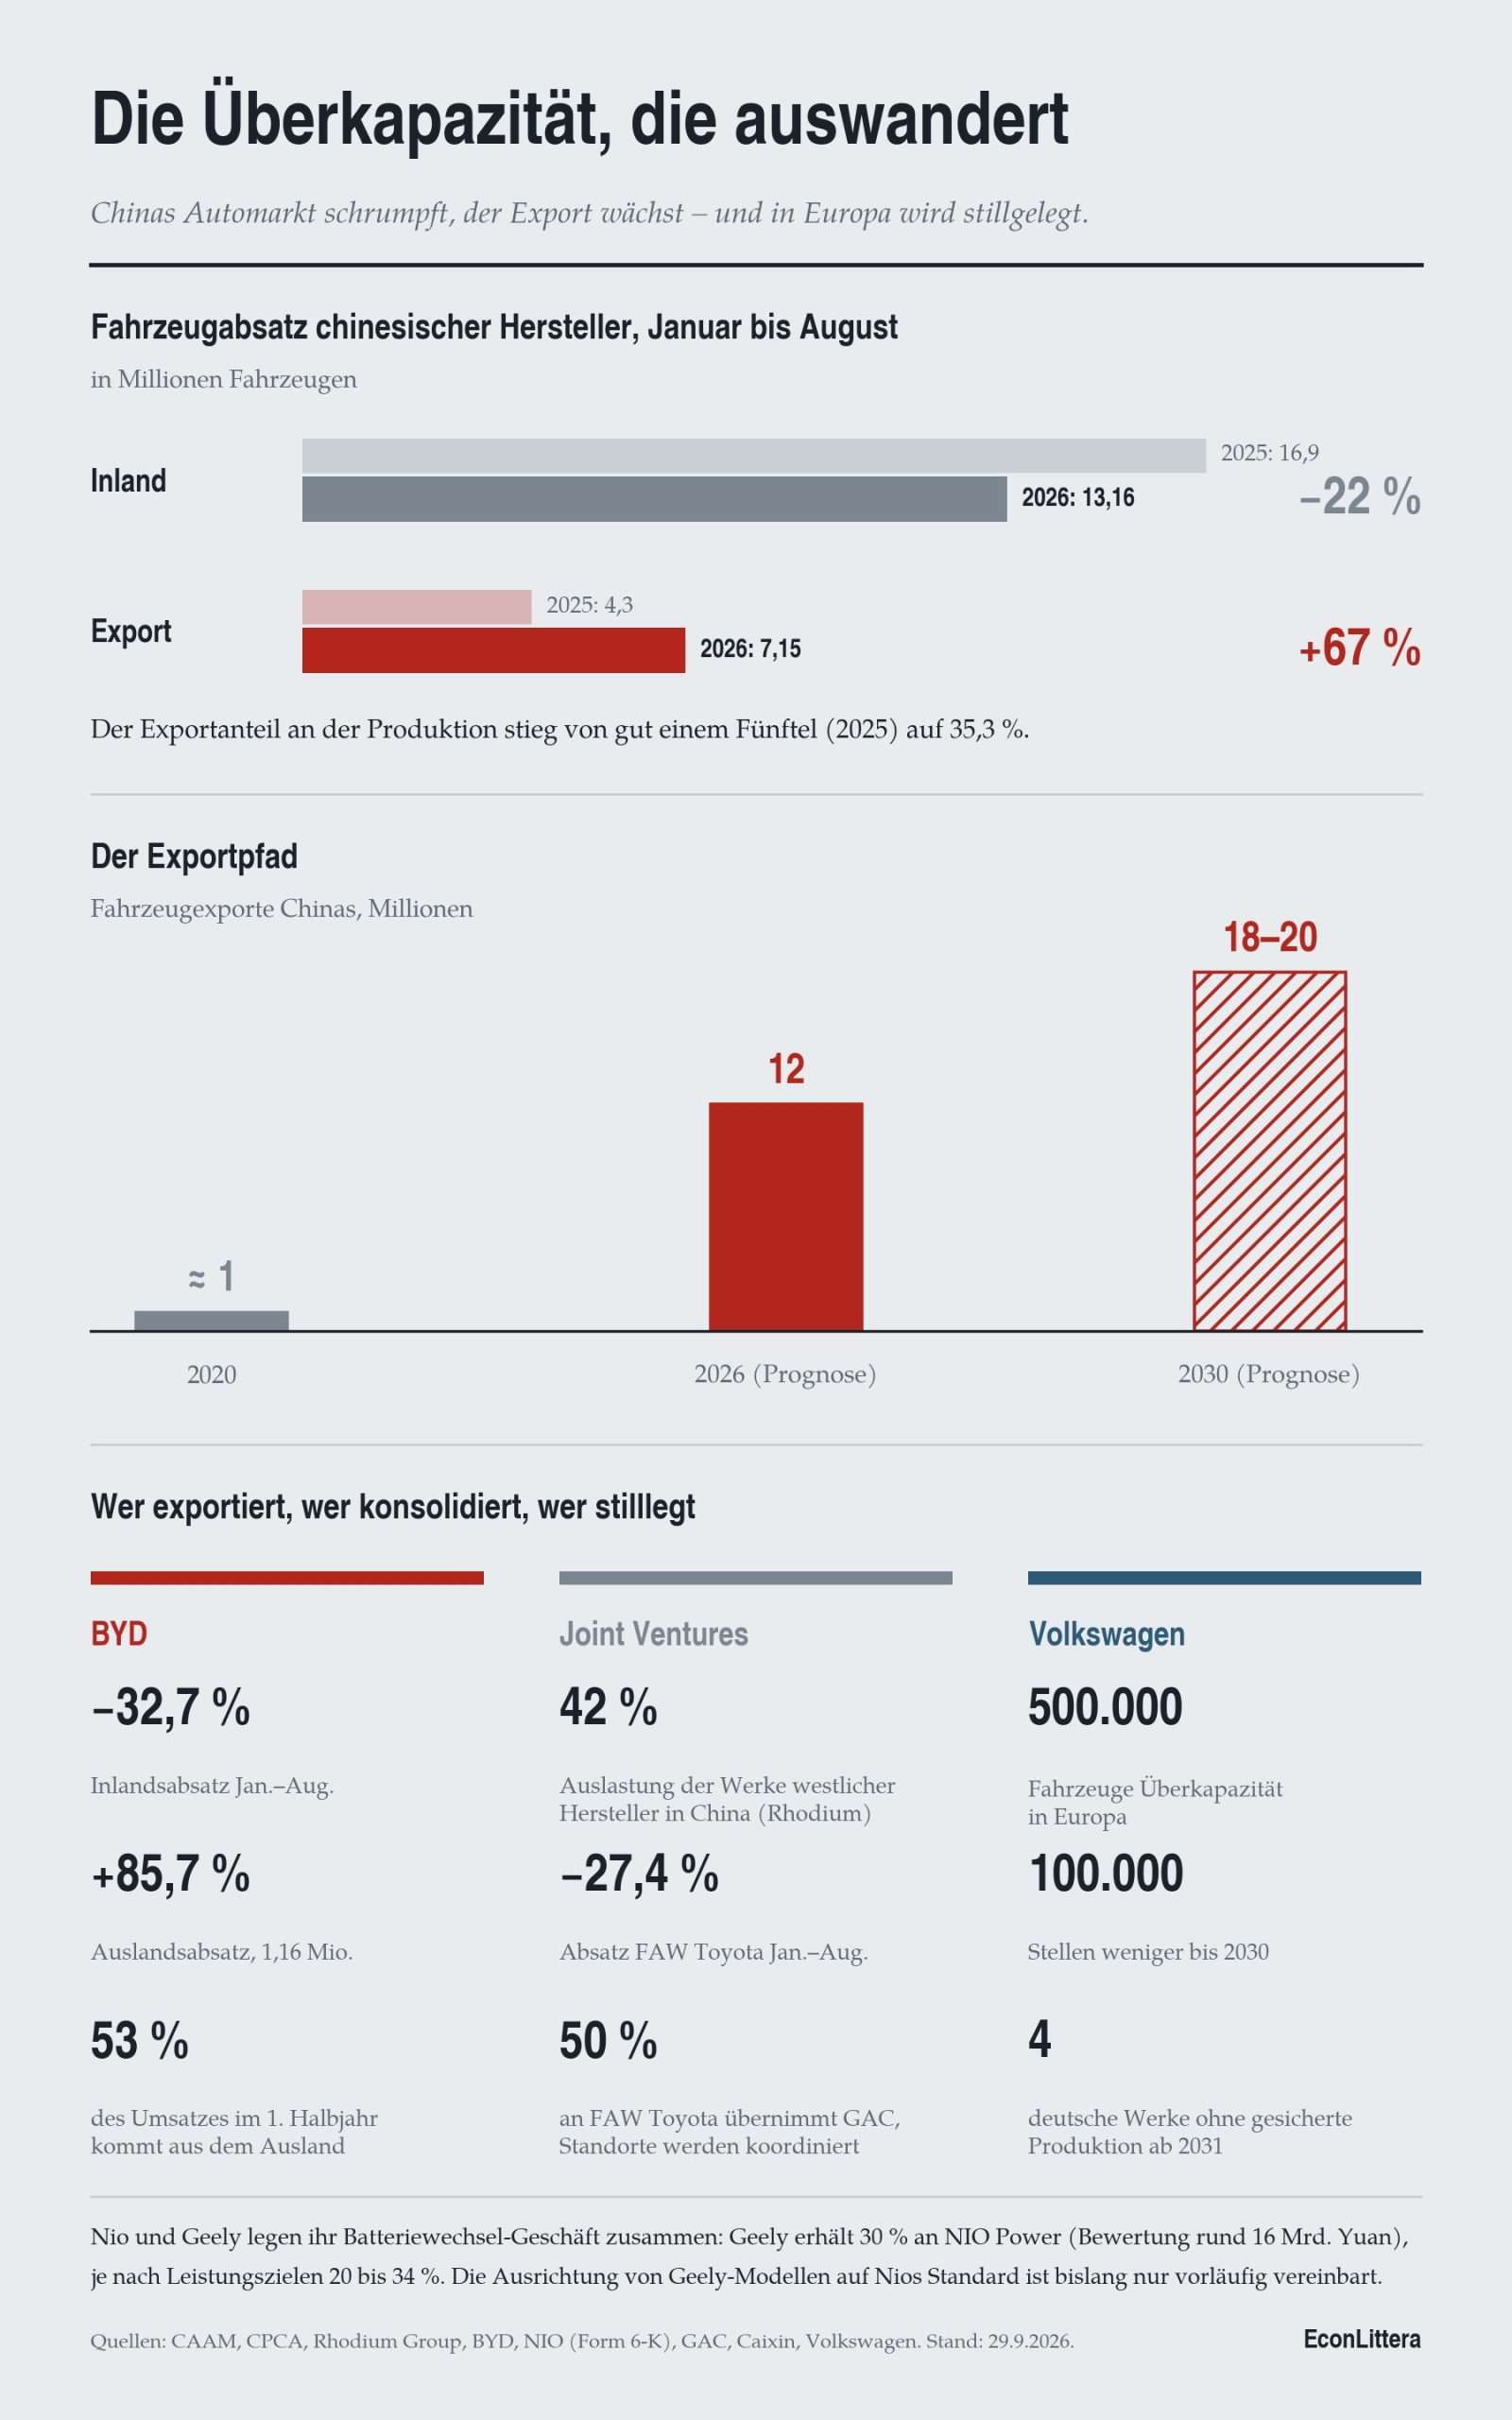
Der Druck hinter dem Geschäft ist erheblich. FAW Toyota verkaufte von Januar bis August 2026 gut 273.700 Fahrzeuge, 27,4 Prozent weniger als im Vorjahr. Das Wirtschaftsmagazin Caixin ordnet den Schritt als Konsolidierung vor einer erwarteten weiteren Marktschrumpfung um 10 bis 20 Prozent bis 2027 ein. Entscheidend ist, was GAC ankündigt: die Koordination von Entwicklung, Lieferketten, Produktionsstandorten und Vertrieb beider Toyota-Gemeinschaftsunternehmen, um Doppelinvestitionen zu vermeiden. Hier stehen also tatsächlich Werke zur Disposition.
Das passt zu einem Befund, der in der Debatte über chinesische Überkapazität oft untergeht. Die Überkapazität ist ungleich verteilt. Die Rhodium Group, ein US-amerikanisches Wirtschaftsforschungsinstitut, verortet einen Großteil davon bei den Gemeinschaftsunternehmen westlicher Hersteller, deren Werke mit mehr als 22 Millionen Einheiten Kapazität nur zu 42 Prozent ausgelastet seien. Die Durchschnittszahlen verdecken das. Die amtliche Statistik weist für das erste Halbjahr 2026 eine Auslastung von 70,6 Prozent aus, misst aber Produktionswert gegen geschätzte Kapazität. Auf Basis der Nennkapazität, die der Branchendienst Gasgoo auf rund 55 Millionen Pkw schätzt, läge sie eher bei 47 Prozent. Selbst innerhalb eines Konzerns klaffen die Werte weit auseinander: Beim Hersteller Great Wall lief ein Werk mit mehr als dem Doppelten seiner Nennkapazität, ein anderes mit 16 Prozent. Leer stehen vor allem die Werke, denen ein gefragtes Produkt fehlt, und das sind häufig die der ausländischen Gemeinschaftsunternehmen, deren Verbrennermodelle an Nachfrage verlieren.
Der Inlandsmarkt schrumpft, der Export wächst
Die Marktdaten bestätigen das Ausmaß des Einbruchs. Nach Angaben der CPCA, des chinesischen Branchenverbands für Pkw, wurden in den ersten acht Monaten 2026 im Einzelhandel 11,7 Millionen Pkw verkauft, 20,8 Prozent weniger als im Vorjahreszeitraum. Für das Gesamtjahr wird ein Minus von knapp 15 Prozent erwartet. Die New York Times führt den Rückgang auf die durch den Immobilienpreisverfall gedämpften Konsumausgaben zurück und spricht von einem Markt, der seit 2017 schrumpfe. Diese Erklärung greift zu kurz. Der Markt erreichte 2024 noch einen Gesamtabsatz von 23,29 Millionen Fahrzeugen, und der aktuelle Einbruch fällt mit einer hohen Vorjahresbasis und dem Auslaufen von Subventionen und Steuerbefreiungen für Elektrofahrzeuge Ende 2025 zusammen. Die Struktur des Rückgangs ist aufschlussreich: Verbrenner verloren rund 40 Prozent, Fahrzeuge mit Elektro- oder Hybridantrieb nur gut 10 Prozent.
Dem Inlandseinbruch steht ein Exportschub gegenüber. Die Ausfuhren stiegen in den ersten acht Monaten um 67 Prozent auf 7,15 Millionen Fahrzeuge, während der Inlandsabsatz um 22 Prozent fiel. Der Anteil der Exporte an der Produktion kletterte von gut einem Fünftel im Jahr 2025 auf 35,3 Prozent. Die CPCA erwartet für das laufende Jahr 12 Millionen exportierte Fahrzeuge und 18 bis 20 Millionen bis 2030.
Am deutlichsten zeigt sich das Muster beim Marktführer. BYD setzte im Inland von Januar bis August gut 1,5 Millionen Fahrzeuge ab, 32,7 Prozent weniger als im Vorjahr. Weltweit lag der Absatz nur knapp 7 Prozent im Minus, weil die Auslandsverkäufe um 85,7 Prozent auf 1,16 Millionen Einheiten stiegen. Im ersten Halbjahr erzielte BYD bereits 53 Prozent seines Umsatzes außerhalb Chinas. Geely verfolgt mit dem Nebeneinander von Verbrenner- und Elektromodellen eine andere Strategie, die den Inlandsrückgang abfederte, zeigt aber dasselbe Muster: Im August fiel der Inlandsabsatz um gut 25 Prozent, die Exporte verdreifachten sich.
Der Preiskampf im Inland hat Folgen, die über die Hersteller hinausreichen. In den Jahren 2023 und 2024 zahlten BYD und Geely ihren Zulieferern im Schnitt erst nach rund 150 Tagen, westliche Hersteller nach 40 bis 60 Tagen. Peking bekämpft diese Praxis im Rahmen seiner Kampagne gegen „Involution“. Mit dem Begriff wird in China ein ruinöser Wettbewerb bezeichnet, in dem Unternehmen trotz wachsender Stückzahlen an Ertrag verlieren. 17 Hersteller verpflichteten sich 2025 auf Zahlungsfristen von höchstens 60 Tagen, im Juni 2026 wurde die Regel auf die Batteriebranche ausgeweitet. Dass die New York Times weiterhin von verspäteten Zahlungen berichtet, spricht dafür, dass die Durchsetzung lückenhaft bleibt.
Die Asymmetrie
Setzt man die Befunde zusammen, ergibt sich folgendes Bild. Die Konsolidierung in China setzt dort an, wo die Auslastung am schwächsten ist, bei den Gemeinschaftsunternehmen ausländischer Hersteller. Die großen Eigenmarken reagieren auf den schrumpfenden Inlandsmarkt nicht mit Kapazitätsabbau, sondern mit Export. Sinkt die ausgewiesene Überkapazität in China, heißt das deshalb nicht, dass der Druck auf die Weltmärkte nachlässt. Er kann sogar steigen.
Auf der europäischen Seite zeigt Volkswagen die Gegenbewegung. Der Aufsichtsrat hat Anfang September den Abbau weiterer 50.000 Stellen beschlossen und das Ziel damit auf insgesamt 100.000 bis 2030 verdoppelt, rund 15 Prozent der weltweiten Belegschaft. Der Konzern beziffert seine europäische Überkapazität auf 500.000 Fahrzeuge über der aktuellen Nachfrage. Für die Werke Emden, Zwickau, Hannover und Neckarsulm sei eine wettbewerbsfähige Produktionszuteilung für die Jahre 2031 bis 2034 nicht gesichert. Die chinesische Konkurrenz ist dabei nur eine Ursache unter mehreren. Volkswagen nennt ebenso hohe Energiepreise, US-Zölle und die kostspielige Umstellung auf Elektroantriebe.
Die Asymmetrie ist dennoch deutlich. In China wird die Überkapazität der Eigenmarken über den Export in fremde Märkte getragen, in Europa wird Überkapazität stillgelegt. Der Abbau in China trifft zudem zuerst die Werke, an denen ausländische Hersteller beteiligt sind. Toyota verliert mit der Neuordnung seine eigenständige Doppelstruktur, und für Volkswagen, das ebenfalls mit FAW ein Gemeinschaftsunternehmen betreibt, ist die Frage nur aufgeschoben.
Das zurückgegebene Instrument
In diesem Zusammenhang erhält eine Randnotiz des NYT-Berichts Gewicht. Die EU erwägt, von chinesischen Elektroautoherstellern Gemeinschaftsunternehmen zu verlangen, wenn sie in Europa investieren. Hinter dieser Formulierung steht der im März 2026 vorgelegte Industrial Accelerator Act, ein Gesetzesvorschlag der EU-Kommission. Er sieht für Investitionen in Batterien, Elektrofahrzeuge, Photovoltaik und kritische Rohstoffe Pflichten zum Technologietransfer, Obergrenzen für ausländische Beteiligungen, Anforderungen an lokale Wertschöpfung und Beschäftigung vor. Die Regeln gelten nur für Investoren aus Drittstaaten, die mehr als 40 Prozent der globalen Kapazität in dem jeweiligen Sektor stellen. Das chinesische Handelsministerium sprach von schweren Investitionshindernissen und institutioneller Diskriminierung.
Die Pointe liegt auf der Hand: Die EU greift auf das Instrument zurück, mit dem China über Jahrzehnte ausländisches Wissen abgeschöpft hat. Zwei Befunde machen sie allerdings komplizierter. China hat die eigene Pflicht zu Gemeinschaftsunternehmen 2022 offiziell abgeschafft, zu einem Zeitpunkt, als seine Hersteller das Gelernte nicht mehr brauchten. Und eine Studie im Auftrag der Umweltorganisation Transport & Environment fand bei bestehenden europäisch-chinesischen Batteriekooperationen, etwa zwischen Volkswagen und Gotion oder Stellantis und CATL, keinen langfristigen Kompetenztransfer. Die Zusammenarbeit diente dort vor allem der kurzfristigen Sicherung von Batterien. Ein Gemeinschaftsunternehmen überträgt Wissen nicht von selbst. In China wirkte es, weil der Staat den Marktzugang daran knüpfte, weil der Markt groß genug war, um diesen Preis zu rechtfertigen, und weil die chinesische Seite lernen wollte und konnte. Ob diese Bedingungen in Europa gegeben sind, ist offen.
Die nächste Etappe steht bevor. EU-Handelskommissar Maroš Šefčovič reist im Oktober nach Peking, der EU-Gipfel am 15. Oktober dient als politische Frist für „greifbare Ergebnisse“ der seit Juni laufenden Handelsgespräche. Die Kommission drängt auf freiwillige Exportbeschränkungen für Elektroautos, was Chinas Handelsminister Anfang September zurückgewiesen hat.
Was offenbleibt
Die These, dass Chinas Konsolidierung die Joint-Venture-Schicht bereinigt, während die Eigenmarken ihren Überhang exportieren, ist bestenfalls vorläufig korroboriert. Sie stützt sich auf die Verteilung der Auslastung nach Rhodium, auf einen einzigen konkreten Fall mit angekündigter Standortkoordination und auf die Exportentwicklung der beiden größten Eigenmarken. Über die tatsächlichen Standortentscheidungen bei FAW Toyota ist noch nichts bekannt.
Drei Entwicklungen würden die These schwächen: Werksschließungen bei chinesischen Eigenmarken statt nur bei Gemeinschaftsunternehmen, eine Einigung im Oktober, die den Export tatsächlich begrenzt, oder ein Einbruch der Exporte durch Handelsschranken in anderen Zielmärkten. Tritt nichts davon ein, muss Europa damit rechnen, dass die Bereinigung des chinesischen Marktes den eigenen Anpassungsdruck nicht lindert, sondern verschiebt.
Ralf Keuper
Verwandte Beiträge auf EconLittera
- Lage der deutschen Industrie – zwischen Bestands- und Flussgrößen
- Wie BYD auch bei zunehmendem Wettbewerb die Marge hält
Quellen
- NYT: China’s Crowded Car Industry Moves Toward Consolidation
- NIO Inc., Form 6-K, Exhibit 99.1 (28.9.2026): https://www.sec.gov/Archives/edgar/data/0001736541/000110465926111125/tm2626448d1_ex99-1.htm
- Bloomberg: Geely To Buy 30% Stake in Rival Nio’s Battery-Swapping Unit: https://www.bloomberg.com/news/articles/2026-09-28/geely-to-buy-30-stake-in-rival-nio-s-battery-swapping-unit
- Gasgoo: Geely Invests in NIO Energy, Expanding Cooperation in Charging and Battery Swapping: https://autonews.gasgoo.com/articles/ev/geely-invests-in-nio-energy-expanding-cooperation-in-charging-and-battery-swapping-2104778132065574912
- Electrek: NIO sells 30% of battery swap unit to Geely: https://electrek.co/2026/09/27/nio-power-geely-30-stake-battery-swap-rmb16-billion/
- Xenospectrum: NIO and Geely Merge Battery-Swap Businesses: https://xenospectrum.com/en/nio-geely-battery-swap/
- Finimize: NIO And Geely Team Up On Battery Swapping: https://finimize.com/content/nio-and-geely-team-up-on-battery-swapping
- 24/7 Wall St.: Nio Advances 3% as Geely Takes 30% Stake: https://247wallst.com/investing/2026/09/28/nio-advances-3-as-geely-takes-30-stake-in-battery-swapping-unit-xpeng-and-tesla-pull-back/
- CnEVPost: GAC plans to buy 50% of FAW Toyota: https://cnevpost.com/2026/09/28/gac-to-buy-50-faw-toyota-coordinate-toyota-china-jvs/
- Caixin Global: FAW-GAC Deal Tests a New Path for China’s Auto Consolidation: https://www.caixinglobal.com/2026-09-28/in-depth-faw-gac-deal-tests-a-new-path-for-chinas-auto-consolidation-102489282.html
- China EV Home: GAC Group Set to Acquire 50% Stake in FAW Toyota: https://chinaevhome.com/2026/09/29/gac-group-set-to-acquire-50-stake-in-faw-toyota/
- electrive.net: GAC will 50 Prozent an FAW Toyota übernehmen: https://www.electrive.net/2026/09/29/gac-will-50-prozent-an-faw-toyota/
- Caixin Global: China’s Passenger Car Sales Slump 24% in August: https://www.caixinglobal.com/2026-09-09/chinas-passenger-car-sales-slump-24-in-august-102483307.html
- Yahoo Finance: Chinese vehicle sales decline 5% in August: https://finance.yahoo.com/economy/articles/chinese-vehicle-sales-decline-5-113418329.html
- Focus2move: Chinese Auto Market 2026: https://www.focus2move.com/chinese-auto-market/
- Best Selling Cars Blog: China wholesales August 2026: https://bestsellingcarsblog.com/2026/09/china-wholesales-july-2026-fang-cheng-bao-111-8-leapmotor-65-9-ignore-market-down-23-7/
- Hello China Tech: What Happens to a Chinese Car Factory When It Loses Its Product: https://hellochinatech.com/p/china-auto-factory-overcapacity
- Rhodium Group: Why Are Chinese EVs So Cheap?: https://rhg.com/research/why-are-chinese-evs-so-cheap/
- CnEVPost: BYD August sales rise 17.8%: https://cnevpost.com/2026/09/01/byd-aug-2026-sales/
- CarNewsChina: BYD made 53% of its revenue overseas: https://carnewschina.com/2026/09/01/byd-made-53-revenue-overseas-as-chinas-sales-crumble/
- CnEVPost: Geely’s August sales rise 8%: https://cnevpost.com/2026/09/02/geely-aug-2026-sales/
- Global China EV: Geely dethroned BYD in January sales: https://www.globalchinaev.com/post/geely-dethroned-byd-in-january-sales-as-nev-penetration-craters-to-44-in-chin
- Global Times: Major Chinese automakers pledge to make supplier payments within 60 days: https://www.globaltimes.cn/page/202506/1335887.shtml
- Anadolu Agency: China extends 60-day supplier payment cap to EV, energy storage battery sector: https://aa.com.tr/en/asia-pacific/china-extends-60-day-supplier-payment-cap-to-ev-energy-storage-battery-sector/3981896
- AP/Yahoo Finance: Volkswagen board approves cutting 50,000 more jobs: https://finance.yahoo.com/economy/policy/articles/volkswagen-board-approves-50-000-201336043.html
- UPI: Volkswagen to cut 50,000 jobs as part of restructuring plan: https://www.upi.com/Top_News/World-News/2026/09/03/germany-volkswagen-job-cuts-autos/4201788476777/
- CNBC: Volkswagen plans 50,000 job cuts: https://www.cnbc.com/2026/09/04/volkswagen-job-cuts-tariffs-china.html
- MOFCOM: Spokesperson’s Remarks on the EU Industrial Accelerator Act: https://english.mofcom.gov.cn/News/SpokesmansRemarks/art/2026/art_6ba67ba24946452099098f1c83e3f408.html
- Centre for European Reform: Europe’s door to Chinese tech investment is still ajar: https://www.cer.eu/insights/europes-door-chinese-tech-investment-still-ajar
- InsideEVs: Europe To China: Want Subsidies? Hand Over Your Technology: https://insideevs.com/news/741554/eu-china-jv-transfer-future/
- Transport & Environment: No tech transfer requirements in Chinese-European battery partnerships: https://www.transportenvironment.org/articles/no-tech-transfer-requirements-in-chinese-european-battery-partnerships-despite-eu-subsidies-study
- Euronews: EU officials to travel to China as October deadline looms: https://www.euronews.com/my-europe/2026/08/25/euronews-exclusive-eu-officials-to-travel-to-china-as-october-deadline-for-trade-rebalanci
- IndexBox: EU and China Negotiate Import Quotas as October Deadline Looms: https://www.indexbox.io/blog/eu-and-china-negotiate-import-quotas-as-october-deadline-looms/
- EU Insider: Brussels Gives China Until October: https://www.euinsider.eu/news/eu-china-trade-october-deadline-2026