Werner Abelshauser, Joachim Radkau und Hartmut Berghoff erklären Deutschlands Wirtschaft aus einer Kontinuitätslinie: ständige Optimierung und Anpassung, Krisen als Strukturwandel. In der Industrialisierung hat das getragen. Bei Architekturinnovationen wie Software, Plattformen und KI greift es nicht mehr. Ein Essay über die Grenzen eines Erfolgsmodells und die Stellen, an denen seine Verteidiger nicht hinsehen.
Die Frage
Das „deutsche Produktionsregime“ ist ein Begriff des Wirtschaftshistorikers Werner Abelshauser. Er meint damit eine diversifizierte Qualitätsproduktion: technisch anspruchsvolle, auf Kundenwünsche zugeschnittene Güter auf wissenschaftlicher Basis, getragen von qualifizierter Belegschaft, engen Verbünden zwischen Industrie, Banken und Verbänden und langfristiger Finanzierung. Fahrzeugbau, Maschinenbau, Chemie und Elektrotechnik sind seine Kernbranchen.
Zu den bekanntesten Verteidigern dieser Sicht gehören neben Abelshauser der Technikhistoriker Joachim Radkau, Autor des Buches Technik in Deutschland, und der Wirtschaftshistoriker Hartmut Berghoff, Autor des Buches Trügerischer Wohlstand. Sie argumentieren verschieden, aber ihre Deutungen teilen eine Grundfigur: Die deutsche Wirtschaft entwickelt sich entlang einer Kontinuitätslinie, deren Prinzip die ständige Optimierung und Anpassung ist. Krisen sind in dieser Sicht Anpassungskrisen, und wer auf Tradition setzt, setzt auf das, was sich bewährt hat.
Die Frage dieses Essays ist, ob diese Figur noch trägt. Die Antwort ist vorläufig und als Arbeitshypothese gemeint: In Feldern, in denen Produkt und Prozess den Ausschlag geben, ja; dort, wo die Systemarchitektur die Wertschöpfung bestimmt, nein. Die blinden Flecken der Verteidiger liegen genau an dieser Grenze.
Was das Regime geleistet hat
Die Verteidiger haben mehr Recht, als es in der Krise erscheint. Radkau beschreibt die deutsche Industriegeschichte zu einem Gutteil als Aneignung amerikanischer Methoden, die selektiv und den deutschen Bedingungen entsprechend abgewandelt wurde. Das Beispiel aus seinen Seiten ist BASF. Das Unternehmen hatte seit den sechziger Jahren mit radikalen Neuausrichtungen gespielt, mit Ausflügen in Pharma und Informationstechnik und mit einer deutsch-amerikanischen Unternehmenskultur, und steckte zurück, als die Expansion weder Gewinne noch Synergien brachte. Die Rückkehr zu den als langweilig geltenden Kunststoffen und Pflanzenschutzmitteln erwies sich als weit lukrativer. Abelshauser, auf den sich Radkau stützt, sieht den Kern der BASF-Kultur seit einem Jahrhundert in der technologischen Kompetenz, die das Verbundsystem der Chemie zu höherer Perfektion führte als die Konkurrenz.
Radkau warnt zugleich vor dem Gegenfehler. Das Denken in schablonenhaften Dichotomien von überholtem Alten und zukunftsträchtigem Neuen habe oft zu einem Antitraditionalismus geführt, der sich als schädlich, ja desaströs erwiesen habe. Als Beispiel nennt er den Hoechst-Chef Jürgen Dormann, der in den neunziger Jahren als „Manager des Jahres“ gefeiert wurde und den Konzern aufspaltete. Dahinter sieht Radkau den Shareholder Value, also den Vorrang des Aktionärsgewinns, und eine Steuerreform, nach der seit 2002 Beteiligungen steuerfrei verkauft werden dürfen. Wer das Regime verteidigt, hat damit gute Argumente gegen die Mode, alles Gewachsene abzuräumen.
Dazu kommt eine Denkfigur, die Radkau Bismarck zuschreibt: Man solle schauen, was die Vorangehenden tun, und aus deren Fehlern lernen. Sie beschreibt eine reale Erfahrung. Der Rückstand ließ sich aufholen, etwa im Werkzeugmaschinenbau, wo Wissen über Maschinen, Ausbildung und Normung diffundierte und der Vorsprung des Vorreiters sich nicht selbst verstärkte (vgl. Thomas von Freyberg, Industrielle Rationalisierung in der Weimarer Republik).
Der erste blinde Fleck: Kontinuität ohne Architekturbruch
Die Kontinuitätserzählung kennt Krisen. Berghoff deutet die gegenwärtige Lage als „ganz normale Strukturkrise“ in der Reihe von Werften, Textil und Bergbau, die das Modell im Kern nie gefährdet habe. Abelshauser beschreibt das Modell als diversifizierte Qualitätsproduktion und rät, das zu tun, was man kann; auf die Frage nach China antwortete er in einem Spiegel-Interview, er könne nachts gut schlafen. Später hielt er das Elektroauto für eine Sache der Chemie und nicht der deutschen Ingenieurskunst, und sollte es sich durchsetzen, werde es „irgendwo in Asien gebaut“.
Was die Erzählung nicht vorsieht, ist ein Wechsel der Architektur. Rebecca Henderson und Kim Clark haben 1990 gezeigt, dass etablierte Unternehmen auch dann ihre Führungsposition verlieren können, wenn ihr Wissen über die einzelnen Komponenten exzellent bleibt, sobald sich das Zusammenspiel der Komponenten im Gesamtsystem grundlegend ändert. Die Kontinuitätserzählung kennt den Strukturwandel innerhalb einer Ordnung: Branchen schrumpfen, andere nehmen die Arbeitskräfte auf. Der Architekturwechsel ist etwas anderes. Er verschiebt die Wertschöpfung in die Schicht, in der Produkte vernetzt, aktualisiert und skaliert werden, in Software, Plattform und Daten.
Berghoff räumt ein, dass China als Wachstumsmarkt ausfällt, weil die Chinesen inzwischen selbst Autos bauen können, und lässt es dabei. Damit wird China als Absatzmarkt gelesen, der sich verkleinert hat, nicht als Konkurrent im Kernbestand selbst. Abelshausers Satz vom ruhigen Schlaf setzt voraus, dass die Stärke des Regimes nicht übertragbar ist. Die Entwicklung der Elektromobilität spricht dafür, dass sie es unter anderen institutionellen Bedingungen doch ist.
Radkau gehört nur mit Einschränkung in diese Reihe, denn seine Seiten enthalten die Gegenargumente. Die Technikgeschichte lasse sich nicht zur linearen Evolution glätten, schreibt er. Der Siegeszug von PC und Internet sei ein historisch singuläres Ereignis, ähnlich dem Wirtschaftswunder, und die Zukunft sei unvorhersehbar. Wer Radkau als Zeugen der Kontinuität zitiert, muss diese Passagen überlesen.
Der zweite blinde Fleck: Nachholen mit Geduld
Die Bismarck-Logik setzt zweierlei voraus. Der Rückstand muss mit Geduld aufholbar sein, und der Vorreiter muss Fehler machen, aus denen der Nachzügler Nutzen zieht. Bei Architekturinnovationen gilt beides nur eingeschränkt. Wer die Systemschnittstelle hält, gewinnt mit jedem Nutzer, jedem Datensatz und jedem Zulieferer, der sich an sie bindet, einen weiteren Vorsprung. Der Rückstand wächst dann mit der Zeit, anstatt zu schrumpfen.
Aufholen gelang in den letzten Jahren durchaus, etwa bei Chinas Elektroautos, aber nicht durch Geduld, sondern durch Tempo, Kapitaleinsatz und eigene Standards. Das spricht nicht gegen das Lernen von anderen, wohl aber gegen die Vorstellung, man könne warten. In der Industrialisierung selbst war die Aneignung zudem nicht nur Optimierung. In Chemie und Elektrotechnik setzten deutsche Unternehmen im späten 19. Jahrhundert die Architektur zu erheblichen Teilen selbst. Beides war möglich, solange die Systemlogik der führenden Technologien bei Produkt und Prozess lag, wo Qualität, Fertigungstiefe und langfristige Finanzierung den Ausschlag gaben. Eine Aneignung, die Komponenten verbessert, öffnet aber keinen Zugang zu einer Architektur, die von Plattformen gehalten wird.
Der dritte blinde Fleck: Die institutionelle Grundlage
Die Verteidiger beschreiben das Regime als Zusammenspiel von Produktion und Institutionen, achten aber wenig darauf, dass die Institutionen verschwunden sind. Die Deutschland AG, das Geflecht aus Großbanken, Versicherungen und Industrie, das geduldige Finanzierung und Schutz vor Übernahmen bot, ist nach den Worten des Journalisten Konstantin Richter in seinem Buch Dreihundert Männer. Aufstieg und Fall der Deutschland AG bis in die 1990er Jahre die prägende Struktur der Bundesrepublik gewesen und löste sich danach auf. Die Rathenau zugeschriebenen „dreihundert Männer“ sind der Titel eines Buches, dessen Thesen Berghoff in seiner Besprechung als zu pauschal kritisiert. Der Kern, dass die Verflechtung der Banken mit der Industrie an Bedeutung verlor, ist dennoch kaum strittig.
Radkau beschreibt den Wandel zeitnah: Seit 2002 dürfen Beteiligungen verkauft werden, ohne dass der Gewinn versteuert werden muss, und die Philosophie des ungehinderten Kapitalflusses gelte selbst bei Ex-Linken als fortschrittlich. Zusammen mit dem Shareholder-Value-Denken machte das die Kapitalverflechtungen zu unrentablen Buchpositionen. Mit der Deutschland AG verlor die Industrie einen Mechanismus, der Investitionszyklen synchronisierte und lange Technologiezyklen finanzierte. Eine Architekturinnovation verlangt dagegen Kapital, das vor dem ersten Ertrag Skalierung bezahlt.
Bemerkenswert ist, dass einige der erfolgreichsten deutschen Unternehmen der Nachkriegszeit, darunter Aldi, Lidl und SAP, dem Netzwerk nie angehörten. Der einzige deutsche Softwarekonzern von Weltrang entstand außerhalb des Verbunds, der als Kern des Regimes gilt. Die Beschreibung des Regimes als Zusammenspiel von Produktion und Institutionen beruht damit zu einem Teil auf Strukturen, die es so nicht mehr gibt.
Der vierte blinde Fleck: Die Gegenwart
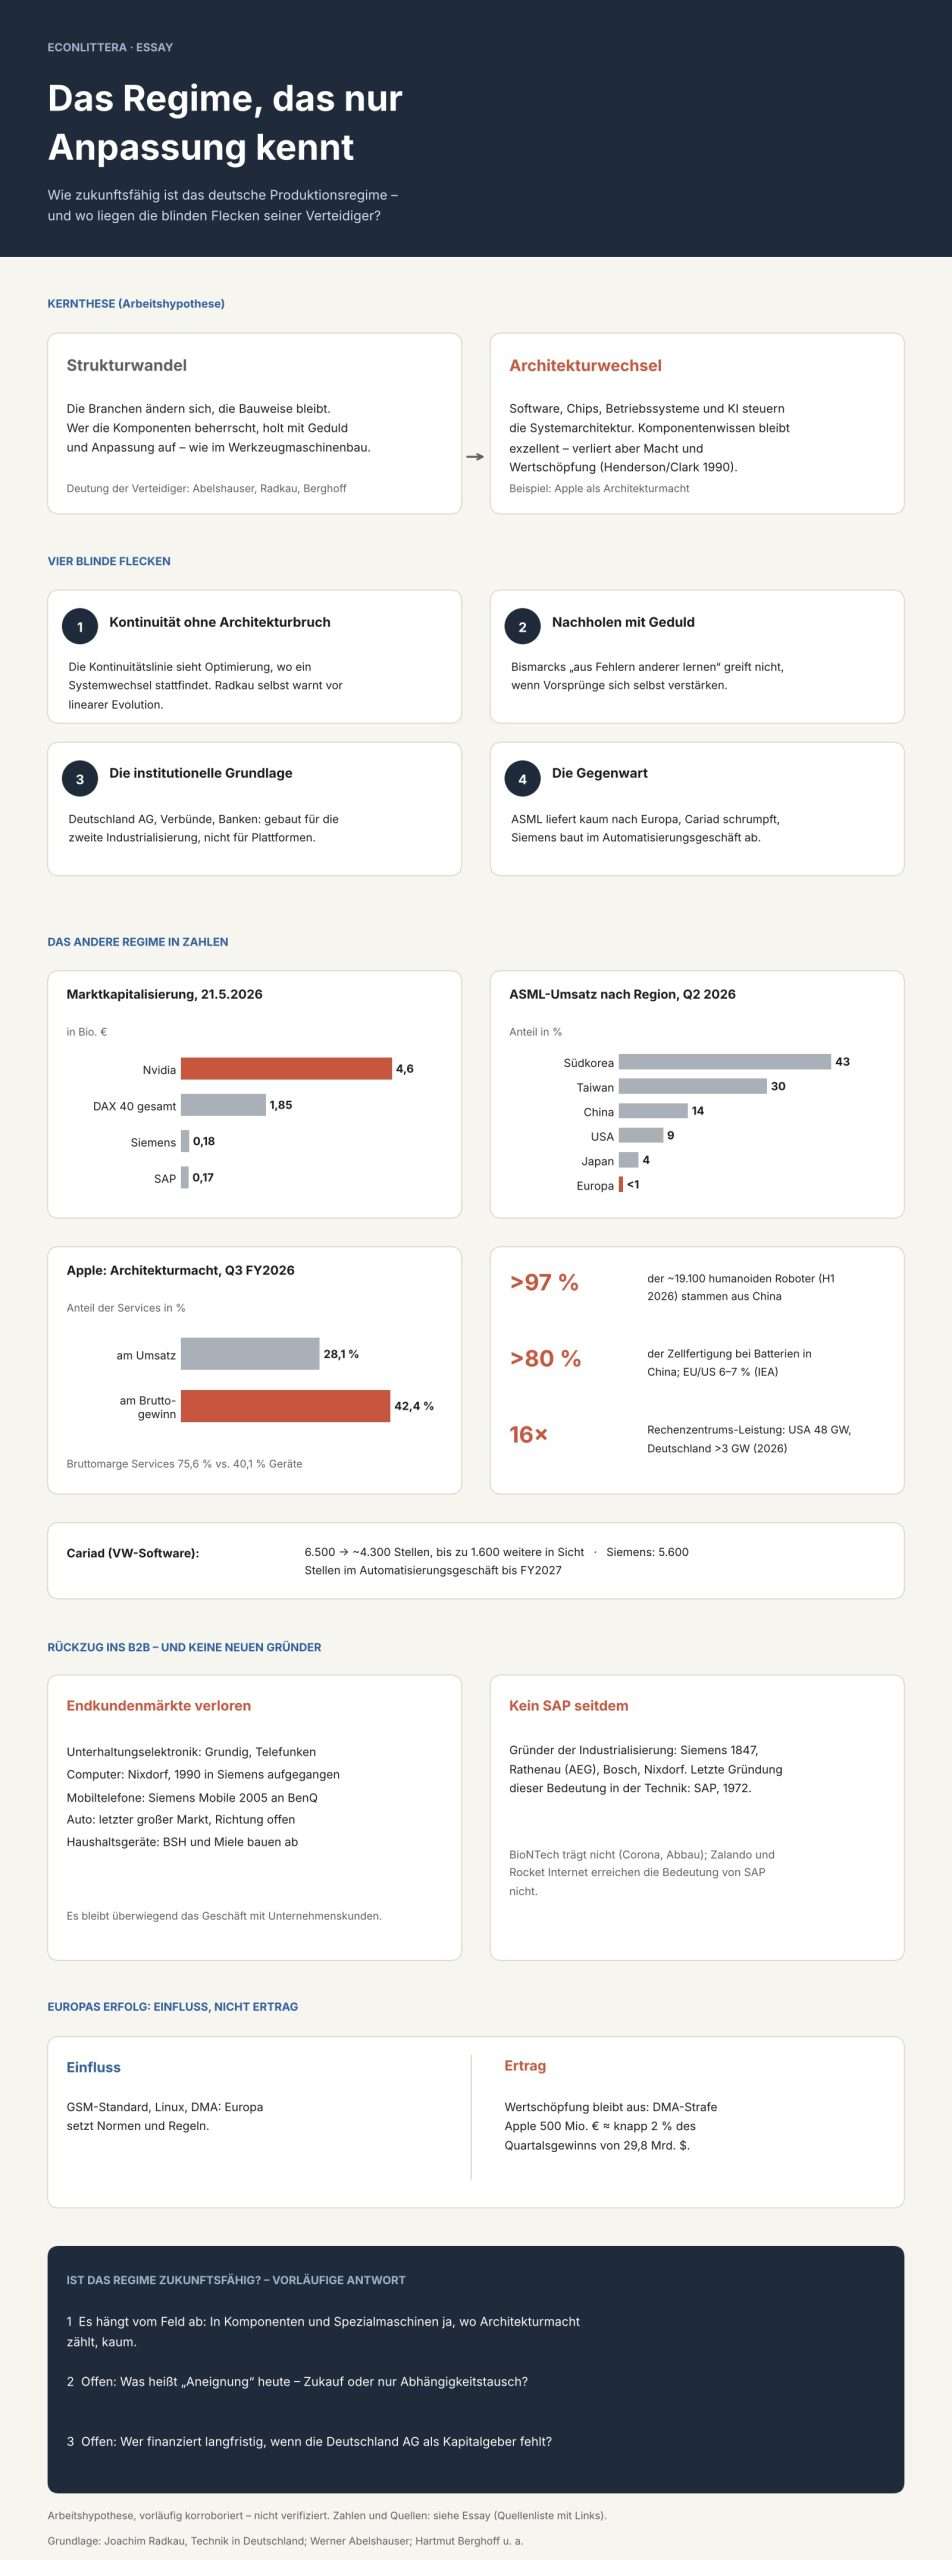
Wie weit der Befund trägt, zeigen einzelne Fälle. Die Liste der Felder, auf denen Deutschland den Anschluss verloren hat, ist lang: Software und Plattformen, Halbleiter, Batterien, Elektroautos, generative KI, Satelliten und Raumfahrt, die Solarindustrie. Die Gegenbeispiele überzeugen nicht. Die deutsche Beteiligung an der EUV-Lithografie, etwa bei Optik und Lasern, ist eine einzelne Stelle der Halbleiterkette, und der Systemlieferant ASML verkauft kaum noch nach Europa. Nach den veröffentlichten Quartalszahlen gingen im zweiten Quartal 2026 rund 43 Prozent seines Systemumsatzes nach Südkorea, 30 Prozent nach Taiwan, 14 Prozent nach China, 9 Prozent in die USA und 4 Prozent nach Japan; der europäische Anteil lag im ersten Quartal bei null und im zweiten unter einem Prozent. Die eigentliche Wertschöpfung bei Halbleitern und Batterien findet überwiegend anderswo statt. Deutschland ist dort bislang vor allem Standort, nicht Ursprung der Technologie. Auch Siemens taugt nur begrenzt als Beleg für Softwarestärke: Der angekündigte Abbau von rund 5.600 Stellen bis Ende des Geschäftsjahres 2027 trifft das Automatisierungsgeschäft der Sparte Digital Industries, zu der auch die Industriesoftware gehört.
Der deutlichste Fall ist Volkswagen. Die Softwaretochter Cariad sollte einst die Software für alle Konzernmarken aus einer Hand liefern. Ihre Belegschaft in Deutschland ist nach Berichten von 6.500 im Jahr 2023 auf etwa 4.300 gesunken, und im Oktober 2026 hat Cariad einen weiteren grundlegenden Umbau bestätigt; Berichte nennen bis zu 1.600 betroffene Beschäftigte, was Cariad selbst nicht bestätigt hat. Die nächste Architektur für Software und Elektronik entwickelt VW für westliche Märkte gemeinsam mit dem amerikanischen Hersteller Rivian in einem 2024 gegründeten Gemeinschaftsunternehmen, für China nach Berichten mit Xpeng. Das spricht dafür, dass die Bedeutung der Software für die Wertschöpfung in den Unternehmen nicht verinnerlicht wurde, und es zeigt zugleich, wie Aneignung heute läuft: über Zukauf und Partnerschaft.
Dahinter steht ein mentales Modell, die Premiumfixierung. Sie war die rationale Folge einer Position, in der man die Systemlogik beherrschte und diese Kontrolle in Premiumpreisen abschöpfen konnte. Wo die Architektur andere definieren, bleibt man Komponentenlieferant mit Premiumanspruch. Mentale Modelle überleben die Bedingungen, die sie hervorgebracht haben.
Der Schutzgürtel des Paradigmas
Die vier blinden Flecken haben etwas gemeinsam: Abweichende Beobachtungen werden aufgenommen, aber so gedeutet, dass der Kern der Erzählung unberührt bleibt. Der Wissenschaftstheoretiker Imre Lakatos hat dafür das Bild vom harten Kern und seinem Schutzgürtel geprägt. Der Kern eines Forschungsprogramms, hier die Annahme einer tragfähigen Kontinuität aus Optimierung und Anpassung, wird nicht angetastet. Abweichungen werden durch Hilfshypothesen abgefangen, die den Kern schützen. Solange die Hilfshypothesen neue Vorhersagen ermöglichen, ist das Programm fruchtbar; wenn sie nur noch erklären, was ohnehin geschehen ist, nimmt seine Erklärungskraft ab.
Die Wissenschaftsforschung kennt das Muster seit langem. Der Wissenschaftshistoriker Thomas Kuhn beschrieb in Die Struktur wissenschaftlicher Revolutionen, dass die „normale Wissenschaft“ innerhalb eines Paradigmas arbeitet und Anomalien zunächst als lösbare Rätsel behandelt; erst wenn sie sich häufen und eine Alternative vorliegt, kommt es zur Krise. Der Mediziner und Wissenschaftstheoretiker Ludwik Fleck sprach in Entstehung und Entwicklung einer wissenschaftlichen Tatsache von Denkkollektiven mit einem gemeinsamen Denkstil, der mitbestimmt, was überhaupt als Beobachtung gilt, und von einer Beharrungstendenz: Widersprüche werden zunächst übersehen oder in das System eingeordnet. Wirtschaftshistoriker bilden keine Disziplin mit einem Paradigma im strengen Sinn, aber die Wirkung ähnelt: Eine etablierte Lehrmeinung deutet neue Daten zunächst als weitere Anpassung. Zwangsläufig ist das nicht, denn nach Kuhn häufen sich die Anomalien. Die Häufung ist hier erkennbar: China, Elektroauto, Plattformen, KI, humanoide Roboter.
Die Beispiele aus den Texten der Verteidiger passen zu diesem Muster. Dass China mit eigenen Autos als Absatzmarkt wegfällt, wird bei Berghoff als Verkleinerung eines Marktes verbucht, nicht als Auftreten eines Konkurrenten im Kernbestand. Das Elektroauto ist bei Abelshauser eine Sache der Chemie und nicht der deutschen Ingenieurskunst; daraus folgt nicht, dass das Regime an eine Grenze stößt, sondern der Vorschlag, einen emissionsfreien Wagen als Alternative zu entwickeln. Die Plattformökonomie beschreibt er treffend als Herrschaft über Zugang, Standards und Algorithmen, und antwortet mit aktiverer Industrie- und Digitalpolitik; das Paradigmaproblem wird damit zum ordnungspolitischen. Und Radkau, der in den frühen 2000er Jahren schrieb, die Informationsgesellschaft sei eher ein Zeitalter der Entwertung von Information und es komme zu keiner Entmaterialisierung der Wirtschaft, sondern zu einer neuen Inwertsetzung stofflicher Güter, hatte damals gute Gründe für diese Lesart. Die folgenden zwei Jahrzehnte haben aber gezeigt, dass Unternehmen, die den Zugang zu Information kontrollieren, enorme Wertschöpfung erzielen. Der Wert ging nicht verloren, er wanderte zu denen, die die Architektur halten.
Berghoffs Buch ist dabei nicht unkritisch. Nach den Rezensionen und Interviews beschreibt es, dass die Erfolge der Bundesrepublik alte Strukturen verfestigten und notwendige Neuaufbrüche verhinderten, und es kritisiert rückwärtsgewandte Subventionen und das Fehlen einer gemeinsamen Strategie. Der Befund lautet Reformstau, Besitzstandswahrung und politische Mutlosigkeit; ein Wechsel der Architektur taucht als Erklärung in den herangezogenen Darstellungen nicht auf.
Die Geschichte der Computer- und Softwareindustrie ist in Deutschland durchaus erforscht, etwa zur Softwarebranche seit den 1950er Jahren (Timo Leimbach, Dissertation 2009), zu den Herstellern Nixdorf und Kienzle (Armin Müller) oder zur Informatikgeschichte (Hans Dieter Hellige). Müller nennt die Geschichte des deutschen Computers jedoch ein vom Vergessen bedrohtes Kapitel der Wirtschaftsgeschichte. Ob die Architekturfrage in den Gesamtdarstellungen der Wirtschaftsgeschichte eine Leitfrage ist, lässt sich nur an deren Kapiteln und Registern prüfen. Die Spezialliteratur behandelt Teilaspekte, ohne dass daraus eine Gesamtdeutung der deutschen Wirtschaft folgt; das ist eine Beobachtung an Stichproben und kein Befund über das Fach.
Nicht alle Vertreter des Fachs deuten die Lage in diesem Sinn. Werner Plumpe, Wirtschaftshistoriker in Frankfurt, hat die Lage der Bundesrepublik nach einem Interview der Berliner Zeitung in einem FAZ-Gastbeitrag mit der späten DDR verglichen, und zwar deutlich besorgter als die Normalitätsdeutung.
Man muss das nicht als Mangel an Einsicht deuten. Wer eine Erzählung über Jahrzehnte entwickelt hat, deutet neue Daten zunächst in ihr; und die Verteidiger haben mit der Warnung vor dem Antitraditionalismus teils recht behalten. Die Frage ist, ob die Hilfshypothesen noch etwas vorhersagen. Wenn jede neue Entwicklung, ob China, Elektroauto oder Plattform, als Fall der Anpassungslogik gelesen werden kann, ist die Logik nicht mehr zu widerlegen, und das ist ein schlechtes Zeichen für ihre Erklärungskraft. Das ist als Arbeitshypothese gemeint, nicht als Urteil über die Personen.
Dieselbe Regel gilt für die Kritik. Auch die Erklärung durch den Wechsel der Architektur kann zum Denkstil werden, wenn sie jeden Niedergang erklärt. Ein Prüfstein wäre, wo sie etwas ausschließt: Sie müsste scheitern, wenn eine deutsche oder europäische proprietäre Plattform in einem Feld mit starken Netzwerkeffekten gelänge, und sie sagt voraus, dass europäischer Einfluss eher dort entsteht, wo Normung oder offene Gemeinschaftsarbeit möglich sind, wobei offen bleibt, ob dieser Einfluss Wertschöpfung bedeutet.
Das andere Regime: Die Architekturverschiebung seit den 1980er Jahren
Der Wechsel der Architektur ist keine Entwicklung der letzten Jahre. Er zeichnete sich in den 1980er Jahren ab und lässt sich an IBM festmachen. Beim IBM-PC von 1981 stammten Prozessor und Betriebssystem von zwei Zulieferern, Intel und Microsoft, und damit lag die Kontrolle über die Architektur nicht mehr beim Hardwarehersteller, der das Produkt verkaufte. Seither hat sich die Wertschöpfung in Betriebssysteme, Halbleiter, Software und Mikroelektronik verlagert. Hardware bleibt wichtig, spielt aber im Gesamtgefüge eine nachgeordnete Rolle.
Man kann dies als neues Produktionsregime bezeichnen, mit einer Einschränkung. Abelshausers Begriff beschreibt eine nationale Konstellation aus Institutionen und Produktionsweise. Die neue Ordnung ist dagegen eine grenzüberschreitende Arbeitsteilung: Architektur, Design und Software kommen überwiegend aus den USA, die Fertigung der modernsten Chips aus Taiwan und Südkorea, Produktionsausrüstung aus den Niederlanden und Japan, die Montage in großem Umfang aus China. Deutsche und europäische Unternehmen haben daran nur einen kleinen Anteil, überwiegend als Komponentenhersteller und an einigen wenigen Stellen als Inhaber einer Architektur. Das Regime, das die Verteidiger beschreiben, existiert weiter, aber es hat in dieser Ordnung nicht die Rolle, die es in der alten hatte.
Die humanoiden Roboter machen den Befund deutlicher. Sie verbinden Präzisionsmechanik, Antriebstechnik und Fertigungswissen, also Stärken des deutschen Maschinenbaus, mit Foundation-Modellen und Daten, also der Architekturebene. Nach Schätzungen der Marktforscher von Smart Analytics Global wurden im ersten Halbjahr 2026 weltweit rund 19.100 humanoide Roboter ausgeliefert, mehr als dreimal so viele wie ein Jahr zuvor. Chinesische Hersteller hatten daran einen Anteil von mehr als 97 Prozent, allein AgiBot (rund 44 Prozent) und Unitree (rund 31 Prozent) zusammen drei Viertel. Auch die US-Anbieter Tesla, Figure AI und Agility Robotics spielen nach diesen Zahlen mengenmäßig noch keine Rolle. Deutsche Unternehmen wie Neura Robotics in Metzingen und Agile Robots in München stehen am Beginn der Serienfertigung; Neura hat nach Berichten eine Niederlassung in Hangzhou gegründet. Aus der Forschung kommt die Gegenposition: Deutschland und Europa seien in der Forschung stark, und es gebe gute Firmen und Zulieferer. Die Stärke liegt damit wieder bei den Komponenten und nicht bei der Architektur.
Die Zahlen sind Schätzungen eines einzelnen Marktforschers und das Feld ist jung, deshalb gilt dies als vorläufiger Befund. Er passt aber zu dem, was sich seit den 1980er Jahren in der Computerindustrie zeigte: Wer die Architektur nicht hält, liefert zu.
Die Marktkapitalisierung macht die Verschiebung sichtbar, mit dem Vorbehalt, dass sie Erwartungen der Anleger misst und stark schwankt. Nach einer Auswertung von Statista vom 21. Mai 2026 bewegen sich die großen Technologiekonzerne Alphabet, Microsoft, Apple und Nvidia im Bereich von drei bis weit über fünf Billionen Dollar. Dem Börsenwert von Nvidia, rund 4,6 Billionen Euro, stand die gesamte Marktkapitalisierung der 40 DAX-Unternehmen mit rund 1,85 Billionen Euro gegenüber, das sind rund 40 Prozent. Die drei größten deutschen Konzerne waren Siemens (179 Milliarden Euro), SAP (167 Milliarden) und Allianz (133 Milliarden); Nvidia war damit rund das 26-Fache von Siemens und rund das 28-Fache von SAP wert. Nach einem Ranking auf der Grundlage von CompaniesMarketCap vom 1. August 2026 liegt die Deutsche Bank mit rund 59 Milliarden Euro auf Platz 10 der deutschen Unternehmen, der erste Autohersteller, Mercedes-Benz, folgt erst auf Rang 15. SAP hatte nach Berichten bis Februar 2026 ein Drittel seines Werts seit dem Hoch verloren, auch aus Sorge vor den Folgen der KI. Die Zahlen belegen nicht die Ursache des Rückstands. Sie zeigen aber, wo der Markt die Wertschöpfung der kommenden Jahre vermutet, und sie enthalten die Erwartungen des KI-Booms, mit allen Risiken einer Überbewertung.
Das deutlichste Beispiel für Architekturmacht ist Apple. Das Unternehmen entwirft Gerät, Betriebssystem, Prozessoren und den App Store, lässt aber die Chips bei TSMC fertigen und die Geräte, nach gängiger Darstellung, bei Auftragsfertigern wie Foxconn montieren. Nach einer Analyse von SemiAnalysis entschied Steve Jobs 2008, eigene Chips zu entwerfen; Apples Ausgaben bei TSMC stiegen danach von etwa 2 Milliarden Dollar im Jahr 2014 auf etwa 24 Milliarden im Jahr 2025, rund 20 Prozent des TSMC-Umsatzes. Die Wertschöpfung liegt dort, wo die Schnittstellen kontrolliert werden: Apple hatte 2025 nach Counterpoint rund 20 Prozent der Smartphone-Auslieferungen, nach einer früheren Schätzung desselben Instituts aber im ersten Quartal 2023 bei rund 50 Prozent der Umsätze mehr als 80 Prozent der Gewinne der Branche. Im Quartal bis Ende Juni 2026 erzielte Apple mit Services (App Store, iCloud, Abonnements) 28 Prozent des Umsatzes, aber 42 Prozent des Bruttogewinns, bei einer Bruttomarge von rund 76 Prozent gegenüber 40 Prozent bei Produkten. Die Provision von 15 bis 30 Prozent im App Store ist eine Rente aus der Kontrolle über den Vertriebsweg. Die EU hat sie mit dem Digital Markets Act angegriffen: Nach einer Strafe von 500 Millionen Euro im April 2025 kündigte Apple im August 2026 an, in der EU die Provision für Apps im App Store von 30 auf 26 Prozent zu senken und für Apps außerhalb eine Pauschale von 5 Prozent zu erheben.
Das Beispiel zeigt zweierlei. Es stützt die These, dass ein Unternehmen mit geringer eigener Fertigungstiefe den größten Teil der Branchengewinne zieht, wenn es die Architektur hält. Und es zeigt, dass Europa gegenüber Architekturinhabern über Regulierung wirkt, nicht über eigene Plattformen. Als Arbeitshypothese bleibt, dass auch Apple von Fertigern abhängt, die selbst Engpässe halten; die Architekturmacht ist groß, aber nicht unbegrenzt.
Batterien: Der Verlust in der eigenen Domäne
Der Rückstand betrifft auch die Batterien, und er liegt hier nicht auf der Architekturebene im engeren Sinn, sondern in der Produktion selbst. Nach Berichten über den Global EV Outlook 2026 der Internationalen Energieagentur stammen mehr als 80 Prozent der weltweiten Batteriezellfertigung aus China, auf die EU und die USA entfallen je 6 bis 7 Prozent der Kapazität. Nach dem Fraunhofer-Institut ISI lag der europäische Anteil an der Produktionskapazität zuletzt bei rund 10 Prozent, der Anteil an der Nachfrage bei etwa 25 Prozent. Der schwedische Hersteller Northvolt ist insolvent, ACC hat den Bau von Zellfabriken in Kaiserslautern und im italienischen Termoli auf Eis gelegt, und PowerCo, die Batterietochter von Volkswagen, hat Ende 2025 in Salzgitter die Produktion begonnen, nach Berichten mit Anlagen aus China. Nach einer Zusammenfassung der IEA-Analyse gehen mehr als 40 Prozent der Kostenlücke zwischen China und Europa auf die Effizienz der Fertigung zurück.
Das spricht dafür, dass es hier um Prozesswissen, Skalierung und Kapital geht, also um Fähigkeiten, die das deutsche Regime für sich beansprucht. Der Fall ergänzt die These vom Architekturwechsel, statt ihr zu entsprechen. Die neue Ordnung wird nicht nur von Software- und KI-Schichten bestimmt, sondern auch von Fertigungsverbünden mit enormer Skala, und in beiden Dimensionen stehen Deutschland und Europa hinten. Ob die Produktion zwangsläufig von Plattformen dominiert wird, hängt deshalb vom Feld ab: Bei Produkten, deren Funktion die Software bestimmt, wie Fahrzeugen und Robotern, spricht viel dafür; bei der Zellfertigung bestimmen Chemie, Prozess und Skala.
Die Suche nach einem Beleg dafür, dass Software oder Plattformen auch die Zellfertigung dominieren, ergibt ein abgestuftes Bild. Für die Fertigung gelten Digitalisierung und KI als wichtiger Hebel. Das Fraunhofer-Institut IPA nennt sie in einem Whitepaper den entscheidenden Hebel, mit dem die europäische Zellfertigung wettbewerbsfähig werden könne. Anbieter wie Rockwell Automation, Honeywell und Siemens bieten Digital-Twin- und Fertigungsleitsysteme an, die Ausbeute und Ausschuss verbessern sollen, und CATLs Chefwissenschaftler sagte im Mai 2026, KI optimiere viele Prozessparameter besser, als Ingenieure sie verstehen, räumte aber ein, die Anwendungen seien bislang auf die Beschleunigung einzelner Aufgaben begrenzt. Ein Plattform-Kontrollpunkt wie bei Betriebssystemen ist das jedoch nicht: Die Softwareanbieter sind Automatisierungskonzerne, darunter ein deutscher, und CATL setzt auf eigene Lösungen. Für das Scheitern von Northvolt nennen Quellen von Reuters Maschinenfehler, unerfahrenes Personal und unrealistische Ambitionen, also fehlende Prozessbeherrschung. Eher oberhalb der Zelle entscheidet die Software: Beim Batteriemanagement, dessen Algorithmen nach IDTechEx die Leistung des Packs zunehmend bestimmen, wird die Packleistung zu einer Softwarevariablen und nicht nur zu einer der Chemie. Das Argument gilt damit für das Fahrzeug und das Pack, weniger für die Zelle. Als Arbeitshypothese bleibt ein Skalen- und Datenvorteil: Wer größere Stückzahlen fertigt, sammelt mehr Prozessdaten und kann Ausbeute und Kosten schneller verbessern. Dafür habe ich keinen unabhängigen Beleg gefunden.
Ein Gegenbeispiel für Europa liegt in der Datenschicht. Die EU schreibt ab Februar 2027 einen digitalen Batteriepass vor; das Datenökosystem Catena-X hat dafür gemeinsam mit anderen Verbänden Datenmodelle entwickelt, BMW und CATL erproben ihn, und Catena-X ist inzwischen über einen Betreiber in China auch dort präsent. Hier setzt Europa über Regulierung und Normung einen Standard, in einem Ökosystem, an dem auch Amazon Web Services, Microsoft und Huawei beteiligt sind. Ob daraus Wertschöpfung entsteht oder nur Dokumentationspflicht, ist offen.
Die Energiefrage: Rechenleistung als Produktionsfaktor
In der neuen Ordnung ist Rechenleistung ein Produktionsfaktor, und sie braucht Strom in großer Menge. Damit trifft eine zweite Belastung das Regime. Die energieintensive Verbundproduktion, etwa der Chemie, litt schon unter den Energiekosten; nun hängt auch der Aufbau der Rechenzentren an ihnen.
Die Größenordnungen sind eindeutig. Nach Angaben des Branchenverbands Bitkom überschreitet die Leistung der deutschen Rechenzentren Anfang 2026 erstmals 3.000 Megawatt und soll bis 2030 auf rund 5.000 Megawatt steigen. Die Rechenzentren der USA verfügten bereits 2025 über 48 Gigawatt, das Sechzehnfache. Nach einer Analyse von Roland Berger dürfte der europäische Anteil an der weltweit installierten Rechenzentrumskapazität von etwa 13 Prozent auf etwa 10 Prozent bis 2030 sinken. Betreiber beziffern die Stromkosten in Deutschland auf das Zwei- bis Dreifache dessen, was ein Betreiber in den USA zahlt, wobei sie vor allem die hohen Netzentgelte verantwortlich machen. Nach der Einschätzung des Beratungshauses CBRE steigen die Kosten, Kapazität in den fünf größten europäischen Märkten zu sichern, 2026 im Schnitt um weitere 12 Prozent. Wie die USA ihre Grundlast lösen, durch private und dezentrale Investitionen wie eigene Gaskraftwerke an den Rechenzentren, und wie China sie über staatliche Standortlenkung löst, haben frühere Beiträge beschrieben; Deutschland hat dem kein eigenes Angebot entgegenzusetzen. Verhandlungen zwischen OpenAI und der Bundesregierung über ein Rechenzentrum mit einem Gigawatt Leistung kamen nach einer Handelsblatt-Recherche vom Juli 2026 nicht zustande.
Zwei Einschränkungen gehören dazu. Europa ist in dieser Frage nicht einheitlich: Märkte im Norden und Süden mit günstigerem Ökostrom und besserer Flächenverfügbarkeit gewinnen an Bedeutung, und Deutschland kann wegen seines hohen Anteils erneuerbarer Energie teilweise netzentlastende Effekte erwarten. Und die Energiekosten erklären die Standortwahl für den Betrieb von Rechenzentren, aber nicht allein die Lücke bei der Architektur. Schweden hat mit Spotify und Klarna Plattformunternehmen hervorgebracht, und beide sind nicht an günstigem Strom für Rechenzentren groß geworden. Europa kann also Plattformen hervorbringen, auch aus einem kleinen Heimatmarkt. Bemerkenswert ist, dass Schweden nach der gängigen Einteilung von Hall und Soskice wie Deutschland zu den koordinierten Marktwirtschaften zählt. Wenn das stimmt, lässt sich das Fehlen deutscher Plattformen nicht allein aus der koordinierten Ordnung ableiten, und es wird wichtiger, was Deutschland von Schweden unterscheidet. Die schwedischen Beispiele liegen allerdings auf der Anwendungsebene; bei Betriebssystemen, Chips, Cloud und Basismodellen dürften auch sie auf Infrastruktur anderer angewiesen sein. Die Energiekosten verstärken den Rückstand, als alleinige Ursache sind sie nach dieser Lesart nachrangig. Auch das ist eine Arbeitshypothese.
Was Europa gelungen ist, und was es wert war
Schweden und Finnland sind klein, und eigene Chips und Betriebssysteme für den Weltmarkt sind aus dieser Größe kaum zu erwarten. Für Deutschland, die größte Volkswirtschaft der EU, taugt die Größe als Erklärung nicht. Zugleich zeigen Beispiele aus dem Norden, dass der Besitz einer Architektur nicht ausgeschlossen ist.
Ericsson und Nokia hielten in der Mobilfunkinfrastruktur und bei den Mobiltelefonen über Jahre Architekturpositionen, gestützt auf den europäischen Mobilfunkstandard GSM, der in gemeinsamer Normung entstand. Nokia verlor diese Position beim Übergang zum Smartphone, als Betriebssysteme und App-Ökosysteme von Apple und Google die Architektur bestimmten. Das ist ein Fall jener Architekturinnovation, die Henderson und Clark beschreiben: Ein Hersteller mit Weltmarktführung bei den Geräten verliert, weil sich das Zusammenspiel im Gesamtsystem ändert. Linux wiederum begann in Finnland, als Projekt von Linus Torvalds, und ist als gemeinsam gepflegte offene Architektur die Grundlage großer Teile der heutigen Infrastruktur; der Kernel steckt nach meiner Kenntnis auch in Android. Hier entstand Architekturmacht nicht als Unternehmen, sondern als offener Standard.
Als Arbeitshypothese lässt sich sagen: Die einflussreichsten europäischen Architekturen entstanden durch gemeinsame Normung oder als offene Gemeinschaftsarbeit, und sie erwiesen sich dort als verwundbar, wo ein einzelnes Unternehmen eine proprietäre Plattform halten musste. Das passt zu einem Regime, dessen Stärke die Koordination ist, und es legt nahe, wo ein Ansatz liegen könnte. Es erklärt aber auch, warum Konsortien nach altem Muster im Plattformwettbewerb an Geschwindigkeit fehlen können. Offen bleibt, ob Deutschland die Rolle des Normsetzers und Komponentenlieferanten annimmt oder den Anspruch auf eine eigene Plattform erneuert.
Ob das Erfolge sind, ist fraglich, wenn man sie am Ertrag misst. GSM wurde zum weltweiten Standard, doch Ericsson, früher Weltmarktführer, wurde von chinesischen Ausrüstern überflügelt, und auch Nokia verlor Marktanteile an Huawei und ZTE. Beide gehören weiter zur Spitze der Branche; nach Dell’Oro bauten Huawei, Ericsson und Nokia ihre Marktanteile bei 5G-Kernnetzen im ersten Quartal 2026 aus. Dominant sind die europäischen Anbieter aber nicht mehr, und ein Ausschluss chinesischer Ausrüster würde Europas Netzbetreiber nach einem Vermerk des Branchenverbands GSMA bis zu 55 Milliarden Euro kosten. Linux trägt große Teile der Infrastruktur, ohne dass sein Ursprungsland den Ertrag zieht. Der Digital Markets Act hat Verhalten verändert: 2025 verhängte die Kommission Bußgelder von zusammen 700 Millionen Euro gegen Apple (500 Millionen) und Meta (200 Millionen), und ihre erste Überprüfung hielt das Gesetz im April 2026 für zweckmäßig. Andererseits waren viele Regeln nach Einschätzung einer Wirtschaftswissenschaftlerin drei Jahre nach Inkrafttreten noch in der Spezifikationsphase, und die 500 Millionen Euro entsprechen knapp zwei Prozent von Apples Nettogewinn eines einzigen Quartals. Regeln und Normen verschaffen Einfluss, aber keine Wertschöpfung, und sie ersetzen keine eigene Architektur. Ob man das einen Erfolg nennt, hängt davon ab, ob man Gestaltungsmacht oder Ertrag misst.
Radkau gegen Radkau
Dass Radkau als Verteidiger der Tradition zitiert wird, ist verständlich, und dennoch enthalten seine Seiten die besten Gründe, ihr zu misstrauen.
Zuerst die Prognosen. In den sechziger Jahren kostete ein Rechner in der Bundesrepublik etwa 10.000 D-Mark Monatsmiete, nur Großunternehmen konnten ihn sich leisten, und fast alle hielten das für dauerhaft. Bis Ende der sechziger Jahre erwartete man immer größere Großrechner, mit ihnen wurde sogar die kommunale Neuordnung begründet, und noch in den siebziger Jahren planten Siemens und AEG eine „Großrechner-Union“. Auf den dezentralen Einsatz musste man erst kommen. Das Ergebnis war das Gegenteil des Erwarteten, und Radkau führt es auf eine Triebkraft zurück, die niemand eingeplant hatte, den Spieltrieb. Jugendliche entdeckten einen Gebrauchswert, an den die Entwickler nicht gedacht hatten, und Hacker trieben die Verbreitung des PC voran.
Dann der Spin-off-Mythos. Früher galt die Teflonpfanne als Beweis für den zivilen Nutzen der Raumfahrt, heute dienen Computer und Internet als Beweis für den Nutzen militärischer Spitzentechnik. Radkau hält dagegen, dass von der militärischen Hochtechnologie kein direkter Weg zu marktfähigen Produkten führte, und dass Japan, das keinen großen militärisch-industriellen Komplex besaß, entscheidend zum Durchbruch der Mikroelektronik beitrug. Sein zweites Beispiel ist die solare Wasserstoffanlage in Neunburg vorm Wald, 1986 auf Initiative von Ludwig Bölkow gebaut, dem Mitgründer des Rüstungskonzerns Messerschmitt-Bölkow-Blohm. Sie wurde als größte der Welt gepriesen, war nach den Maßstäben der Energiewirtschaft ein Nichts, und der Wasserstoff war von der Wirtschaftlichkeit „himmelweit“ entfernt. Radkau hält es für möglich, dass der Raumfahrtkomplex, in dem Geld keine Rolle spielte, die Nutzung erneuerbarer Energien in eine Sackgasse manövrierte. Das ist eine Hypothese, kein Befund; ihr Kern ist allgemeiner: Technik, die unter Bedingungen entsteht, in denen Kosten kaum zählen, lernt nicht, was der Markt verlangt. Sein Gegenstand ist nicht die Frage, ob ein Staat Verteidigung finanzieren soll, sondern das Versprechen, Rüstungsausgaben seien zugleich Innovationspolitik für die Zivilwirtschaft.
Schließlich der Konservatismus der großen Systeme. Kaum ein anderer Wirtschaftsbereich sei so von etablierten Machtstrukturen und Infrastrukturen geprägt wie die Energiewirtschaft, schreibt Radkau; dort herrsche nicht nur das Gesetz der ewigen Innovation, sondern ein in Strukturen, Technikpfaden und festen Netzwerken verankerter Konservatismus. Er meint die Energie, aber die Beschreibung passt auf das Regime, das er verteidigt. Strukturen, die über Jahrzehnte Erfolg hatten, erzeugen kaum Veränderungsdruck, solange der Erfolg anhält.
Ein Zeuge mit Interesse: Jensen Huang
Als Zeuge für den Rückstand wird häufig Jensen Huang zitiert, der Chef des Chipkonzerns Nvidia. Er sagte Mitte Oktober 2026 bei einem Pressetermin in London, nichts schmerze ihn mehr, als zu sehen, dass eines der technologisch fortschrittlichsten Länder so weit abgehängt werde, und vermutete, es liege vielleicht an der europäischen Art, alles zu sehr zu zerdenken. Zugleich rät er Europa seit Davos im Januar 2026, die Software-Ära zu überspringen und auf physische KI zu setzen, also auf Robotik, Fertigung, Autos und Schwerindustrie, wo Europas Mechatronik und seine Fertigungsdaten ein Vorteil seien. Elektronen würden Atome nie ersetzen, sagte er in Berlin.
Das ist die Gegenthese zu der hier vertretenen Lesart: Die Stärke des Regimes, die Produktion, soll in der nächsten Technologiewelle zum Vorteil werden. Zwei Einwände sprechen dagegen, sie ungeprüft zu übernehmen. Huang hat ein kommerzielles Interesse; Nvidia nennt nach Reuters Zusagen von fast zehn Milliarden Dollar für Europas Technologie-Ökosystem und liefert Prozessoren und Software für die „Gehirne“ der Roboter. Und sein Rezept lässt die Architektur dort, wo sie liegt: Die Plattformen für Simulation und Robotik stammen von Nvidia, Deutschland würde Daten, Mechatronik und Anwendungsfälle beisteuern. Ob das ein Überspringen ist oder die Fortsetzung der Zulieferrolle auf höherer Ebene, ist offen. Die humanoiden Roboter zeigen beide Seiten: starke Zulieferer und Forschung in Europa, aber mehr als 97 Prozent der Auslieferungen stammen von chinesischen Herstellern.
Der Rückzug ins Geschäftskundengeschäft und die ausbleibenden Gründer
Zwei weitere Beobachtungen gehören zum Bild, weil sie zeigen, wie sich das Regime über die Jahrzehnte verengt hat.
Die erste betrifft die Kundenseite. In der Unterhaltungselektronik, im Computerbau und bei den Mobiltelefonen hat die deutsche Industrie die Märkte für Endkunden verloren. Nixdorf und Kienzle, die beiden westfälischen und hessischen Computerhersteller, gingen in den 1980er und 1990er Jahren in Siemens beziehungsweise in Fusionen auf; Siemens verkaufte seine Handysparte 2005 an den taiwanischen Konzern BenQ, der sie binnen eines Jahres in die Insolvenz führte. Was blieb, ist überwiegend das Geschäft mit Unternehmenskunden: Maschinen, Automatisierung, Komponenten, Industriesoftware. Das ist nicht an sich ein Fehler; es sichert stabile Margen und nutzt die Stärke des Regimes im Verkauf erklärungsbedürftiger Produkte. Aber es bedeutet auch, dass die Rückkopplung durch Millionen Endnutzer fehlt, aus der Plattformen und Ökosysteme entstehen. Apple hat seine Architekturmacht über den Endkunden aufgebaut, nicht über den Einkäufer.
Der letzte große Markt für Endkunden mit deutscher Beteiligung an der Technologiespitze ist das Auto. Dort verlieren die deutschen Hersteller in China Marktanteile, in der Software hinken sie hinterher, und die Flucht in das obere Preissegment verengt die Basis. Von Bedeutungslosigkeit zu sprechen, wäre für die Gegenwart zu stark, denn die Branche beschäftigt weiterhin sehr viele Menschen und exportiert in großem Umfang. Die Richtung ist die Frage: Wenn auch hier die Architektur, also Software, Antrieb und Plattform, bei anderen liegt, bleibt dem Regime zuletzt die Rolle des Zulieferers auch im Endkundengeschäft. Zu beachten ist außerdem, dass Konsumgüter jenseits der Technik, etwa Haushaltsgeräte, Sportartikel oder Kosmetik, nach wie vor deutsche Markenhersteller haben; die Aussage gilt für die technologiegetriebenen Endkundenmärkte.
Die zweite Beobachtung betrifft die Gründer. Die großen Unternehmen des Regimes entstanden aus Gründungen von Unternehmern, die eine neue Technik zu einem Geschäft machten: Werner Siemens mit der Telegrafie und der Elektrotechnik (1847), Emil Rathenau mit der Allgemeinen Elektrizitäts-Gesellschaft (AEG), Robert Bosch mit der Feinmechanik und der Zündtechnik, nach dem Zweiten Weltkrieg Heinz Nixdorf mit dem Minicomputer. Carl Duisberg, der Bayer zum Konzern formte und die I.G. Farben mitgestaltete, steht für die andere Seite des Regimes, den Organisator, der das Gegründete zum Verbund ausbaute. Die letzte Gründung von vergleichbarem Gewicht in der Technik ist SAP (1972). Danach gibt es Ausnahmen, aber keine zweite Siemens- oder SAP-Größenordnung in Software, Plattformen oder Halbleitern. BioNTech (2008) zeigt, dass eine Gründung von Weltrang in Deutschland möglich ist, liegt aber in der Biotechnologie; Zalando und Delivery Hero gehören zu den größeren Gründungen der letzten Jahrzehnte, sind aber Händler und Lieferdienst und keine Architekturen.
Ob dieser Befund eine Ursache oder eine Folge der anderen ist, lässt sich hier nicht entscheiden. Plausibel ist ein Zusammenhang mit dem dritten blinden Fleck: Das Regime ist auf die Fortentwicklung bestehender Unternehmen im Verbund mit Banken und Beteiligungen angelegt, und die Deutschland AG hat Gründungen außerhalb ihrer Kreise nicht gefördert. Als Arbeitshypothese gilt, dass ein Regime, das nur Anpassung kennt, auch wenig Raum für die Gründer lässt, die einen Bruch tragen müssten. Belegt ist das nicht; es müsste an Finanzierungsdaten und Gründungsstatistiken geprüft werden.
Ist das Regime zukunftsfähig?
Eine vorläufige Antwort lässt sich in drei Teilen geben.
Erstens kommt es auf das Feld an. Wo Produkt, Prozess und Kundenbeziehung die Wertschöpfung bestimmen, wie in Teilen des Maschinenbaus, der Chemie und der Spezialfertigung, behält das Regime seine Stärken. Dort gilt Radkaus Warnung vor dem Antitraditionalismus. Wo die Systemarchitektur die Wertschöpfung bestimmt, in Software, Plattformen, Halbleiterdesign und KI, hat es bislang keine eigene Stellung aufgebaut.
Zweitens ist offen, was Aneignung heute bedeutet. Die Stärke des Regimes lag in der Fähigkeit, Fremdes aufzunehmen und in die eigenen Institutionen einzupassen. Die Aneignung der Architekturebene steht aus. Zukauf und Partnerschaft, wie bei VW und Rivian, können die zeitgemäße Form sein oder ein Abhängigkeitstausch: Man ersetzt die Abhängigkeit vom eigenen Verbrennungsmotor durch die von einem fremden System. Auch die Konsortien nach altem Muster, bei denen Industrie und Staat gemeinsam den Rückstand aufholen wollen, folgen einer Logik, die in der Kaiserzeit trug und im Plattformwettbewerb an Geschwindigkeit fehlt.
Drittens bleibt die Finanzierungsfrage. Das Regime beruhte auf geduldigem Kapital, das es in dieser Form nicht mehr gibt. Wer Architekturen gegen etablierte Plattformen aufbauen will, braucht anderes Kapital, und ob und von wem es kommt, ist weniger eine Frage der Reformgeschwindigkeit als der Institutionen.
Die Verteidiger haben recht, dass der Abschied von allem Gewachsenen ein Fehler wäre. Sie haben unrecht, wenn sie daraus folgern, das Gewachsene reiche aus. Radkau schreibt, die Technikgeschichte beweise keineswegs ein Gesetz, dass die Träume von heute die Realitäten von morgen sind. Das gilt für die Träume derer, die den Bruch ausrufen, und ebenso für die Träume derer, die ihn nicht kommen sehen.
Ralf Keuper
Quellen
- Joachim Radkau: Technik in Deutschland, Kapitel „Homo faber, homo ludens, homo sapiens“, Seiten ca. 406–437 (Auszüge nach Fotos der Buchseiten).
- Thomas von Freyberg: Industrielle Rationalisierung in der Weimarer Republik. Untersucht an Beispielen aus dem Maschinenbau und der Elektroindustrie, Frankfurt a. M.: Campus 1989.
- Hartmut Berghoff: Trügerischer Wohlstand. Eine Wirtschaftsgeschichte der Berliner Republik seit 1990, München: C.H. Beck 2026 (Rezensionsnotizen bei Perlentaucher); dazu das SWR1-Leute-Gespräch mit Berghoff, hier nach der Darstellung in „Die Welt von gestern“ (EconLittera, Juli 2026).
- Berghoffs Buch in Besprechungen und Interviews: Pressestimmen (Spiegel, FAZ) und Verlagstext bei neuer-weg.com; Table.Media, 22.3.2026; Handelsblatt-Interview.
- Geschichte der Computer- und Softwareindustrie: Timo Leimbach, Die Geschichte der Softwarebranche in Deutschland, Dissertation LMU München 2009 (edoc); Armin Müller, „Kienzle versus Nixdorf“, Westfälische Zeitschrift (PDF); zu Hans Dieter Hellige (Informatik- und Computergeschichte, Bremen) VDE-Laudatio 2016.
- Jensen Huang zu Deutschland und Europa (Oktober 2026): dpa via leinetal24; Stuttgarter Zeitung; AP via ABC News; Reuters via KSL, „Huang hails Europe’s AI potential“; wissenschaft.de zur Davos-Rede.
- Werner Plumpe, Interview in der Berliner Zeitung zu seinem FAZ-Gastbeitrag (Vergleich der Bundesrepublik mit der späten DDR).
- Konstantin Richter: Dreihundert Männer. Aufstieg und Fall der Deutschland AG, Berlin: Suhrkamp 2025; Rezensionshinweise bei Perlentaucher.
- Werner Abelshauser, Aussagen zu Produktionsregime, China und Elektroauto, nach „Der kollektive Kategoriefehler der deutschen Wirtschaftspolitik“ (EconLittera, Mai 2026), dort belegt mit dem Spiegel-Interview „Clash der Kulturen“ (2005).
- Thomas S. Kuhn: Die Struktur wissenschaftlicher Revolutionen (Suhrkamp; Original 1962); Ludwik Fleck: Entstehung und Entwicklung einer wissenschaftlichen Tatsache. Einführung in die Lehre vom Denkstil und Denkkollektiv (Basel 1935); Imre Lakatos: Falsification and the Methodology of Scientific Research Programmes (1970).
- Rebecca M. Henderson / Kim B. Clark: Architectural Innovation. In: Administrative Science Quarterly 35 (1990), S. 9–30.
- ASML-Umsatzanteile nach Regionen 2026: Dr. Web; finanztrends.de; Tom’s Hardware via AI Weekly
- Humanoide Roboter, Auslieferungen im ersten Halbjahr 2026 (Smart Analytics Global): TechRepublic; TechNode; GDN/Bloomberg
- Neura Robotics, Niederlassung in China: ingenieur.de; Agile Robots und Neura: cleanthinking.de; Forschungsposition (Albu-Schäfer): echo24
- Marktkapitalisierung: Statista, „4,6 Billionen Euro: Nvidia stellt den DAX in den Schatten“ (21.5.2026); BASIC thinking, „Die größten Unternehmen in Deutschland“ (1.8.2026, Zahlen von CompaniesMarketCap); dpa-AFX via boerse-online.de, SAP und Siemens (Februar 2026); trading-treff.de, SAP verliert ein Drittel seit Jahreshoch
- Normen und Regeln (GSM, DMA): netzpolitik.org, „Bilanz zum Digital Markets Act“; Euronews, „Zwei Jahre EU-Digitalgesetz“ (7.5.2026); Concurrences, DMA-Jahresbericht (21.5.2026); Light Reading, Ericsson und Nokia (29.7.2025); Dell’Oro Group, 5G-Kernnetz (19.5.2026); Brussels Times zum GSMA-Vermerk
- Apple: Apple, Form 10-Q, drittes Quartal des Geschäftsjahres 2026 (SEC); MacStories, Apple Q3 2026 Earnings; Statista zu Counterpoint, Gewinnanteil im ersten Quartal 2023; Counterpoint via Yahoo Finance, Marktanteil 2025; SemiAnalysis, Apple und TSMC; BetaNews, App-Store-Provisionen in der EU (18.8.2026); TechCentral, DMA-Anpassung
- Batterien: eleport, Zusammenfassung des IEA Global EV Outlook 2026; greentechlead (IEA, Kostenlücke); auto motor und sport (Fraunhofer ISI); Börsen-Zeitung, Northvolt-Insolvenz; electrive, ACC und Novo Energy; Business Punk, PowerCo mit chinesischen Anlagen
- Software in der Zellfertigung: Fraunhofer IPA, Whitepaper (idw); CnEVPost, CATL-Chefwissenschaftler zu KI; Rockwell Automation, KI und Digital Twins; Ansys/Honeywell; Reuters via Brussels Signal, Northvolt; IDTechEx via Automotive World, Batteriemanagement
- Digitaler Batteriepass: ingenieur.de, IDTA/Catena-X; Catena-X in China; BMW und CATL; Pflicht ab 18.2.2027
- Rechenzentren und Energie: Bitkom, „Rechenzentren in Deutschland: KI treibt Wachstum“; Roland Berger, Pressemitteilung Juli 2026; Computerwoche, Interview „In Deutschland fehlt der Strom für neue Rechenzentren“; Yahoo Finance/CNBC, „Europe is losing the AI race“; LBBW, Blickpunkt Energieverbrauch Datenzentren (Juli 2026)
- Siemens Mobile und BenQ (2005): Wikipedia, „Siemens Mobile“; Computerwoche, „BenQ wird Siemens Handy-Sparte komplett übernehmen“; Fierce Wireless, BenQ-Stellenabbau
- Siemens-Stellenabbau: ZDFheute; ingenieur.de
- Cariad-Umbau: dpa via Volksstimme; Automobilwoche via leinetal24; ms-aktuell; Dr. Web