Rund 6 Billionen Euro müssen bis 2045 in die Klimaneutralität fließen – die KfW nennt das eine „ambitionierte, aber leistbare Aufgabe“. Die Rechnung ruht auf Kommunen und Stadtwerken, die ihre Haushalte schon heute nur noch buchhalterisch ausgleichen, auf Sondervermögen, die selbst auf Schulden gebaut sind, auf einer Wertschöpfungsbasis, die in den Leitbranchen gerade schrumpft, und auf einer Importbilanz, von der nur eine Seite gezeigt wird. Der Beitrag fragt, was an dieser Rechnung belegt ist – und was erst noch gezeigt werden müsste.
Die Rechnung
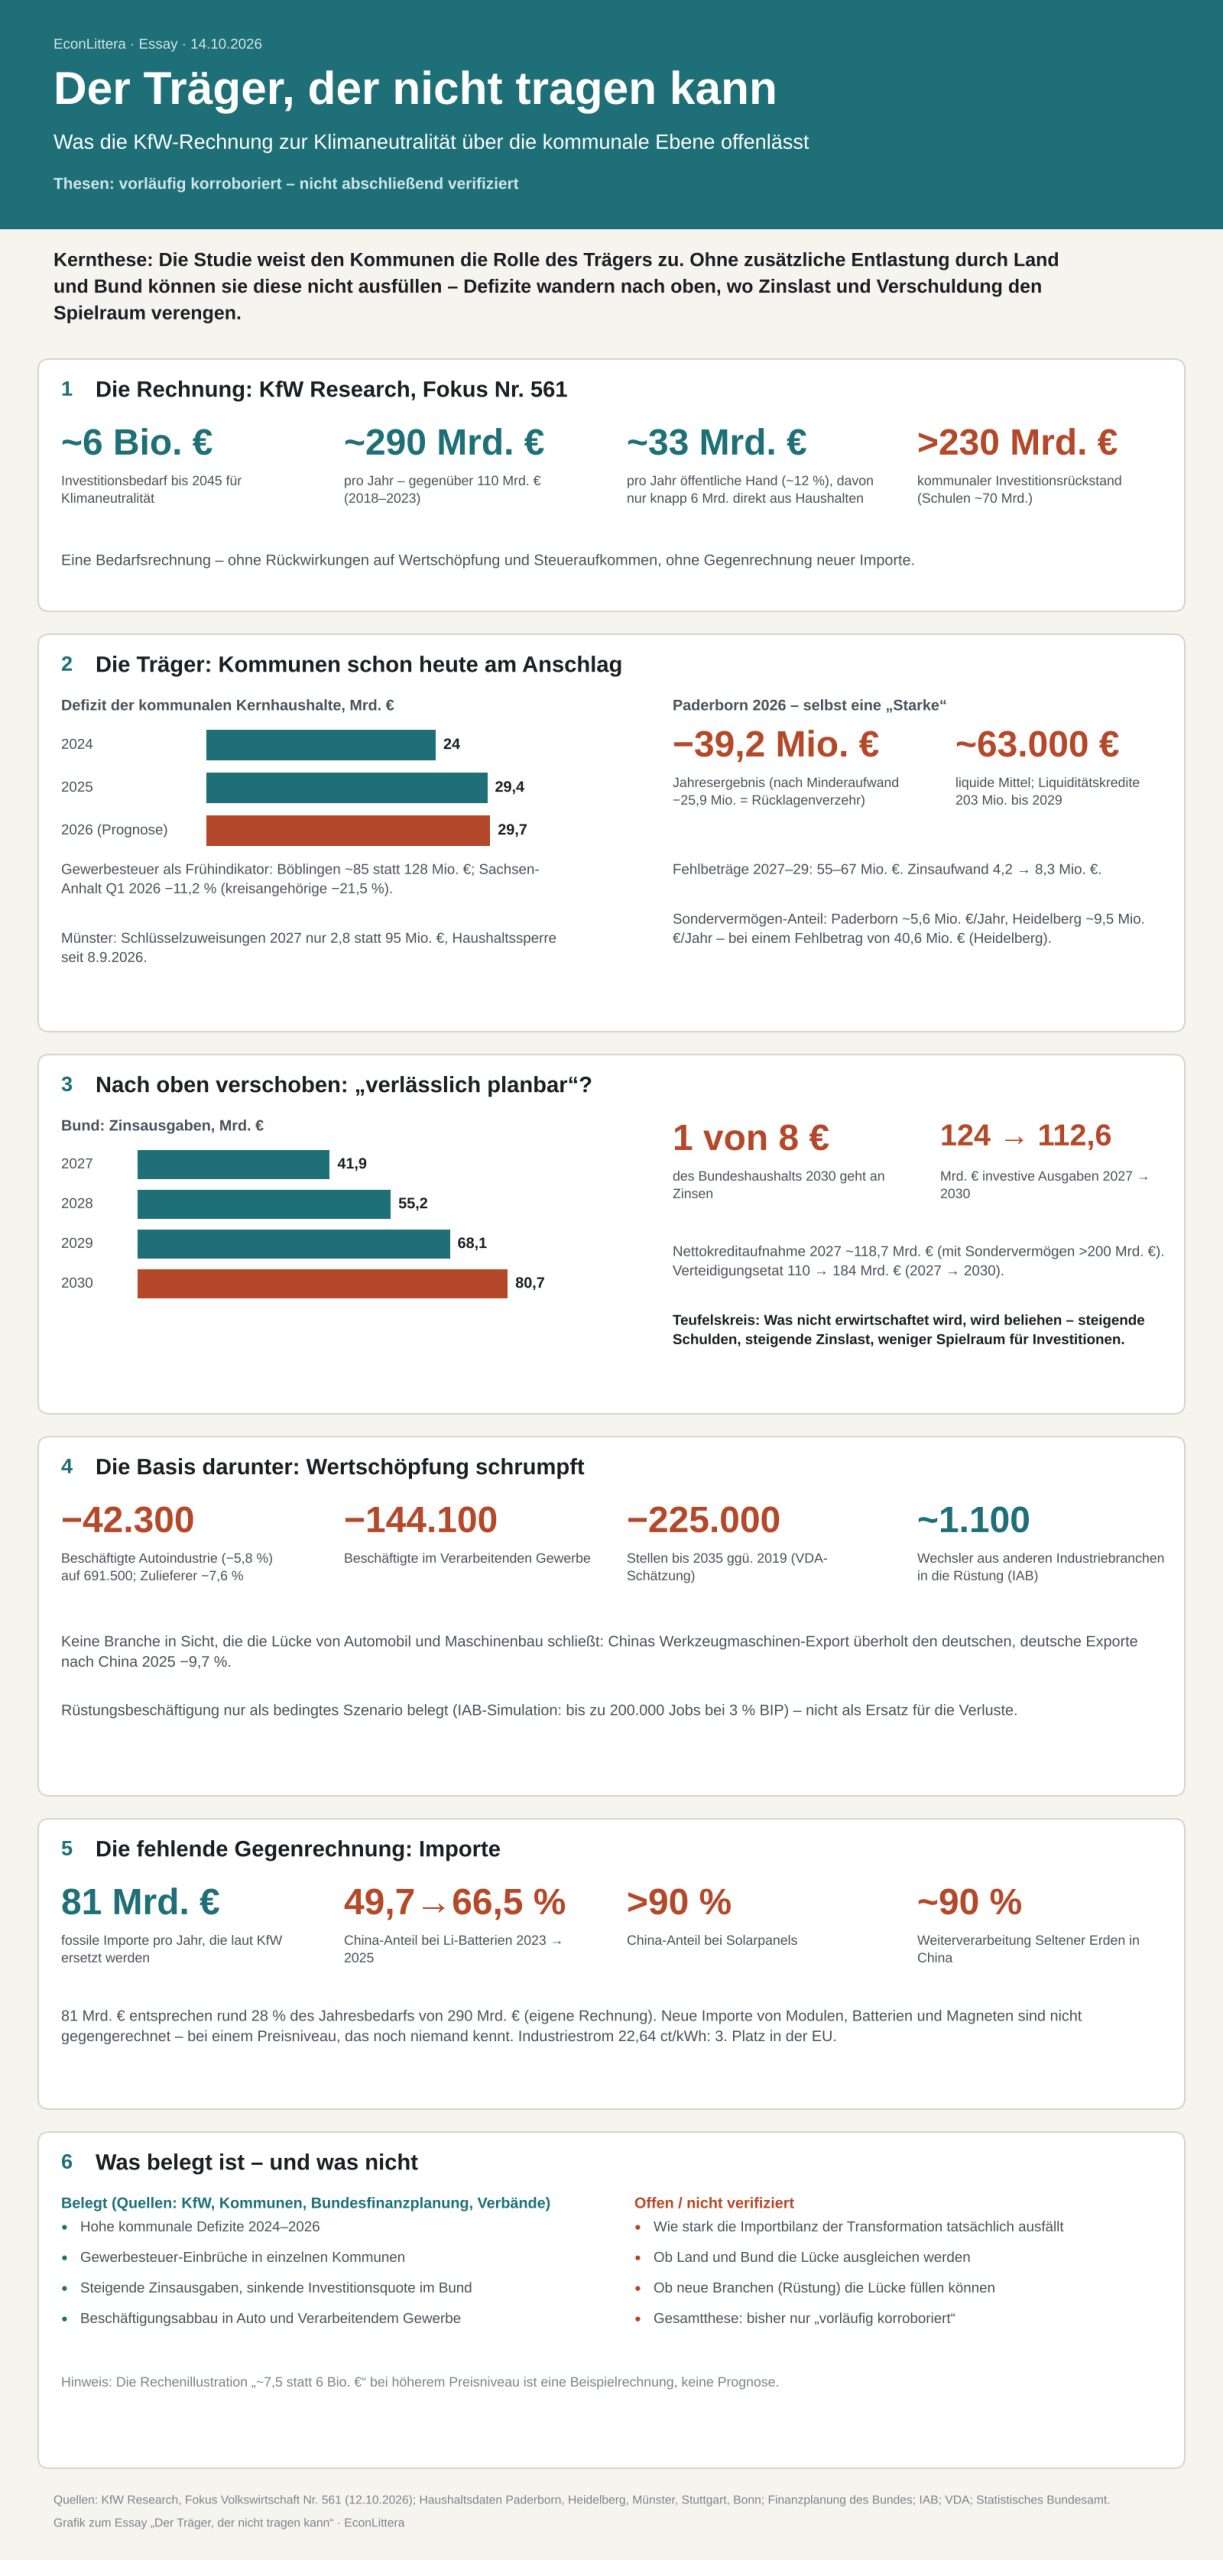
Am 12. Oktober 2026 hat KfW Research eine Neuberechnung der Investitionsbedarfe auf dem Weg zur Klimaneutralität vorgelegt (Fokus Volkswirtschaft Nr. 561; Autoren sind Stefanie Brilon, Elisabeth Grewenig und Daniel Römer, die Grundlage liefert eine Studie der Prognos AG). Vier Transformationsszenarien werden auf ein einheitliches Investitionskonzept umgerechnet. Das Ergebnis: Bis 2045 sind rund 6 Billionen Euro zu investieren, im Schnitt etwa 290 Milliarden Euro im Jahr. In den Jahren 2018 bis 2023 waren es rund 110 Milliarden.
Die eigentliche Pointe der Studie liegt in der Unterscheidung zwischen Brutto und Netto. Wer nur die Mehrkosten gegenüber einer fossilen Referenztechnologie betrachtet – etwa die Wärmepumpe gegenüber dem Gaskessel –, kommt auf rund 145 Milliarden Euro im Jahr. Gegenüber den heutigen Nettoinvestitionen bleiben zusätzlich rund 65 Milliarden Euro jährlich, etwa 1,5 Prozent des Bruttoinlandsprodukts. Das sei, so die Autoren, eine substanzielle, aber darstellbare Aufgabe.
Das ist eine saubere Bedarfsrechnung. Sie sagt, was zu investieren wäre. Wer es unter welchen Bedingungen aufbringt, ist eine andere Frage, und Rückwirkungen der Transformation auf Wertschöpfung und Steueraufkommen sind, soweit das Papier erkennen lässt, nicht Teil der Rechnung. Genau dort setzt dieser Beitrag an.
Die Träger
Die Studie weist der öffentlichen Hand rund 12 Prozent der Bedarfe zu, im Schnitt 33 Milliarden Euro im Jahr. Davon sind nur knapp 6 Milliarden unmittelbar aus den Haushalten zu finanzieren; der Rest entfällt auf öffentliche Unternehmen wie Stadtwerke, Verkehrsbetriebe und kommunale Wohnungsgesellschaften, die über Entgelte refinanzieren sollen. Im Energiesektor liegt der öffentliche Anteil bei rund 19 Prozent, vor allem bei Stromverteilnetzen und Fernwärme, die großenteils in kommunaler Verantwortung liegen. Für die Ladeinfrastruktur rechnet die Studie in den nächsten fünf Jahren mit 30 bis 39 Milliarden Euro öffentlicher Investitionen, überwiegend bei Stadtwerken und Landesenergieversorgern.
Die Studie benennt die Voraussetzung selbst: Die Unternehmen brauchen die nötige Eigenkapitalbasis. Derzeit stützten viele Kommunen ihre Stadtwerke vor allem über Bürgschaften und den Verzicht auf Gewinnausschüttungen – ein Spielraum, der angesichts der angespannten Haushaltslage begrenzt sei. Die Konstruktionslogik dahinter – Aufgaben ohne Gegenfinanzierung, die kommunale Energiewende als Konnexitätsproblem in Zeitlupe – hat der Beitrag „Die zerrissene Verbindungslinie“ (24.6.2026) beschrieben; hier geht es um die Zahlen der KfW dazu.
Wie angespannt, zeigen die Zahlen. Die Kernhaushalte der Kommunen (die Verwaltungshaushalte ohne ausgelagerte Unternehmen) schlossen 2024 mit einem Finanzierungsdefizit von rund 24 Milliarden Euro ab, 2025 waren es 29,4 Milliarden, im ersten Halbjahr 2026 kamen weitere 20,1 Milliarden hinzu. Für das Gesamtjahr 2026 rechnen die kommunalen Spitzenverbände mit 29,7 Milliarden Euro. Zum kommunalen Investitionsrückstand nennt die KfW selbst über 230 Milliarden Euro, davon knapp 70 Milliarden bei Schulen. Substanzerhalt und energetische Ertüchtigung konkurrieren nach ihrer eigenen Darstellung um dieselben Mittel und dieselben Planungskapazitäten.
Ein Blick in einzelne Haushalte macht das greifbar. Paderborn plant für 2026 im Ergebnishaushalt – der Gegenüberstellung von Erträgen und Aufwendungen eines Jahres, vergleichbar einer Gewinn- und Verlustrechnung – einen Fehlbetrag von 39,2 Millionen Euro. Nach einem pauschalen Abschlag von 13,3 Millionen Euro (dem „globalen Minderaufwand“, einer planerischen Kürzung von bis zu zwei Prozent der Aufwendungen) bleiben 25,9 Millionen, und genau dieser Betrag mindert laut Haushaltssatzung die allgemeine Rücklage, den dauerhaft zu erhaltenden Teil des städtischen Eigenkapitals. Für 2027 bis 2029 sind Fehlbeträge von 55 bis 67 Millionen Euro im Jahr geplant, ein Haushaltssicherungskonzept gilt als unvermeidbar, die liquiden Mittel liegen zum Jahresende bei knapp 63.000 Euro, neue Kredite zur Liquiditätssicherung von 203 Millionen Euro sind bis 2029 vorgesehen. Die Zinsaufwendungen steigen von 4,2 Millionen (2024) auf 8,3 Millionen Euro (2026).
Paderborn ist dabei kein Fall schrumpfender Gewerbesteuer. Sie soll 2026 um knapp 10 Prozent auf 135 Millionen Euro steigen; die Kreisumlage, die die Stadt an den Kreis abführt, liegt mit 140 Millionen dennoch darüber. Das Defizit entsteht dort auf der Ausgabenseite. Anderswo ist es umgekehrt: Böblingen rechnet für 2026 nur noch mit rund 85 statt der geplanten 128 Millionen Euro Gewerbesteuer; in Sachsen-Anhalt sanken die Einnahmen im ersten Quartal 2026 landesweit um 11,2 Prozent, in den kreisangehörigen Gemeinden um 21,5 Prozent, während die kreisfreien Städte um 27,5 Prozent zulegten. Stuttgart wies für 2025 im Ergebnishaushalt ein geplantes Defizit von rund 889 Millionen Euro aus und sieht für 2026 laut Entwurf des Doppelhaushalts weiter 487 Millionen Euro Minus, Rücklagen aus früheren Jahren gebe es nicht mehr. Münster, dessen Doppelhaushalt 2026/27 im Mai beschlossen und im Juni ohne Auflagen genehmigt wurde, erfuhr im August, dass für 2027 statt 95 Millionen nur noch 2,8 Millionen Euro Schlüsselzuweisungen fließen werden – so heißen die Zuweisungen, mit denen das Land Unterschiede in der Finanzkraft der Kommunen ausgleicht – und verhängte am 8. September eine Haushaltssperre. Am selben Tag tat dies Bonn, dessen Defizit sich auf 167,5 statt 123,4 Millionen Euro belaufen soll.
Man darf Einzelfälle nicht überdehnen. Die Einnahmen sind nicht überall eingebrochen; bis 2025 verzeichneten die Kommunen nach einer Auswertung im Wirtschaftsdienst insgesamt noch ein Einnahmewachstum, wenn auch ein abgeschwächtes. Aber auch der Begriff des ausgeglichenen Haushalts trägt nicht mehr, was er soll. In Nordrhein-Westfalen kennt das Haushaltsrecht den „echten“ Ausgleich (Erträge decken Aufwendungen) und den „fiktiven“ (der Fehlbetrag wird aus der Ausgleichsrücklage, einem Puffer des Eigenkapitals, gedeckt). Hinzu kommen der globale Minderaufwand und seit 2024 der Verlustvortrag, der Fehlbeträge um bis zu drei Jahre in die Zukunft verschiebt. Paderborns Vorbericht zitiert die Haushaltsumfrage des Städtetags NRW, wonach ausgeglichene Haushalte praktisch nicht mehr vorkommen. Die Altschuldenhilfe des Landes, die die Hälfte der übermäßigen Liquiditätskredite in die Landesschuld übernimmt, zeigt, wie sich das Durchschlagen auf die nächste Ebene bereits vollzieht.
Zu den Haushaltssperren in Münster und Bonn und zum Finanzausgleich siehe auch „Die Rotation, die ausbleibt“ und den Vorläuferbeitrag „Steuerkraft ohne Deckung“.
Die Basis darunter
Die KfW-Rechnung setzt eine Voraussetzung, die sie nicht ausspricht: In allen vier Szenarien bleibt der industrielle Sektor strukturell erhalten, nur seine Produktionsweisen ändern sich. Die Gegenwart sieht anders aus. Ende des ersten Halbjahres 2026 arbeiteten nach Angaben des Statistischen Bundesamts noch 691.500 Menschen in der Automobilindustrie, 42.300 oder 5,8 Prozent weniger als ein Jahr zuvor – der stärkste prozentuale Rückgang unter den großen Industriebranchen. Bei den Zulieferern (Teile und Zubehör) liegt das Minus bei 7,6 Prozent. Im gesamten Verarbeitenden Gewerbe gingen binnen eines Jahres 144.100 Stellen verloren. Der Verband der Automobilindustrie rechnet bis 2035 mit 225.000 Arbeitsplätzen weniger als 2019, 100.000 davon seien bis 2025 bereits weggefallen; als Verbandsangabe ist das Interessenvertretung, die Richtung bestätigt die amtliche Statistik.
Der Maschinenbau, mit 905.900 Beschäftigten der größte Industriezweig, ist kein Gegengewicht, denn er hängt an denselben Kundenbranchen. Die Werkzeugmaschinenindustrie nennt die Investitionszurückhaltung der Autoindustrie und ihrer Zulieferer als Bremse; China überholte Deutschland 2025 erstmals als größter Exporteur von Werkzeugmaschinen. Die deutschen Ausfuhren nach China sanken 2025 um 9,7 Prozent bei einem Handelsdefizit von rund 90 Milliarden Euro; der Maschinenbau ist dort inzwischen die wichtigste Exportbranche (20,5 Prozent), die Autoindustrie kommt auf 16,8 Prozent. Nach den USA gingen die Exporte von Kraftwagen 2025 in den ersten elf Monaten um 17,5 Prozent auf 26,9 Milliarden Euro zurück, die des Maschinenbaus um 9 Prozent auf gut 24 Milliarden, während die Pharmaausfuhren um 0,7 Prozent auf 26,2 Milliarden zulegten.
Das führt zur Frage, was die Lücke schließen könnte. In „Die Lücke, die nicht zu schließen ist“ hat sich gezeigt, dass Automobilindustrie und Maschinenbau zusammen rund 355 Milliarden Euro Exporte tragen, Pharma und Medizintechnik rund 116 Milliarden; ein Wachstum von +0,7 Prozent bei Pharma ändert daran nichts. Bleibt die Rüstung. Die Nachfrage wächst gewaltig, der Verteidigungsetat soll von rund 110 Milliarden Euro (2027) auf 184 Milliarden (2030) steigen. Das Institut für Arbeitsmarkt- und Berufsforschung (IAB) zählt aber nur rund 1.100 Beschäftigte, die im vergangenen Jahr aus anderen Industriebranchen in die Rüstung wechselten – dreimal so viele wie vor 2020, neben 144.100 verlorenen Industriestellen. Gewerkschaftsvertreter nennen die Erwartung, die Rüstung könne den Wegfall in der Autoindustrie auffangen, ein Luftschloss, und aus der Industrie selbst heißt es, die Verteidigung werde als Kunde des Maschinenbaus nicht dieselbe Größenordnung erreichen; regionale Wertschöpfung lasse sich bei internationalen Lieferketten oft nicht verlässlich zuordnen. Dagegen hielt die Bonner Wirtschafts-Akademie, die Transfergesellschaften betreut, Ende 2025 für 2026/27 neue Rüstungsstellen in ähnlicher Größenordnung für möglich, wie in Auto und Zulieferung wegfallen (über 50.000, womöglich über 100.000). Als Beleg dient eine IAB-Simulation, nach der bis zu 200.000 zusätzliche Arbeitsplätze entstehen könnten, wenn die Verteidigungsausgaben auf rund drei Prozent des Bruttoinlandsprodukts stiegen – ein Szenario mit Bedingung, ohne Zeitrahmen von zwei Jahren, und die Akademie schätzt lediglich, dass ein großer Teil davon auf die Wehrtechnik entfallen könnte. IAB-Forscher Enzo Weber selbst hält die Branche für zu klein, um den Abwärtstrend der Industrie allein aufzuhalten. Es ist die Einschätzung eines Anbieters von Vermittlungsleistungen, keine Statistik. Deloitte beziffert zugleich den möglichen Wertschöpfungsverlust der europäischen Autoindustrie bis 2030 auf bis zu 150 Milliarden Euro.
Für die Kommunen zählt weniger die Gesamtbilanz als der Ort. Gewerbesteuer und Gemeindeanteil an der Einkommensteuer hängen an den Standorten, an denen Hersteller, Zulieferer und Maschinenbauer sitzen. Ein Ersatz, der entsteht, entsteht nicht automatisch an denselben Orten, nicht im selben Tempo und nicht mit derselben Steuerkraft. Vorläufig korroboriert ist damit nur, dass ein Ersatz in vergleichbarer Größenordnung derzeit nicht zu erkennen ist; ob er sich bis 2035 aufbaut, ist nicht gezeigt.
Das „verlässlich Planbare“
Die Studie antwortet auf die Finanzierungsfrage mit dem Sondervermögen des Bundes für Infrastruktur und Klimaneutralität und dem Klima- und Transformationsfonds (KTF), die „verlässlich planbare Volumina“ zur Verfügung stellten. Planbar sind sie in dem Sinn, dass die Beträge zugesagt und gesetzlich verankert sind. Ob sie tragfähig sind, ist eine andere Frage.
Das Sondervermögen verfügt über eine eigene Kreditermächtigung. Der Bund plant für 2027 eine Nettokreditaufnahme von rund 118,7 Milliarden Euro im Kernhaushalt, mit den Sondervermögen liegt die Neuverschuldung bei über 200 Milliarden. Die Zinsausgaben sollen von 41,9 Milliarden Euro (2027) über 55,2 und 68,1 auf 80,7 Milliarden Euro (2030) steigen; die Bundesregierung führt das auf den höheren Schuldenstand und gestiegene Renditen zurück, 2030 wäre es etwa jeder achte Euro des Haushalts. Die investiven Ausgaben aus Kernhaushalt, Sondervermögen und Klimafonds sinken im Finanzplan von 124 Milliarden Euro (2027) auf 112,6 Milliarden (2030). Zugleich soll die Tilgung der Corona- und Ukraine-Kredite zeitlich geschoben werden, um Luft zu gewinnen.
Auf der kommunalen Ebene kommt davon wenig an. Paderborn erhält aus dem NRW-Infrastrukturgesetz maximal 66,8 Millionen Euro über zwölf Jahre, gut 5 Millionen im Jahr; im Haushalt 2026 ist das Geld noch nicht angesetzt, weil die Ausführungshinweise des Landes fehlen. Heidelberg stehen 113,5 Millionen Euro über zwölf Jahre zu, knapp 9,5 Millionen jährlich, bei einem Fehlbetrag von 40,6 Millionen und 71,8 Millionen Euro neuen Krediten im Jahr 2026. Die Mittel sind zudem für Investitionen bestimmt, nicht für laufende Defizite.
Verlässlich ist hier also das Volumen der Zusage, nicht die Finanzierung. Dass die Defizite der Kommunen auf Land und Bund durchschlagen, ist in dieser Logik bereits angelegt; offen ist, ob Länder und Bund diese Last aufnehmen können, ohne dass die Zinslast die Spielräume weiter verengt. Ob daraus eine sich selbst verstärkende Spirale wird, hängt von Wachstum und Renditen ab. Die Planungsunterlagen belegen die Richtung, nicht die Spirale.
Die fehlende Gegenrechnung
Zu den Nutzenargumenten der Studie gehört der Verzicht auf fossile Importe, zuletzt im Schnitt rund 81 Milliarden Euro im Jahr. Dieser Betrag fließe dauerhaft ins Ausland ab, und seine Höhe hänge von Preisen ab, auf die Deutschland wenig Einfluss habe.
Die Gegenseite wird nicht beziffert. Der Anteil Chinas an den deutschen Importen von Lithium-Batterien nach Gewicht stieg von 49,7 Prozent (2023) auf 66,5 Prozent (2025); der Wert der Batterieimporte aus China wuchs 2025 um ein Viertel auf rund 11 Milliarden Euro. Bei Solarpanels liegt der chinesische Anteil nach einer Analyse der Friedrich-Naumann-Stiftung bei über 90 Prozent, bei den Magnetmetallen Praseodym, Neodym und Samarium ist China praktisch einziger Lieferant. Das Institut der deutschen Wirtschaft weist darauf hin, dass China bei Seltenen Erden fast 90 Prozent der Weiterverarbeitung kontrolliert, die Importstatistik die Abhängigkeit also eher unterzeichnet.
Dabei handelt es sich nicht um einmalige Käufe. Wenn die Studie über zwei Jahrzehnte rund 290 Milliarden Euro im Jahr veranschlagt und ein erheblicher Teil davon aus Modulen, Zellen, Magneten und Leistungselektronik besteht, entsteht ein laufender Importstrom; hinzu kommen Ersatzzyklen, denn Batterien und Leistungselektronik werden typischerweise in Zeiträumen von ein bis zwei Jahrzehnten erneuert. Rechnerisch machen die 81 Milliarden knapp 28 Prozent der jährlichen Klimaschutzinvestitionen aus. Läge der Importanteil der neuen Güter dauerhaft darüber – und dem müsste der Importanteil der entfallenden fossilen Alternativen gegenübergestellt werden –, wäre der neue Importbedarf größer als der vermiedene fossile. Diese Rechnung findet sich in der Studie nicht, und sie ließe sich mit den dort verwendeten Preisen von 2024 auch nur schwer anstellen: Bei zwei Prozent Inflation im Jahr lägen die nominalen Summen im Schnitt des Zeitraums rund ein Viertel höher, das wären in dieser Illustration etwa 7,5 statt 6 Billionen Euro.
Auch die Energiepreise sind kein Selbstläufer. Die Studie nennt als Nutzen einen um 26 bis 35 Prozent niedrigeren Endenergiebedarf, nicht niedrigere Preise, und räumt selbst ein, dass der Wechsel auf Strom, Wasserstoff oder Biomethan die Produktionskosten der Industrie erhöhen kann. Die Industrie zahlte im zweiten Halbjahr 2025 nach Eurostat-Daten 22,64 Cent je Kilowattstunde, der dritthöchste Wert der EU und rund 23 Prozent über dem Durchschnitt; Haushaltsstrom kostet nach einer Auswertung von Eurostat-Daten knapp 40 Cent je Kilowattstunde, mehr als in jedem anderen EU-Land, zu knapp 59 Prozent bestehend aus Netzentgelten, Steuern und Abgaben. Dass die EU-Kommission im April 2026 einen Industriestrompreis genehmigt hat, ist selbst ein Hinweis darauf.
Dass der E-Auto-Boom Öl- gegen China-Abhängigkeit tauscht, ist auf EconLittera in „Der Lieferant als Rivale“ beschrieben worden. Neu ist hier nur die Frage nach der Größenordnung.
Was belegt ist und was nicht
Die These dieses Beitrags lautet: Die kommunale Ebene, der die KfW-Studie die Rolle des Katalysators und Trägers zuweist, kann diese Rolle unter den heutigen Bedingungen nicht ohne zusätzliche Entlastung durch Land und Bund ausfüllen; die Defizite wandern auf die höheren Ebenen, deren eigene Spielräume durch Zinslast und Verschuldung enger werden. Vorläufig korroboriert ist sie durch die Haushaltsdaten mehrerer Städte, die Kommunalfinanzstatistik der Jahre 2024 bis 2026 und die Finanzplanung des Bundes. Verifiziert ist sie nicht.
Dagegen spricht einiges, das hier nicht ausgeblendet werden soll. Die kommunalen Investitionen in Netze und Fernwärme sollen sich über Entgelte refinanzieren und belasten den Kernhaushalt nur mittelbar; wie hoch der Eigenkapitalbedarf der Stadtwerke tatsächlich ist, beziffert das Papier nicht. Die Einnahmeentwicklung ist regional sehr verschieden, Paderborn zeigt steigende Gewerbesteuer bei wachsendem Defizit, andere Städte das Gegenteil. Die Auswahl der hier betrachteten Städte ist nicht repräsentativ. Die Importbilanz kann auch günstiger ausfallen, als die Gegenrechnung hier vermuten lässt, und die 81 Milliarden sind selbst preisabhängig; für das laufende Jahr erwartet die Studie wegen der geopolitischen Spannungen sogar einen höheren Importwert fossiler Energie.
Belastbar zu klären wären fünf Punkte: Zeitreihen je Kommune, die Gewerbesteuer, Sozialtransfers und Zuweisungen gegenüberstellen; der tatsächliche Eigenkapitalbedarf der kommunalen Energieunternehmen; eine Importbilanz der Transformation einschließlich vorgelagerter Lieferketten; Preisszenarien, die für beide Seiten dieselben Annahmen setzen; und schließlich, ob und wo Rüstung, Pharma und Medizintechnik die wegfallende Basis der Leitbranchen regional ersetzen.
Die Studie beantwortet, was zu investieren wäre. Offen bleibt, wer es aufbringt, wenn der Träger selbst ein Fall für Entlastung ist.
Ralf Keuper
Quellen
- KfW Research (Brilon, Grewenig, Römer): Deutschland auf dem Weg zur Klimaneutralität – rund 6 Bio. EUR sind zu investieren, Fokus Volkswirtschaft Nr. 561, 12.10.2026
- Stadt Paderborn: Haushaltsplan 2026, Band 1 (Vorbericht und Anlagen)
- Stadt Heidelberg: Nachtragshaushalt 2026 beschlossen
- Stadt Stuttgart: Doppelhaushalt 2026/27, Einbringung; Sparprogramm und Haushaltssicherungskonzept
- Stadt Münster: Kämmerin ordnet fehlende Einnahmen ein; Übersicht Stadtfinanzen
- Stadt Bonn: Haushaltssperre ab 8. September 2026 (Haus & Grund Bonn/Rhein-Sieg)
- Wirtschaftsdienst 6/2026: Kommunalfinanzen ohne Spielraum – Entstehungsgeschichte einer Haushaltskrise
- Wochenblatt Kaiserslautern: Kommunen erneut 20 Milliarden im Minus
- Stuttgarter Zeitung: Einbruch bei der Gewerbesteuer – Böblingen muss drastisch sparen
- Börse Express: Gewerbesteuer-Krise – Kommunen verlieren Millionen (Sachsen-Anhalt)
- mobiflip.de (nach Statistischem Bundesamt): Beschäftigung in der Autoindustrie fällt auf 21-Jahres-Tief
- autohaus.de (dpa): Autoindustrie – Jobs verschwinden rasend schnell
- ms-aktuell.de: Jobabbau beschleunigt sich – Deutschlands Autoindustrie verliert 42.300 Stellen
- autohaus.de: Autoindustrie rechnet mit größerem Stellenabbau (VDA)
- IW-Kurzbericht 13/2026 (Matthes): Deutscher Warenhandel mit China im Jahr 2025
- produktion.de: USA – Deutsche Exporte brechen ein
- computer-automation.de: VDW – Deutsche Werkzeugmaschinenindustrie stabilisiert sich
- fundresearch.de (dpa): IAB-Studie – Rüstung kann Jobverluste nicht ausgleichen
- Volksstimme (dpa): Kann der Rüstungsboom den Strukturwandel im Land stützen?
- elektroauto-news.net: Panzer statt Pkw – Automobil-Ingenieure finden neue Jobs in der Rüstungsindustrie(6.12.2025)
- Deutscher Bundestag, hib 656/2026: Haushalt 2027 – Zinsausgaben des Bundes steigen deutlich
- Deutscher Bundestag, hib 641/2026: Finanzplan des Bundes liegt als Unterrichtung vor
- ZDFheute: Kabinett beschließt Eckpunkte für Haushalt 2027
- Volksstimme: Mehr Schulden, weniger Finanzhilfen – das steckt im Haushalt
- Friedrich-Naumann-Stiftung: Studie – Deutschlands Importabhängigkeit von China steigt
- autohaus.de: Mehr E-Autos – Deutsche Batterieproduktion steigt auf Rekord
- Institut der deutschen Wirtschaft: Welche Abhängigkeiten bestehen bei kritischen Gütern und Rohstoffen aus China
- industrie-fachwissen.de: Industriestrompreise 2026 im EU-Vergleich (Eurostat-Daten)
- energiemarie.de: Deutschland – höchster Strompreis in EU und G20
- Deutscher Bundestag, Wissenschaftliche Dienste: WD 5 025/26 – Industriestrompreis
- Frühere Beiträge auf EconLittera: Die zerrissene Verbindungslinie – Kommunale Finanzkrise als institutionelles Strukturversagen (24.6.2026; dort auch die Jahresprognose der Spitzenverbände für 2026), „Die Lücke, die nicht zu schließen ist“, „Steuerkraft ohne Deckung“ (14.9.2026), „Die Rotation, die ausbleibt“, „Der Lieferant als Rivale“